
Planos de Pagamento de Empréstimos Estudantis: Qual Economiza Mais Dinheiro?
Nos últimos anos, o Departamento de Educação dos EUA implementou uma solução flexível para ajudar mutuários com dificuldades financeiras a quitar suas dívidas de empréstimos estudantis federais, também conhecidos como planos de pagamento baseados na renda. Esses planos calibram os pagamentos mensais com base na renda individual. A maioria dos candidatos se qualifica para pelo menos um dos três tipos de planos de pagamento. No entanto, a seleção do tipo de plano é inteiramente do mutuário, o que torna crítico entender as diferenças antes de entrar em um acordo vinculativo.
PAYE vs. IBR
Os dois planos de pagamento mais populares são Pay As You Earn (PAYE) e Income-Based Repayment (IBR), porque na maioria dos casos o pagamento mensal será menor que o plano Income-Contingent Repayment (ICR). Sob o PAYE, mutuários pagam 10% de sua renda mensal, e qualquer dívida restante é perdoada após 20 anos. Enquanto isso, o IBR define pagamentos em 15% da renda mensal e perdoa a dívida restante após 25 anos. Durante anos em que você está desempregado (ou abaixo do limite de pobreza), seus pagamentos mensais são zero.
Cada plano determina seu pagamento mensal com base no tamanho da sua família e renda familiar. Para se qualificar, seu valor de pagamento ajustado deve ser menor do que seria sob o plano de pagamento padrão baseado em um período de 10 anos.
Dado que o PAYE parece a opção mais generosa, por que alguém escolheria o IBR?
Simples: O plano Pay As You Earn estipula que apenas "novos mutuários" se qualificam. Você é considerado um novo mutuário se seus empréstimos foram desembolsados em ou após 1º de outubro de 2011, ou se você não tinha saldos de empréstimos pendentes em ou após 1º de outubro de 2007.
O plano Income-Contingent também está aberto a qualquer mutuário com empréstimos federais. Não há requisito de renda. Mas os pagamentos serão ligeiramente mais altos que os planos Pay As You Earn e IBR. Em alguns casos (como anos em que você ganha uma renda alta), seu pagamento mensal pode ser maior do que seria sob o plano de pagamento padrão, porque são calculados com base na sua renda anual.
Suas principais diferenças são:
- Qualquer mutuário com empréstimos federais elegíveis se qualifica para o plano ICR.
- Pagamentos mensais para planos Pay As You Earn e IBR são menores.
- Mutuários devem atender a requisitos adicionais para se qualificar para Pay As You Earn.
O Guia Definitivo do Wise Bread para Pay As You Earn tem informações detalhadas sobre a opção de pagamento PAYE. O que Recém-Formados Precisam Saber para Quitar Empréstimos Estudantis Federais e Novo Plano de Pagamento de Empréstimos Estudantis Federais Baseado na Renda - Você Pode se Beneficiar? também são recursos úteis.
Perdão, Quitação ou Cancelamento de Empréstimos Estudantis Federais
Todos sabemos que a dívida de empréstimo estudantil é um dos poucos tipos de dívida que raramente é perdoada. É excluída de processos de falência e pode ser penhorada de seus salários se você der default. No entanto, existem várias circunstâncias em que o governo federal concederá aos mutuários perdão, quitação ou cancelamento de seus empréstimos estudantis federais.
A maioria dos mutuários interessados em aprender sobre o programa de perdão de empréstimos, pelo qual toda ou uma parte da dívida de empréstimo estudantil federal é perdoada se você trabalhar como voluntário, servir nas forças armadas ou em certas posições de serviço público, praticar medicina, lecionar em comunidades de baixa renda, ou fazer pagamentos responsáveis por pelo menos 20 ou 25 anos sob um dos planos de pagamento baseados na renda mencionados acima (e ainda não conseguir quitar o saldo dos empréstimos). Tais circunstâncias incluem:
- Perdão de empréstimo por interesse público: Sob IBR e PAYE, mutuários que fazem pagamentos mensais regulares e trabalham no setor sem fins lucrativos ou público por 10 anos podem ter o saldo de seus empréstimos estudantis após esse tempo perdoado.
- Os saldos de empréstimos de todos os outros são perdoados após 20 anos de pagamentos mensais consecutivos sob PAYE, e 25 sob IBR.
- Fique atento que o PAYE está enfrentando mudanças, incluindo a probabilidade de que apenas $57.500 de dívida possam ser perdoados, então entenda o que provavelmente deverá no final do seu período de pagamento. Essa mudança se aplica apenas a novos mutuários PAYE, então aja antes de dezembro de 2015 para entrar na versão atual mais generosa do plano, se você se qualificar.
Quitar empréstimos estudantis pode ser oneroso. Torne o pagamento menos pesado selecionando o plano certo para você.
Como você está quitando seus empréstimos estudantis?
-

Como Entender o Incumprimento do Empréstimo Estudantil: Consequências e Opções
A dívida de empréstimos estudantis é um dos maiores problemas enfrentados pelo país. Os graduados pagam um preço alto e cada vez maior para subir ao palco e receber o diploma. Como tantos jovens amer
-

Programas de Perdão de Empréstimos Estudantis: Guia Completo para 2024
O estudante universitário médio se forma com $38.000 em dívida de empréstimos estudantis. E coletivamente, mutuários de empréstimos estudantis nos EUA devem mais de $1,4 trilhão. O americano típico
Artigos em Destaque
- Cálculo de Amortização de Empréstimo: Entenda Suas Parcelas Mensais
- Programa de Reembolso de Empréstimos para Enfermagem (EUA): Ajuda para Futuros Enfermeiros
- Alívio Empréstimos Estudantis Coronavírus: CARES Act & Opções de Pagamento
- Entendendo Empréstimos Estudantis: Guia Completo sobre Tipos e Opções
- Navegando por $80.000 em Dívida Estudantil: Um Relato Realista
- Contas Poupança de Alto Rendimento: Encontre as Melhores Taxas e Aumente sua Poupança
- Perdão de Empréstimos Estudantis Federais: 6 Caminhos Comuns para Alívio
- Entendendo a Dívida Estudantil Millennial: Desafios e Soluções
-
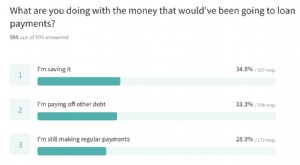 Pagamento de Empréstimo Estudantil Pausado: Como Mutuários Estão Gastando o Dinheiro Extra
Pagamentos federais de empréstimo estudantil foram automaticamente pausados e juros não acumularam desde o final de março de 2020. Nossa pesquisa descobriu que essa pausa manteve uma média de $417/mês...
-
 Estratégias de Pagamento de Empréstimo Estudantil: Um Guia Completo
As aulas acabaram de vez e agora você precisa começar a pagar esses empréstimos. Qual é o seu plano de ataque? Não faltam estatísticas mostrando o aumento do custo do ensino superior. Muitos concluem...