
Recusa de Empréstimo: Entendendo e Respondendo às Objeções do Credor
Identificar as qualificações, exceções e alterações (se houver) na recusa do credor à sua proposta de empréstimo pode ajudar a determinar exatamente por que o credor disse não. Abaixo estão listados alguns dos motivos mais comuns que os credores usam para rejeitar um pedido de empréstimo e algumas respostas lógicas a esses motivos:
Objeção: A empresa está subcapitalizada
Os credores ficam muito mais confortáveis quando você, o mutuário, contribuiu ou conquistou uma parte substancial do patrimônio líquido da empresa. Ao examinar a relação dívida/patrimônio total, deve haver alguma parte razoável do financiamento da empresa fornecida por uma fonte que não o credor.
Resposta: Existem medidas que você pode tomar para aumentar seu patrimônio na empresa. Por exemplo, você poderia injetar mais dinheiro na empresa de fontes como poupança, uma segunda hipoteca na sua casa, recursos de investimentos liquidados, ou o valor de resgate de uma apólice de seguro de vida. Além disso, pode ser possível converter qualquer dívida subordinada ou notas a pagar à empresa em patrimônio. Você também pode tentar reduzir outros passivos da empresa em uma quantia razoável (e com desconto, se possível). Reduzir o nível geral de dívida do negócio permitirá que o credor opere de uma posição percebida mais forte em relação à capacidade da empresa de reembolsar o empréstimo.
Objeção: A empresa ainda não obteve lucro
Os credores normalmente esperam que um mutuário com histórico de sucesso empresarial consiga implementar a estratégia de negócios apresentada na proposta e reembolsar os fundos adiantados. Se uma empresa perdeu dinheiro perpetuamente, no entanto, a maioria dos credores pode raciocinar que financiamento adicional simplesmente agravará essas perdas e o mutuário será incapaz de reembolsar o empréstimo.
Resposta: Sua explicação do histórico financeiro do negócio provavelmente não foi suficiente ou não foi razoável (na visão do credor). Se seu negócio não obteve lucro, é importante demonstrar os motivos para isso e explicar como você corrigirá o problema. Certifique-se de fornecer documentação franca e detalhada explicando os períodos em que o lucro não foi obtido. Comparando esses períodos de prejuízo com períodos em que o negócio obteve lucros, você pode explicar como as operações podem ter sido diferentes. Então, detalhe como os recursos do empréstimo serão usados para posicionar o negócio de modo que os lucros sejam assegurados.
Por exemplo, às vezes a aquisição de ativos melhores e mais eficientes é tudo o que é necessário para alcançar a rentabilidade. Os credores geralmente aceitam essa estratégia se você puder fornecer evidências substantivas de que aumentos na produtividade de fato mudarão seu balanço de volta para o azul.
Objeção: O empréstimo proposto é muito grande
Os credores frequentemente tentam reduzir os valores dos pedidos de empréstimo, seja reduzindo os recursos marginais ou tentando forçar o mutuário a gastar menos em uma área específica da proposta. A intenção é controlar sua exposição ao risco e talvez também reduzir o saldo do empréstimo em relação ao valor da garantia oferecida.
Resposta: É importante lembrar que apenas você pode decidir se sua estratégia proposta pode ser alcançada com um valor menor de financiamento. Além disso, só você saberá quanto de colchão financeiro extra, incorporado ao seu pedido original, pode ser reduzido sem afetar materialmente os planos do negócio. Sua resposta, portanto, deve basear-se em quanto dinheiro é realmente necessário e como um gasto pode ser reduzido sem causar impacto negativo em seus planos de negócios. Alternativamente, oferecer garantias adicionais pode persuadir o credor a reconsiderar a restrição, pois ao fazer isso você reduzirá o risco percebido pelo credor na transação.
Objeção: A estratégia de negócios não é sólida
Gerentes de empréstimos frequentemente testarão suas ideias contra seu conhecimento e experiência coletivos (ou inexperiência) para avaliar se o negócio tem uma chance razoável de sucesso. Se o credor tiver reservas significativas sobre suas perspectivas, o financiamento será recusado.
Resposta: Lembre-se de que os credores nem sempre estão certos e são quase sempre de natureza conservadora. Talvez você não tenha explicado a estratégia suficientemente, ou talvez o credor tenha uma compreensão incorreta ou incompleta do que você está tentando realizar. Revise a estratégia de negócios cuidadosamente com o credor, certificando-se absolutamente de que ela descreve completamente cada detalhe do plano. Não hesite em adicionar ênfase e suporte às suas ideias com artigos, pesquisas, estudos de marketing e demográficos, etc.
Objeção: O negócio é muito arriscado
Alguns credores excluem completamente setores específicos de seu mercado de empréstimos porque os riscos inerentes (sejam reais ou percebidos) nesses negócios estão além dos parâmetros aceitáveis do credor. Tais exclusões podem se aplicar apenas ao credor local, ou podem ser geralmente comuns entre a maioria dos credores, dependendo do setor específico envolvido.
Resposta: É possível que você não tenha comunicado efetivamente como alguns dos riscos poderiam ser eliminados, ou pelo menos limitados. Por exemplo, ao aceitar termos mais rígidos ou fornecer garantias adicionais, você poderia estruturar a transação para dar ao credor maior proteção contra exposição excessiva a potenciais perdas no empréstimo.
Objeção: Não há garantia suficiente
Esta é provavelmente a razão mais usada pelos credores para rejeitar um pedido de empréstimo. Os credores normalmente desejam uma proporção mínima de 1:1 de cobertura de garantia para dívida, baseada em uma avaliação descontada da garantia. Frequentemente, tentam usar a alavancagem da garantia para onerar virtualmente todos os ativos que um mutuário possui, mesmo que esses ativos adicionais contribuam com pouco valor real para garantir o empréstimo.
A quantidade e qualidade da garantia oferecida podem muitas vezes superar muitas objeções, porque os credores geralmente ficam apenas felizes em "alugar" ao mutuário seu próprio dinheiro — que é, em essência, o que acontece quando a garantia é tomada para um empréstimo. Na verdade, é um detalhe menor que o dinheiro está atualmente preso no ativo; ele pode ser apreendido para liquidação caso o empréstimo não seja reembolsado.
Resposta: Sua resposta como mutuário deve basear-se em um reconhecimento honesto e preciso do verdadeiro valor da garantia que você está oferecendo. Você também deve estar ciente de seu valor em liquidação. Os credores muitas vezes tendem a vender ativos recuperados por substancialmente menos que o valor de mercado, buscando apenas recuperar seu saldo de empréstimo em aberto em vez de obter o valor total dos recursos.
Portanto, é sábio conhecer o mercado para venda de ativos semelhantes aos que você ofereceu como garantia. Se necessário, solicite uma avaliação de um revendedor de equipamentos usados ou leiloeiro. O revendedor deve ser capaz de julgar rapidamente o que o equipamento provavelmente traria em uma venda ou leilão oportuno. Essa informação pode ser muito útil para determinar a alavancagem que o credor dará sobre esses ativos. Além disso, ativos imobiliários também devem ser avaliados por avaliação. Os credores normalmente adiantam um valor padrão do valor de mercado do imóvel, proporcionando a si mesmos uma margem para cobrir o tempo e o custo associado à venda do imóvel em caso de inadimplência.
Se o credor não avaliou sua garantia adequadamente, você pode fornecer informações adicionais para provar seu maior valor. Mas você só poderá contestar as avaliações do credor com um valor diferente que tenha sido documentado. Então, quando solicitado a revisar seus cálculos, eles devem pelo menos chegar a um valor de compromisso baseado nas evidências que você fornece.
Se, após suas próprias avaliações, os ativos forem de fato insuficientes, esteja preparado para oferecer mais garantias ao credor. E, como uma palavra adicional aos sábios: é uma boa ideia ter uma estratégia reserva de como alcançar seus objetivos com menos dólares, apenas no caso de você não conseguir levantar garantias suplementares suficientes e for forçado a aceitar um valor de financiamento um pouco menor.
Objeção: As projeções financeiras não são confiáveis
Os credores prestarão atenção particular às projeções financeiras de uma proposta de empréstimo para determinar exatamente como o mutuário pretende reembolsar o empréstimo. Com base em fatores contribuintes e experiência passada, o credor pode não concordar sempre com as conclusões da proposta sobre produção de receita ou custo de operações, e como tal, a capacidade do mutuário de servir a dívida pode ser questionada.
Resposta: Examine as projeções cuidadosamente e certifique-se de que as expectativas foram razoavelmente alcançadas e comunicadas efetivamente. Revisando os dados nos quais as projeções se baseiam, você deve garantir que essa evidência esteja documentada de forma clara e precisa.
Além disso, esteja preparado para fazer modificações para corrigir quaisquer erros que possam ter sido descobertos pelo credor ou para revisar quaisquer cálculos onde necessário. Então, ao comparar os novos números com o serviço da dívida para pagar o empréstimo, você precisará determinar se o negócio ainda é viável. Quando você tiver recalculado os números e estiver confiante neles, apresente-os novamente com uma discussão linha a linha para convencer o credor da solidez das novas expectativas.
Claro, responder a qualquer (ou todas) essas objeções não garante que o credor mudará a decisão, mas é certamente o "próximo passo" lógico a tomar após o empréstimo ter sido inicialmente rejeitado. Como um esforço considerável foi investido em educar este credor específico sobre seu negócio, você deve tentar abordar suas preocupações antes de começar completamente do zero com uma nova proposta para um novo credor.
-
Perdão de Empréstimos: Entendendo os Possíveis Aspectos Negativos
Você está esperando ter seus empréstimos perdoados? Antes de se comprometer com um programa de perdão de empréstimos, é importante se educar sobre os riscos ocultos associados ao perdão de empréstimos
-

Melhores Credores de Empréstimos VA: Análises e Comparações 2024
Desde 1944, o Departamento de Assuntos dos Veteranos (VA) ajuda veteranos e suas famílias a se qualificarem para empréstimos imobiliários. Os empréstimos VA não são emitidos diretamente pelo VA, mas s
Artigos em Destaque
- Empréstimos para Pequenas Empresas: Guia Passo a Passo para Aprovação
- Empréstimos Peer-to-Peer: Guia para Pequenos Empresários
- Entendendo o Impacto no Crédito dos Empréstimos Peer-to-Peer
- Empréstimos Sindicalizados: Tipos, Mutuários e Utilizações
- Guia do Pacote de Empréstimo: Documentos Essenciais e Dicas de Apresentação
- Entendendo a Inadimplência de Empréstimos: Tipos, Causas e Consequências
- Tipos de Empréstimos SBA: Guia para Financiar seu Pequeno Negócio
- Empréstimos para Franquias: Financie sua Oportunidade de Negócio
-
 Cláusulas de Empréstimo: Entendendo Termos e Condições
Uma cláusula de empréstimo (loan covenant) é um acordo que estipula os termos e condições das políticas de empréstimo entre um mutuário e um credor. O acordo dá aos credores flexibilidade na concessão...
-
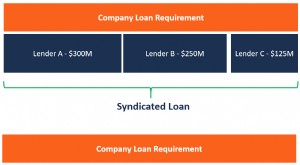 Empréstimos Sindicados: Definição, Benefícios e Como Funcionam
Um empréstimo sindicado (syndicated loan) é oferecido por um grupo de credores que trabalham juntos para fornecer crédito a um grande tomador. O tomador pode ser uma corporação, um projeto individual ...