
FF&E Explicado: Entendendo Móveis, Equipamentos e Acessórios
O Que São Móveis, Equipamentos e Acessórios (FF&E)?
Móveis, equipamentos e acessórios (abreviado como FF&E ou FFE) refere-se a móveis, equipamentos ou outros acessórios móveis que não têm conexão permanente com a estrutura de um edifício. Estes itens, que incluem mesas, cadeiras, computadores, equipamentos eletrônicos, mesas, estantes e divisórias, tipicamente depreciam substancialmente ao longo de seu uso de longo prazo, mas são, no entanto, custos importantes a considerar ao avaliar uma empresa, especialmente durante eventos de liquidação.
Estes itens são às vezes referidos como móveis, equipamentos e acessórios (FF&A).
Principais Conclusões
- Móveis, equipamentos e acessórios (FF&E) são itens que não são permanentemente fixados a um edifício e, consequentemente, são facilmente removíveis de seus respectivos locais.
- Para fins contábeis, cada item de FF&E tem uma vida útil diferente, de acordo com as diretrizes do IRS (Receita Federal dos EUA).
- Empresas contabilizam o desgaste de itens FF&E depreciando seus valores ao longo de suas vidas úteis.
Móveis, Equipamentos e Acessórios Explicados
Um ativo é classificado como FF&E se for usado por uma empresa para operações diárias normais. Por exemplo, um recepcionista de escritório depende de sua mesa, cadeira, telefone, computador, organizador de mesa e porta-canetas para conduzir atividades rotineiras ao longo do curso normal dos negócios.
Contadores categorizam FF&E como ativos tangíveis, sob itens de linha separados em demonstrações financeiras e outros documentos de orçamento. O saldo FF&E é então adicionado aos custos totais de um projeto para determinar se uma iniciativa fica acima ou abaixo do orçamento.
Exemplo Real de Tratamento Contábil de FF&E
Contadores distribuem os custos de aquisição de itens FF&E ao longo do tempo, depreciando constantemente seus valores ao longo de suas vidas. Mas para realizar isso, os contadores devem primeiro determinar corretamente a vida útil de cada item, com base nas diretrizes do IRS.
Embora itens FF&E tipicamente tenham vidas úteis de um ano ou mais, elas podem variar substancialmente, de um item para o próximo. Por exemplo, enquanto um computador desktop pode ser considerado tecnologicamente desatualizado após três anos, de acordo com o IRS, ele tem uma vida útil de cinco anos. Por outro lado, o IRS atribui aos móveis de escritório uma vida útil de sete anos.
Equipamentos de segurança, como scanners de raio-X, podem ser considerados FF&E, porque estes itens podem ser removidos das instalações de um edifício e colocados em outro local.
Exemplo Real de Depreciação de FF&E
Vamos assumir que um carro novo vale $10.000 e tem uma vida útil de cinco anos, de acordo com o IRS. Vamos assumir ainda que o valor de salvamento máximo do veículo é 20%. Quando uma empresa compra o carro pela primeira vez, ela registra a cobrança de depreciação mensal da seguinte forma:
($10.000 - (20% × $10.000)) / 60 Meses = $133,33
A cobrança de depreciação é $133,33 no final do primeiro mês. O valor contábil líquido do carro é calculado como a diferença entre o valor contábil original e o valor de sua depreciação acumulada ao longo de sua vida útil.
-
Integração Perfeita PayPal e QuickBooks: 9 Dicas de Eficiência
Muitos usuários do QuickBooks precisam reportar vendas e despesas do PayPal em seus livros. Ao fazer isso, empresas e contadores enfrentam vários desafios. Por exemplo, se o PayPal está conectado no s
-
Entendendo e Analisando Variações Orçamentárias para Pequenos Negócios
Variações orçamentárias são comuns no mundo dos negócios. Descubra como aprender com suas variações para preparar um orçamento mais preciso para seu pequeno negócio. Variação orçamentária é a diferenç
Artigos em Destaque
- Planos 403(b): Benefícios, Desvantagens e Economia para Aposentadoria
- Desafios e Soluções de Contas a Pagar: 15 Questões Principais
- Dominando a Contabilidade de Projetos: Conceitos, Cálculos e Melhores Práticas
- Contabilidade Gerencial: Conceitos, Técnicas e Desempenho
- NFTs e DeFi: Explorando a Convergência entre Colecionáveis Digitais e Finanças Descentralizadas
- 24 Métricas e KPIs Essenciais de Fluxo de Caixa para o Sucesso Empresarial
- Custo Marginal Explicado: Cálculo e Importância para o Negócio
- Dívidas e Namoro: Como a Saúde Financeira Afeta Relacionamentos
-
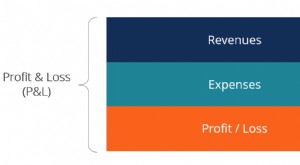 Demonstração de Resultados (DRE): Definição, Estrutura e Análise
A Demonstração de Resultados (DRE), ou demonstração do resultado do exercício, é um relatório financeiro que resume receitas, despesas e lucros/prejuízos de uma empresa em um determinado período. Most...
-
 Pesquisa e Desenvolvimento (P&D): Definição, Importância e Contabilização
Pesquisa e Desenvolvimento (P&D) é um processo pelo qual uma empresa obtém novo conhecimento e o utiliza para melhorar produtos existentes e introduzir novos em suas operações. O P&D é uma investigaçã...