
Entendendo Contas T: Um Guia para Profissionais de Contabilidade
Se você quer uma carreira em contabilidade, as Contas T podem ser suas novas melhores amigas. A Conta T é uma representação visual de contas individuais na forma de um "T", tornando mais fácil rastrear e representar visualmente todas as adições e subtrações (débitos e créditos) na conta.
Cada conta terá sua própria Conta T individual, que se parece com o seguinte:
Baixe o Modelo Gratuito
Insira seu nome e e-mail no formulário abaixo e baixe o modelo gratuito agora!
Débitos e Créditos para Contas T
Quando a maioria das pessoas ouve o termo débitos e créditos, pensa em cartões de débito e cartões de crédito. Na contabilidade, no entanto, débitos e créditos referem-se a coisas completamente diferentes.
Débitos e Créditos são simplesmente terminologias contábeis que podem ser rastreadas centenas de anos atrás, ainda usadas no sistema de partida dobrada de hoje. Um sistema de partida dobrada significa que toda transação que uma empresa faz é registrada em pelo menos duas contas, onde uma conta recebe uma entrada de "débito" enquanto outra conta recebe uma entrada de "crédito".
Estas entradas são registradas como lançamentos contábeis, que são os blocos de construção da contabilidade, desde relatórios até auditoria de lançamentos contábeis (que consistem em Débitos e Créditos) nos livros da empresa.
Débitos e créditos podem significar aumento ou diminuição para diferentes contas, mas suas representações em Conta T parecem as mesmas em termos de posicionamento esquerdo e direito em relação ao "T".
Contas T Explicadas
O lado esquerdo da Conta é sempre o lado do débito e o lado direito é sempre o lado do crédito, não importa qual seja a conta.
Para diferentes contas, débitos e créditos podem significar aumento ou diminuição, mas em uma Conta T, o débito está sempre no lado esquerdo e o crédito no lado direito, por convenção.
Vamos dar uma olhada mais aprofundada nas contas T para diferentes contas, nomeadamente ativos, passivos e patrimônio do acionista, os principais componentes do balanço patrimonial ou demonstração da posição financeira.
Para contas de ativos, que incluem caixa, contas a receber, estoque, imobilizado e outros, o lado esquerdo da Conta T (lado do débito) é sempre um aumento na conta. O lado direito (lado do crédito) é, inversamente, uma diminuição na conta de ativo. Para contas de passivos e patrimônio, no entanto, débitos sempre significam uma diminuição na conta, enquanto créditos sempre significam um aumento na conta.
Contas T para a Demonstração do Resultado
Contas T também são usadas para contas da demonstração do resultado, que incluem receitas, despesas, ganhos e perdas.
Mais uma vez, débitos em receita/ganho diminuem a conta enquanto créditos aumentam a conta. O oposto é verdadeiro para despesas e perdas. Juntando todas as contas, podemos examinar o seguinte.
Usando Contas T, rastrear múltiplos lançamentos contábeis dentro de um certo período de tempo torna-se muito mais fácil. Cada lançamento contábil é postado em sua respectiva Conta T, no lado correto, pelo valor correto.
Por exemplo, se uma empresa emitiu ações ordinárias por $500.000, o lançamento contábil seria composto por um Débito a Caixa e um Crédito a Ações Ordinárias.
Explicação em Vídeo das Contas T
Abaixo está um vídeo curto que ajudará a explicar como Contas T são usadas para acompanhar receitas e despesas na demonstração do resultado. Saiba mais no Curso Gratuito de Fundamentos de Contabilidade da CFI.
Mais Recursos
A CFI oferece o programa de certificação Financial Modeling & Valuation Analyst (FMVA) para aqueles que buscam levar suas carreiras ao próximo nível. Para continuar aprendendo e avançando em sua carreira, os seguintes recursos serão úteis:
- Lançamentos Contábeis
- Balanço Patrimonial
- Demonstração do Resultado
- Guia de Modelagem Financeira
-
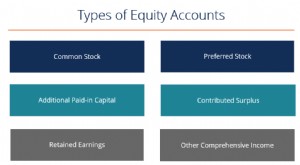
Contas de Patrimônio Líquido: Guia Completo para Investidores
Existem vários tipos de contas de patrimônio líquido que, combinadas, compõem o patrimônio líquido total dos acionistas. Estas contas incluem: ações ordinárias, ações preferenciais, superávit de capit
-

Contas Correntes Conjuntas: Guia Completo para Finanças Partilhadas
Co-gerir o seu dinheiro com outra pessoa pode ser necessário por múltiplas razões, desde fundir as suas finanças como casal casado a cuidar de um pai idoso. Abrir uma conta corrente conjunta é uma for
Artigos em Destaque
- Entendendo Contas EBT de Dinheiro: Benefícios e Como Funcionam
- Contas Bancárias Líquidas: Entendendo Acessibilidade e Opções
- Entendendo Contas de Crédito Abertas: O Que Você Precisa Saber
- Entendendo Cobranças Pendentes na sua Conta Corrente
- Conta UTMA: Guia Completo para Curadores
- Contas a Pagar (AP): Definição, Função e Importância
- Entendendo Saldos de Conta: Guia Completo
- Contas Correntes de Alto Rendimento: Ganhe Mais Juros sobre o seu Saldo
-
 Entendendo Despesas Contábeis: Um Guia Abrangente
Uma despesa na contabilidade é o dinheiro gasto, ou custos incorridos, por uma empresa em seu esforço para gerar receitas. Essencialmente, despesas contábeis representam o custo de fazer negócios; são...
-
 Conta 'A Pagar' (Due to Account): Guia Completo
A conta a pagar (due to account) é um termo contábil que denota uma conta de passivo. É o valor de fundos devidos a outra parte e encontrado no Razão Geral. Os fundos podem ser de curto ou longo prazo...