
Taxas de Emissão de Ações: Custos de Captação de Capital via Equity
"Taxas de emissão de ações" é o termo contábil usado para referenciar os custos que uma empresa incorre ao lançar valores mobiliários no mercado. A empresa comumente emite ações de capital quando busca crescer, expandir sua pegada operacional e estabelecer uma base mais ampla de acionistas.
As Taxas (Custos) Incorridas na Emissão
Há uma variedade de taxas — ou custos — que a empresa incorre ao emitir novos valores mobiliários. Entre eles:
1. Taxas Cartorárias e Administrativas (Clerical Fees)
Referem-se aos custos para preparar formulários que devem ser preenchidos e arquivados na emissão de novos valores mobiliários. Há também formulários para registro desses valores, que exigem informações específicas sobre a empresa. Tipicamente, são custos de contadores terceirizados ou outros profissionais com conhecimento especializado.
2. Registros na CVM / SEC (Securities and Exchange Commission)
Separadas das taxas cartorárias, novas emissões devem ser registradas na Comissão de Valores Mobiliários (CVM) (ou SEC, nos EUA). As taxas associadas a esses registros fazem parte das taxas de emissão.
3. Taxas de Subscrição (Underwriting Fees)
Indivíduos — ou mais frequentemente empresas, como bancos de investimento — que atuam como intermediários na colocação dos novos valores mobiliários junto aos investidores adequados cobram uma comissão por encontrar investidores e fechar a venda dos valores mobiliários.
4. Custos de Marketing
Há custos associados ao marketing dos novos valores mobiliários, envolvendo publicidade e promoção. Atividades promocionais são componente-chave, pois uma campanha bem-sucedida — como roadshows — ajuda os subscritores a encontrar os investidores certos e vender os valores ao maior preço possível.
Contabilização das Taxas de Emissão
Existem duas formas básicas de contabilizar as taxas de emissão:
1. Como Redução do Capital Integralizado (Paid-in Capital)
As taxas de emissão podem ser lançadas como redução do capital integralizado. A redução é feita sobre o capital integralizado (valor pago por investidores na emissão de ações ordinárias ou preferenciais) que excede o valor nominal (par value). Esta abordagem é usada por quem entende que taxas de emissão não fazem parte das operações regulares, mas sim de atividades de financiamento.
2. Como Parte dos Custos de Organização
A segunda forma é contabilizá-las como parte dos custos de organização da empresa. Nesse método, as taxas são vistas como ativos intangíveis, podendo ser amortizadas ao longo do tempo. Contudo, devem ser totalmente amortizadas em até 40 anos. A teoria é que as taxas criaram benefício contínuo para o emissor.
Resumo
Sempre que uma empresa emite novos valores mobiliários, há taxas associadas aos esforços para introduzi-los com sucesso no mercado. Tudo — de taxas de auditoria a custos de publicidade — faz parte das taxas de emissão que a empresa deve contabilizar.
Recursos Adicionais
- Processo de IPO — 5 etapas detalhadas de quando empresa privada emite valores ao público pela primeira vez.
- Taxa de Retenção (Retainer Fee) — Custo adiantado pago por serviços de consultor, advogado, etc.
- Taxa de Serviço (Service Charge) — Tarifa cobrada para pagar serviços relacionados a produto/serviço adquirido.
- Tipos de Registros na SEC — Formulários 10-K, 10-Q, S-1, S-4, essenciais para investidores sérios.
-

Títulos Negociáveis: Definição, Tipos e Estratégias de Investimento de Curto Prazo
Títulos negociáveis (trading securities) são títulos adquiridos pela empresa com o objetivo de realizar lucro de curto prazo. A empresa não pretende mantê-los por longo período; investe apenas se acre
-
Taxas 12b-1: O Que Investidores de Fundos Mútuos Precisam Saber
A taxa 12b-1 é uma despesa cobrada por alguns fundos mútuos aos seus investidores para cobrir custos de marketing, distribuição e outros serviços aos acionistas. Frequentemente, essas taxas são usadas
Artigos em Destaque
- Entendendo Taxas de Cancelamento de Dívida: O que Você Precisa Saber
- Compreendendo as Taxas de Emissão de Dívida: Custos de Venda de Títulos
- Títulos e Valores Mobiliários: Definição, Tipos e Contabilização
- Entenda as Taxas de Processamento de Pagamentos: Guia Completo
- Mercados de Capitais Explicados: Investindo em Ações e Dívida
- Entendendo Pontos-Base (Basis Points): Um Guia Simples
- Valores Mobiliários Explicados: Guia para Iniciantes sobre Ações, Obrigações e Mais
- Fundos de Ações Mid-Cap: Entendendo Risco, Retornos e Investimento
-
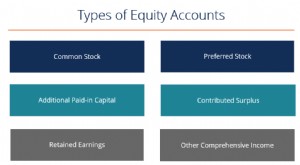 Contas de Patrimônio Líquido: Guia Completo para Investidores
Existem vários tipos de contas de patrimônio líquido que, combinadas, compõem o patrimônio líquido total dos acionistas. Estas contas incluem: ações ordinárias, ações preferenciais, superávit de capit...
-
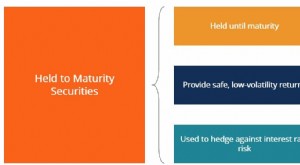 Títulos Mantidos até o Vencimento: Definição e Principais Diferenças
Títulos mantidos até o vencimento são títulos que as empresas compram com a intenção de manter até sua data de vencimento. Eles diferem dos títulos de negociação, onde as empresas não costumam manter ...