
Capitalização vs. Gastos de P&D: Guia GAAP para Empresas
Sob os Princípios Contábeis Geralmente Aceitos dos EUA (GAAP), as empresas são obrigadas a gastar despesas de Pesquisa e Desenvolvimento (P&D) no mesmo ano fiscal em que são gastas. Isso frequentemente cria muita volatilidade nos lucros (ou prejuízos) de muitas empresas, bem como dificuldade em medir suas taxas de retorno sobre ativos e investimentos.
A falta de capitalização de P&D pode significar que seus ativos totais ou seu capital total investido não refletem adequadamente o valor que foi investido neles. Como resultado, pode haver um impacto no Retorno sobre Ativos (ROA) e Retorno sobre Capital Investido (ROIC) da empresa. Abaixo, analisamos a prática de capitalizar despesas de P&D no balanço patrimonial, versus gastá-las na demonstração do resultado.
GAAP vs. IFRS
Vamos comparar GAAP com as Normas Internacionais de Relato Financeiro (IFRS). Sob as regras IFRS, gastos com pesquisa são tratados como despesa a cada ano, assim como no GAAP. Por outro lado, porém, custos de desenvolvimento podem ser capitalizados se a empresa puder provar que o ativo em desenvolvimento se tornará comercialmente viável (significando que a tecnologia ou produto em desenvolvimento provavelmente passará pelo processo de aprovação e gerará receita).
O benefício da abordagem IFRS é que pelo menos alguns custos de pesquisa e desenvolvimento podem ser capitalizados (ou seja, transformados em ativo no balanço patrimonial da empresa) em vez de incorridos como despesa na demonstração de Lucros e Perdas (P&L/DRE). A contrapartida, no entanto, é que o IFRS requer julgamento e subjetividade, o que cria risco de que gestores sejam excessivamente otimistas sobre quão comercialmente viável uma nova tecnologia é, o que pode causar inconsistências nas demonstrações financeiras de diferentes empresas.
Despesa de P&D e Volatilidade dos Lucros
Gastos com P&D podem variar amplamente de um ano para outro, o que tem um impacto significativo na lucratividade de uma empresa. Muitos negócios nos setores de tecnologia, saúde, consumo discricionário, energia e industrial experimentam esse problema.
Se uma empresa não capitaliza pesquisa e desenvolvimento, seu lucro líquido pode ser significativamente maior ou menor devido ao momento do gasto com P&D. É importante notar que o lucro líquido não inclui os investimentos significativos em P&D sob seu fluxo de caixa de atividades de investimento. Adicionalmente, essa questão parece contradizer um dos principais princípios contábeis, que é que as despesas devem ser combinadas ao mesmo período em que a receita correspondente é gerada.
Pesquisa e desenvolvimento é um investimento de longo prazo para a maioria das empresas resultando em muitos anos de receita, fluxo de caixa e lucro, e, portanto, deveria teoricamente ser capitalizado como ativo, não gasto. Sem a capitalização de gastos de P&D, é mais desafiador comparar empresas na mesma indústria, pois o momento de seus gastos de pesquisa pode ter um grande impacto em sua linha de fundo em um dado ano.
O Processo de Capitalização vs. Gasto de P&D
De uma perspectiva econômica, parece razoável que custos de pesquisa e desenvolvimento devam ser capitalizados, mesmo que não seja claro quanto benefício futuro eles criarão. Para capitalizar e estimar o valor desses ativos, um analista precisa estimar quantos anos um produto ou tecnologia gerará benefício (sua vida econômica), e usar isso como premissa para o período de amortização.
A vida amortizável diferirá de ativo para ativo e reflete a vida econômica dos vários produtos. Por exemplo, produtos de P&D desenvolvidos por uma empresa farmacêutica provavelmente durariam muitos anos (e, portanto, teriam um longo período de amortização), pois leva muito tempo para patentes serem aprovadas e há também alguma proteção de patente que podem desfrutar de vendas monopolísticas por vários anos. A amortização de P&D para uma empresa de telefones móveis, no entanto, deve ser amortizada muito mais rápido (um número menor de anos) já que novos telefones tendem a surgir muito mais rapidamente e, assim, vêm com vidas de prateleira mais curtas.
Após estimar a vida econômica de um ativo com vida de sete anos, uma empresa então amortizaria as despesas de P&D capitalizadas igualmente ao longo da vida de sete anos. No exemplo abaixo, assumiremos que a amortização do ativo usa a abordagem de linha reta.
Exemplo de Capitalização de P&D
Abaixo está um exemplo dos cálculos de capitalização e amortização de P&D em uma planilha Excel. As premissas-chave são que um total de $100.000 foi gasto em pesquisa e desenvolvimento, há um valor residual de $20.000, o produto desenvolvido tem uma vida comercial de 5 anos, e a despesa de amortização usa o método de linha reta.
Com base nessas premissas, a empresa teria uma despesa de amortização de $16.000 a cada ano, por cinco anos, até atingir o valor residual de $20.000. Ao amortizar o custo ao longo de cinco anos, o lucro líquido do negócio é suavizado e as despesas são mais estreitamente combinadas às receitas.
Baixe o Modelo Gratuito
Insira seu nome e e-mail no formulário abaixo e baixe o modelo gratuito agora!
Recursos Relacionados
Obrigado por ler este guia sobre capitalização de despesas de P&D. A CFI é a provedora global oficial do programa Analista de Modelagem Financeira e Avaliação (FMVA)® para certificação de analistas. Para avançar em sua carreira, estes recursos adicionais da CFI ajudarão:
- Ciclo Contábil
- Despesas Acumuladas
- Princípio de Reconhecimento de Receita
- Projeção de Itens da Demonstração do Resultado
-

Contabilidade Financeira: Guia Completo para Iniciantes
A contabilidade financeira é uma necessidade para empresas de qualquer porte. Ela registra todas as transações e resume essas transações por meio de demonstrações financeiras. O objetivo principal da
-

Contabilidade Gerencial vs. Contabilidade Financeira: Diferenças Essenciais Explicadas
Se você sempre pensou que a contabilidade gerencial, às vezes chamada de contabilidade de gestão, e a contabilidade financeira eram o mesmo tipo de contabilidade, pode se surpreender. Embora ambas lid
Artigos em Destaque
- Entendendo a Contabilidade: Seu Papel na Estratégia Empresarial
- Contabilidade Explicada: Entendendo Registos Financeiros e Reporte
- Conservadorismo Contabilístico: Definição, Exemplos e Importância
- Despesas Acumuladas: Definição, Exemplos e Contabilidade Explicada
- Guias Completos de Contabilidade: Recursos para Analistas Financeiros (CFI)
- FASB: Entenda as Normas Contábeis Financeiras e o GAAP
- FASB: Entendendo as Normas Contábeis Financeiras nos EUA
- Contabilidade Gerencial: Conceitos, Técnicas e Desempenho
-
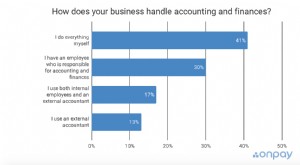 Contabilidade para Ecommerce: Simplifique Suas Finanças e Cresça Seu Negócio
Quando você pergunta a um dono de negócio de ecommerce qual é a parte menos favorita do trabalho — a maioria dirá contabilidade. (Se você é aquela joia rara que ama contabilidade, high-five virtual pa...
-
 Compreender os Tipos de Contabilidade: Um Guia Abrangente
Se está apenas a passar por Contabilidade 101, provavelmente ainda está um pouco confuso sobre os vários tipos de áreas contabilísticas usadas hoje. Afinal, contabilidade não é tudo contabilidade? Na...