
Valor Contábil (Carrying Amount): Definição, Cálculo e Importância
O valor contábil (carrying amount) é o custo original de um ativo conforme refletido nos livros ou balanço patrimonial de uma empresa, menos a depreciação acumulada do ativo. Também é chamado de valor livro (book value) e não é necessariamente o mesmo que o valor justo (fair value) ou valor de mercado de um ativo.
Valor Contábil vs. Valor de Mercado
Valor contábil e valor de mercado diferem de várias maneiras, conforme listado abaixo:
- Valor contábil é o valor de um ativo como aparece no balanço patrimonial e é adquirido, após deduzir sua depreciação acumulada e despesas de impairment. O valor de mercado de um ativo, por outro lado, depende de oferta e demanda, onde se a demanda é alta, seu valor aumenta, e se a demanda é baixa, seu valor diminui.
- Valor contábil baseia-se na depreciação gradual do valor de um certo ativo, o que significa que seu valor mudará e declinará ao longo do tempo. Valor de mercado é o valor dado a um ativo quando está sendo vendido no mercado aberto.
Exemplo de Valor Contábil
Digamos que uma empresa possui um trator valendo $80.000 para ser usado no desenvolvimento de sua mais nova propriedade. A depreciação anual do trator é $3.000 e espera-se que ainda seja útil por 20 anos, momento em que o valor residual é esperado ser $20.000. A depreciação anual é, portanto, $3.000 (($80.000-20.000)/20 anos). No final dos 20 anos, o valor contábil do trator é $20.000.
Exemplo de Valor Justo
Dado o mesmo trator, seu valor justo dependerá da oferta e demanda no mercado. Se, no momento em que foi vendido no mercado, a demanda por tratores é alta, pode ser precificado acima de seu valor contábil. O oposto também pode ser verdade se a demanda cair. O preço do trator pode subir ou descer, dependendo de quanto os compradores estão dispostos a pagar por ele.
Valor Contábil vs. Valor Livro
Muitas pessoas usam os termos valor contábil e valor livro em diferentes indústrias. Mas o que não sabem é que ambos os termos são, em última análise, a mesma coisa e são intercambiáveis. O termo valor contábil refere-se ao valor do ativo que é carregado até o final de sua vida, enquanto o termo valor livro refere-se ao custo de compra do ativo que é registrado nos livros ou balanço patrimonial da empresa menos a depreciação acumulada.
Como Calcular o Valor Contábil
É uma tarefa muito simples calcular o valor contábil, como mostrado no exemplo acima. Mas para torná-lo mais claro, vamos explicá-lo abaixo:
- Pegue o custo original de compra do ativo menos o valor residual.
- Divida esse número pelo número de anos que o ativo deve ser útil para gerar o valor de depreciação anual e registre anualmente.
- Calcule a depreciação acumulada (número de anos passados * depreciação anual)
- Subtraia a depreciação acumulada do preço de compra original para obter o valor contábil.
Depreciação no Valor Contábil
Depreciação é a redução do valor de um ativo tangível devido a desgaste. Ativos tangíveis incluem edifícios, equipamentos, móveis e veículos. Um dos métodos mais fáceis e comumente aceitos de computar depreciação é o método de depreciação de linha reta. Usando o método de linha reta, o mesmo valor de depreciação é copiado para cada ano, como foi feito no exemplo acima onde se o valor de depreciação para o primeiro ano é $3.000, seria o mesmo valor para os anos subsequentes.
O outro método é o método de depreciação de saldo decrescente duplo, também conhecido como método de 200% de saldo decrescente. Com o método DDB, a depreciação é mais rápida que a de linha reta, mas não tornará o valor de depreciação maior. Significa apenas que a depreciação é maior nos primeiros anos, mas menor nos anos posteriores.
Leituras Relacionadas
A CFI é a provedora oficial do programa global Analista de Modelagem Financeira e Avaliação (FMVA)®, projetado para ajudar qualquer pessoa a se tornar um analista financeiro de classe mundial. Para continuar avançando em sua carreira, os recursos adicionais da CFI abaixo serão úteis:
- Valor da Empresa vs. Valor do Patrimônio Líquido
- FCFF vs. FCFE
- Abordagem de Avaliação de Mercado
- Métodos de Avaliação
-

Valor Nominal (Par Value): Entendendo Títulos e Ações
O valor nominal (par value) é o valor nominal ou facial de um título, ação ou cupom, conforme indicado no certificado do título ou da ação. O certificado é emitido pelo credor e dado ao devedor ou por
-

Depreciação Fiscal Explicada: Um Guia Completo para Contribuintes
A depreciação fiscal é a despesa de depreciação reivindicada por um contribuinte em uma declaração de imposto para compensar a perda no valor de ativos tangíveis usados em atividades geradoras de rend
Artigos em Destaque
- Entendendo o Valor do Dólar: Fatores de Apreciação e Depreciação
- Desconto vs. Juros Compostos: Entendendo o Valor do Dinheiro no Tempo
- Entendendo o Valor de Face dos Títulos (Bonds): Definição e Importância
- Desvalorização de Moedas: Causas e Fatores Econômicos
- Fatores que influenciam o valor do dinheiro: visão geral
- Como Entender os Números da Bolsa de Valores
- Valor vs. Valor de Mercado: Entendendo as Diferenças-Chave
- Valor do Bitcoin: Explorando Valor Mínimo e Riscos de Investimento
-
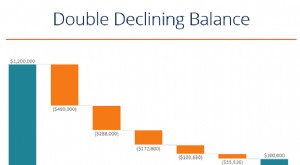 Depreciação pelo Método do Saldo Decrescente Duplo: Definição e Cálculo
O método de depreciação pelo saldo decrescente duplo é uma forma de depreciação acelerada que dobra a taxa de depreciação padrão. É frequentemente utilizado para depreciar ativos imobilizados de forma...
-
 Convenção do Semi-ano para Depreciação: Entendendo as Regras
A convenção do semi-ano (half-year convention) para depreciação assume que ativos fixos estiveram em serviço por metade de seu primeiro ano, independentemente de quando foram efetivamente adquiridos. ...