
Factoring de Contas a Receber: Guia Completo
Factoring de contas a receber, também conhecido como factoring, é uma transação financeira na qual uma empresa vende suas contas a receber a uma empresa financeira especializada em comprar recebíveis com desconto (chamada de factor). O factoring de contas a receber também é conhecido como factoring de faturas ou financiamento de contas a receber.
Entendendo Como Funciona o Factoring de Contas a Receber
Factoring é uma transação financeira na qual uma empresa vende seus recebíveis a uma empresa financeira (chamada de factor). O factor cobra o pagamento dos recebíveis dos clientes da empresa.
As empresas escolhem factoring se desejam receber dinheiro rapidamente em vez de esperar pela duração dos termos de crédito. O factoring permite que as empresas aumentem imediatamente seu saldo de caixa e paguem quaisquer obrigações pendentes. Portanto, o factoring ajuda as empresas a liberar capital de giro que está vinculado em contas a receber e também transfere o risco de default associado aos recebíveis para o factor.
Como as Contas a Receber são Precificadas pelas Empresas de Factoring
Empresas de factoring cobram o que é conhecido como "taxa de factoring". A taxa de factoring é uma porcentagem do valor dos recebíveis sendo faturados. A taxa cobrada pelas empresas de factoring depende de:
- A indústria em que a empresa atua
- O volume de recebíveis a serem faturados
- A qualidade e solvência dos clientes da empresa
- Dias pendentes em recebíveis (dias médios pendentes)
Além disso, a taxa depende se é factoring com recurso ou sem recurso. Empresas de factoring geralmente cobram uma taxa menor para factoring com recurso do que para factoring sem recurso. Quando o factor assume todo o risco de dívidas duvidosas (no caso de factoring sem recurso), uma taxa mais alta é cobrada para compensar o risco. Com factoring com recurso, a empresa que vende seus recebíveis ainda tem alguma responsabilidade perante a empresa de factoring se alguns dos recebíveis se mostrarem incobráveis.
Em essência, mais fácil a empresa de factoring sente que a cobrança dos recebíveis provavelmente será, menor a taxa de factoring.
Factoring com Recurso e Sem Recurso
O factoring de contas a receber pode ser sem recurso ou com recurso.
Aqui está uma comparação entre os dois:
- Transferência com recurso: Na transferência com recurso, o factor pode exigir dinheiro de volta da empresa que transferiu os recebíveis se não conseguir cobrar dos clientes.
- Transferência sem recurso: Na transferência sem recurso, o factor assume todo o risco de recebíveis incobráveis. A empresa que transferiu os recebíveis não tem responsabilidade por recebíveis incobráveis.
Exemplos de Factoring de Contas a Receber
1. Transferência sem recurso
A Empresa A transfere $500 milhões de recebíveis, sem recurso, por recebimentos de $400 milhões. A entrada no diário seria a seguinte:

Nota: $100 milhões são considerados despesa de juros. Mostra que a empresa obteve fluxo de caixa antes do que teria se esperasse os recebíveis serem cobrados.
2. Transferência com recurso
A Empresa A transfere $500 milhões de recebíveis, com recurso, por recebimentos de $450 milhões menos uma retenção de $50 milhões. Mais tarde, o factor consegue cobrar recebíveis de $490 milhões ($10 milhões de recebíveis incobráveis). As entradas no diário são as seguintes, com a entrada inicial abaixo:

Nota: A conta "Devido do factor" é o pagamento potencial para possíveis não-cobráveis.
Após o factor cobrar $490 milhões de recebíveis ($10 milhões incobráveis):

Mais Recursos
A CFI é a provedora oficial do programa global de certificação Financial Modeling and Valuation Analyst (FMVA)®, projetado para ajudar qualquer pessoa a se tornar um analista financeiro de classe mundial. Para continuar avançando em sua carreira, os recursos adicionais da CFI abaixo serão úteis:
- Ciclo de Vendas e Cobrança
- Provisão para Devedores Duvidosos
- Contas a Pagar
- Títulos a Receber
-

Entendendo Contas T: Um Guia para Profissionais de Contabilidade
Se você quer uma carreira em contabilidade, as Contas T podem ser suas novas melhores amigas. A Conta T é uma representação visual de contas individuais na forma de um T, tornando mais fácil rastrear
-
Contas a Receber: Guia Completo para Novas Empresas
Parte do processo de contabilidade de competência, contas a receber ajuda você a reconhecer receita quando ela é auferida, enquanto permite fornecer crédito aos seus clientes. Visão geral: O que são
Artigos em Destaque
- Créditos a Receber: Entendendo e Analisando seu Balanço Patrimonial
- Contas a Pagar vs. Contas a Receber: Explicação Clara e Comparativa
- Contas a Pagar (AP): Definição, Função e Importância
- Financiamento de Contas a Receber: Guia Completo para Empresas
- Índice Contas a Receber/Vendas: Definição e Análise
- Entendendo o Ciclo Contabilístico: Guia Completo
- Entendendo Despesas Contábeis: Um Guia Abrangente
- Entendendo Contas a Receber (AR): Um Guia Completo
-
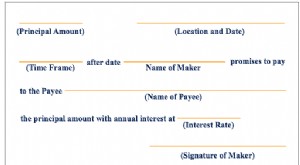 Compreender Notas a Receber: Um Guia Completo
Notas a receber são um item do balanço que regista o valor de notas promissórias que uma empresa tem a receber e deve receber pagamento. Uma nota promissória escrita dá ao detentor, ou portador, o dir...
-
 Qualidade das Contas a Receber: Indicador Chave de Saúde Financeira
A qualidade das contas a receber é a probabilidade de que os fluxos de caixa devidos a uma empresa na forma de recebíveis sejam efetivamente cobrados. Analisar a qualidade dos recebíveis de uma empres...