
SPACs Explicados: Guia Completo sobre Empresas de Aquisição de Finalidade Específica
Uma SPAC (Special Purpose Acquisition Company) — Empresa de Aquisição de Finalidade Específica — é uma corporação formada com o único objetivo de levantar capital de investimento via oferta pública inicial (IPO). Antes do IPO, a empresa é considerada privada, geralmente com poucos investidores (fundadores, amigos, família, venture capitalists, angel investors). Essa estrutura permite que investidores aportem recursos a um fundo, que será usado para adquirir uma ou mais empresas não especificadas, identificadas após o IPO. Por isso, esse tipo de "empresa casca" (shell firm) é frequentemente chamado de "blank-check company" (empresa de cheque em branco) na mídia.
Como Funciona uma SPAC
Fundadores (Sponsors)
Uma SPAC é formada por executivos experientes, confiantes de que sua reputação e experiência ajudarão a identificar uma empresa lucrativa para adquirir. Como a SPAC é apenas uma empresa "casca", os fundadores tornam-se o "ativo" na captação de recursos. Eles aportam o capital inicial e ficam com participação significativa na empresa adquirida (geralmente 20% das ações ordinárias). Frequentemente, os fundadores têm foco em um setor específico ao criar a SPAC.
Emissão do IPO
Ao emitir o IPO, a equipe de gestão da SPAC contrata um banco de investimento para conduzir a oferta. Acordam uma taxa (geralmente ~10% dos recursos do IPO). Os títulos vendidos no IPO são ofertados a um preço unitário, representando uma ou mais ações ordinárias.
O prospecto da SPAC foca principalmente nos sponsors, e menos no histórico da empresa e receitas, pois a SPAC não tem histórico de desempenho ou relatórios de receita. 100% dos recursos do IPO ficam em conta escrow (trust) até que uma empresa privada seja identificada como alvo de aquisição.
Aquisição da Empresa-Alvo (De-SPAC)
Após levantar o capital via IPO, a gestão tem 18 a 24 meses para identificar alvo e concluir a aquisição (prazo varia por empresa/setor). O valor de mercado justo da empresa-alvo deve ser ≥ 80% dos ativos em trust da SPAC.
Uma vez adquirida, os fundadores lucram com sua participação (usualmente 20% das ações ordinárias), enquanto investidores recebem participação acionária proporcional ao aporte. Se o prazo expirar sem aquisição, a SPAC é dissolvida e os recursos em trust (deduzidas taxas bancárias e de corretagem) são devolvidos aos investidores. Durante a operação da SPAC, a gestão não recebe salários até a conclusão do negócio.
Estrutura de Capital da SPAC
Units Públicas (Public Units)
A SPAC lança IPO para captar capital para aquisição. Capital vem de investidores de varejo e institucionais. 100% do dinheiro do IPO vai para conta trust. Em troca, investidores recebem units, cada uma compreendendo uma ação ordinária + um warrant (direito de comprar mais ações futuramente). Preço unitário típico: US$ 10,00. Após o IPO, as units se separam em ações e warrants, negociáveis no mercado público. O warrant oferece compensação adicional ao investidor pelo risco.
Ações dos Fundadores (Founder Shares)
Fundadores compram founder shares no registro da SPAC, pagando valor nominal por quantidade que resulte em 20% de participação nas ações em circulação após o IPO. Destinam-se a compensar a gestão, que não recebe salário ou comissão até a conclusão da aquisição.
Warrants
As units vendidas ao público incluem fração de warrant, permitindo comprar uma ação ordinária completa. Dependendo do banco emissor e tamanho da SPAC, um warrant pode ser exercível por fração (metade, um terço, dois terços) ou ação inteira.
Exemplo: se preço unitário no IPO é US$ 10, o warrant pode ser exercível a US$ 11,50/ação. Warrants públicos tornam-se exercíveis 30 dias após a transação De-SPAC ou 12 meses após o IPO da SPAC.
Warrants públicos são liquidados em dinheiro (cash-settled): investidor paga o custo total do warrant em dinheiro para receber a ação. Warrants dos fundadores podem ser liquidados líquidos (net settled): não precisam desembolsar dinheiro; recebem ações com valor de mercado igual à diferença entre preço da ação e preço de exercício do warrant.
-
SPACs Explicados: Guia Completo sobre Empresas de Aquisição de Propósito Específico
Empresas de aquisição de propósito específico (SPACs), ou empresas de cheque em branco, tornaram-se cada vez mais populares entre investidores nos últimos anos. As empresas podem economizar tempo e di
-

SPACs Explicados: Guia Completo sobre Empresas de Aquisição de Propósito Especial
Uma empresa de aquisição de propósito especial (SPAC) é uma empresa de capital aberto criada no papel com o propósito de adquirir ou fundir-se com uma empresa privada. Através da fusão ou aquisição,
Artigos em Destaque
- SPACs (Empresas de Aquisição de Propósito Específico): Visão Geral Completa
- Compreendendo o Custo de Aquisição: Definições e Aplicações
- Entendendo o Processo de IPO: Guia Completo
- Dividendos Especiais: Entenda as Distribuições Extraordinárias
- Entendendo IPOs Quentes: Um Guia para Ofertas Públicas Iniciais
- Empresas Associadas: Definição, Participação Acionária e Exemplos
- Vantagem Competitiva: Definição, Estratégias e Métricas-Chave
- Oferta Pública Inicial (IPO): Guia Completo
-
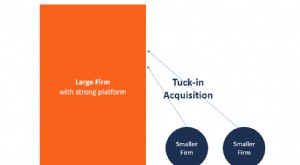 Aquisições Tuck-in: Definição, Estratégia e Benefícios
Uma aquisição tuck-in envolve a aquisição de uma empresa menor e sua integração à plataforma do adquirente. O adquirente — geralmente uma grande empresa com grande infraestrutura que a menor não possu...
-
 Entendendo IPOs: Um Guia Completo para Investidores
Você já assistiu à festa que acontece na Times Square a cada véspera de Ano Novo? Melhor ainda, já esteve na Times Square perto da meia-noite na véspera de Ano Novo? Todos observam aquela grande bola ...