
Greenmail Explicado: Entendendo Táticas de Defesa Corporativa
O que é Greenmail?
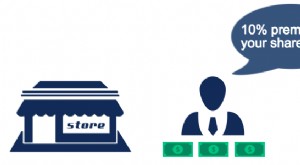
Greenmail é a prática de comprar ações suficientes em uma empresa para ameaçar uma aquisição hostil, de modo que a empresa-alvo recompra suas ações a um prêmio. Em relação a fusões e aquisições, a empresa faz um pagamento de greenmail como medida defensiva para interromper a oferta de aquisição. A empresa-alvo deve recomprar as ações a um prêmio substancial para frustrar a aquisição, o que resulta em um lucro considerável para o praticante de greenmail.
Principais Conclusões
- Greenmail é uma prática pela qual um praticante compra um bloco substancial de ações de uma empresa e ameaça uma aquisição hostil.
- A empresa-alvo pode resistir à tentativa de aquisição recomprando suas ações a um prêmio do praticante de greenmail.
- Greenmail tornou-se mais frequente e controverso durante os anos 1980.
- Disposições anti-greenmail, leis, regulamentos e impostos tornaram o greenmail mais difícil após os anos 1980.
- Críticos veem o greenmail como uma prática predatória semelhante à extorsão, mas pode ser defendido como uma solução de livre mercado para disputas entre acionistas.
Entendendo o Greenmail
Como chantagem (blackmail), greenmail é dinheiro pago a uma entidade para interromper ou prevenir comportamento agressivo. Em fusões e aquisições, é uma medida anti-aquisição na qual a empresa-alvo paga um prêmio, conhecido como greenmail, para recomprar suas próprias ações a preços inflacionados de um invasor corporativo. Após aceitar o pagamento de greenmail, o invasor geralmente concorda em descontinuar a aquisição e não comprar mais ações por um tempo específico.
O termo "greenmail" vem de uma combinação de blackmail (chantagem) e greenbacks (dólares americanos). O alto número de fusões corporativas que ocorreram durante os anos 1980 levou a uma onda de greenmail. Durante esse tempo, suspeitava-se que alguns invasores corporativos, buscando apenas lucro, iniciavam ofertas de aquisição sem intenção de seguir adiante com a aquisição.
Greenmail é muito menos comum hoje devido a leis, regulamentos, impostos e disposições anti-greenmail.
Embora o greenmail ainda ocorra tacitamente de várias formas, várias regulamentações federais e estaduais tornaram-no muito mais difícil. Em 1987, o Internal Revenue Service (IRS) introduziu um imposto especial de 50% sobre os lucros de greenmail. Além disso, as empresas introduziram vários mecanismos de defesa, referidos como pílulas de veneno, para deter investidores ativistas de fazer ofertas de aquisição hostis.
Uma disposição anti-greenmail é uma cláusula especial no estatuto social de uma empresa que impede o conselho de administração de aprovar pagamentos de greenmail. Uma regra anti-greenmail removerá a possibilidade de que um conselho tome o caminho mais fácil e pague um adquirente indesejado das ações da empresa, deixando os acionistas em pior situação.
Crítica ao Greenmail
Greenmail é frequentemente visto como uma prática predatória, beirando a extorsão. Nesta visão, o praticante de greenmail que compra ações não pretende participar das operações da empresa como acionista. Em vez disso, o praticante compra as ações com a intenção apenas de ameaçar a gestão com uma aquisição hostil ou outras ações. Se bem-sucedido, os críticos acreditam que o praticante lucra às custas da empresa sem fornecer nada em troca.
Greenmail é conceitualmente semelhante à chantagem, mas "green" denota dinheiro legítimo.
Benefícios do Greenmail
Apesar de sua reputação sinistra, algumas formas de greenmail podem ser vistas como soluções de livre mercado para disputas reais entre acionistas. Um invasor corporativo pode genuinamente acreditar que os recursos dentro da empresa não são usados eficazmente. Uma solução pode ser vender ativos com lucro para outras empresas, que presumivelmente poderiam colocá-los em melhor uso. Este arranjo poderia ser benéfico para o invasor corporativo, outros acionistas e a sociedade como um todo.
No entanto, a gestão da empresa pode não compartilhar a visão do invasor corporativo de que seus ativos seriam melhor utilizados por outros. Suponha que a gestão possa obter os fundos para pagar o greenmail. Isso fornece uma espécie de prova de livre mercado de que os ativos devem permanecer sob o controle da empresa. O invasor corporativo abre mão dos lucros que poderiam ser obtidos vendendo ativos vendendo ações em vez disso. Se o invasor puder ganhar mais dinheiro vendendo os ativos, o greenmail não ocorre porque seria antieconômico e ineficiente. Portanto, o greenmail só ocorre quando é benéfico neste sentido.
Exemplo do Mundo Real
Sir James Goldsmith foi um notório invasor corporativo nos anos 1980. Ele orquestrou duas campanhas de greenmail de alto perfil contra a St. Regis Paper Company e a Goodyear Tire and Rubber Company (GT). Goldsmith ganhou $51 milhões de seu empreendimento na St. Regis e $93 milhões de sua incursão na Goodyear, que levou apenas dois meses.
Em outubro de 1986, Goldsmith comprou uma participação de 11,5% na Goodyear a um custo médio de $42 por ação. Ele também apresentou planos para financiar uma aquisição da empresa junto à Securities and Exchange Commission (SEC). Parte de seu plano era fazer a empresa vender todos os seus ativos, exceto o negócio de pneus. Este plano não foi bem recebido entre os executivos da Goodyear.
Em resposta à resistência da Goodyear, Goldsmith propôs vender sua participação de volta à empresa por $49,50 por ação. Este tipo de proposta de braço forte é frequentemente chamado de resgate ou beijo de despedida. Eventualmente, a Goodyear aceitou e subsequentemente recomprou 40 milhões de ações dos acionistas a $50 por ação, o que custou à empresa $2,9 bilhões. O preço das ações da Goodyear caiu para $42 imediatamente após a recompra.
-
Greenmail Explicado: Táticas, Riscos e Implicações
Cometer Greenmail envolve comprar um número significativo de ações em uma empresa-alvo, ameaçar uma aquisição hostil e, então, usar a ameaça para forçar a empresa-alvo a recomprar as ações a um preço
-
Entendendo as "Pílulas de Veneno" e Outras Defesas Contra Aquisições Hostis
Medidas de defesa contra aquisições hostis (conhecidas como shark repellents ou pílulas de tubarão) são estratégias usadas por uma empresa para bloquear tentativas de aquisição hostil. Em M&A, aquisiç
Artigos em Destaque
- Entendendo o Free Float de Ações: Guia para Investidores
- Entendendo a Diluição de Ações: Causas e Impacto nos Investidores
- Insider Trading: Definição, Riscos e Implicações Legais
- Entendendo Ações Large Cap: Definição e Características
- Entendendo a Negociação Over-the-Counter (OTC): Um Guia Completo
- Ações Preferenciais: Entendendo Direitos e Benefícios do Investidor
- Entendendo o Short Interest: Definição e Implicações de Mercado
- Greenmail Explicado: Entendendo Táticas de Defesa Corporativa
-
 Crise da Indústria Petrolífera no Texas: Ameaça de Aquisição Chinesa paira sobre Falências
Preços em queda livre causaram estragos nas empresas petrolíferas do Texas, que lutam para evitar uma onda de falências que assolou o setor nos últimos cinco anos, deixando-as como alvos fáceis para r...
-
 Como Resgatar Certificados de Ações Antigos: Um Guia Completo
Se você encontrou ou herdou um certificado de ações e não sabe o que fazer, não está sozinho. Eles não são tão fáceis de comprar e vender quanto as ações eletrônicas, e um investidor pode até não cons...