
Entendendo Opções de Ações para Funcionários: Dentro do Dinheiro vs. Fora do Dinheiro
Se você tem opções de ações para funcionários, considere-se sortudo. Se essas opções estão "dentro do dinheiro" (in the money), considere-se ainda mais sortudo. Estar "dentro do dinheiro" significa ter um spread positivo entre o preço de exercício da opção e o valor atual da ação. Em contraste, quando o preço de exercício das opções está abaixo do valor atual da ação, diz-se que suas opções estão "submersas" (under water).
Independentemente de suas opções valerem algo no momento, vale a pena entender o tipo de opções de ações que você possui e o possível impacto que seu exercício pode ter sobre seu imposto de renda federal.
ISOs e NQSOs
Existem dois tipos de opções de ações: opções de ações de incentivo (ISOs - Incentive Stock Options) e opções de ações não qualificadas (NQSOs - Nonqualified Stock Options). ISOs só podem ser concedidas a funcionários, enquanto NQSOs também podem ser concedidas a diretores independentes, consultores ou outras partes. Para descobrir que tipo de opções você possui, verifique seu contrato de opção.
Tratamento tributário de NQSOs
Quando você exerce uma NQSO, a diferença entre o valor que pagou pela ação e o valor de mercado justo da ação no dia em que a opção é exercida é geralmente tributada como renda de compensação.
Tratamento tributário de ISOs
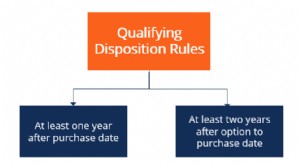
Quando você exerce uma ISO, não precisa relatar nenhuma renda ordinária, desde que cumpra um período mínimo de retenção. O período mínimo de retenção para receber tratamento tributário favorável para as ações que você compra é o posterior entre um ano a partir da data de exercício ou dois anos a partir da data de concessão da opção. Desde que você mantenha a ação pelo período mínimo de retenção, seus ganhos são tributados como ganhos de capital de longo prazo, não como renda ordinária ou ganhos de capital de curto prazo. As alíquotas de ganho de capital de longo prazo atualmente chegam a no máximo 15% e podem ser tão baixas quanto 5% para indivíduos em faixas de imposto de renda mais baixas. Para contribuintes nas faixas mais altas, a alíquota de 15% sobre ganhos de capital de longo prazo oferece um benefício especialmente significativo em comparação com a alíquota máxima de imposto de renda ordinário de 35%, permitindo que muito mais do benefício obtido com a opção de ação seja aproveitado.
Imposto Mínimo Alternativo (AMT)
Uma consideração importante para o planejamento tributário de ISOs, no entanto, é o AMT. O AMT é essencialmente um sistema federal de imposto de renda separado com suas próprias alíquotas e seu próprio conjunto de regras que regem o reconhecimento e o momento de receitas e despesas. O AMT tem vários "ajustes" para calcular o imposto mínimo devido. Por exemplo, sob o cálculo do AMT, nenhuma dedução é permitida para impostos estaduais e locais pagos, e isenções pessoais também são excluídas. No sistema tributário regular, o imposto geralmente é diferido até você vender a ação adquirida. Mas para fins de AMT, quando você exerce uma ISO, a renda é geralmente reconhecida na medida em que o valor de mercado justo das ações adquiridas excede o preço pago por elas. Isso significa que um exercício significativo de ISOs em um ano pode gerar obrigação de AMT. Se ISOs forem exercidas e vendidas no mesmo ano, porém, nenhum ajuste de AMT é necessário, já que qualquer renda seria reconhecida para fins de imposto regular também.
Dada a complexidade do AMT, é essencial trabalhar em estreita colaboração com seus assessores de investimento e tributários, que podem considerar todos os aspectos de sua situação financeira. Um planejamento cuidadoso garantirá que você, e não o IRS, colha o maior benefício do exercício de suas ISOs.
-
Fundamentos do Mercado de Ações: Guia para Iniciantes Investirem
Programas de notícias, filmes de Hollywood e séries de TV assumem que você sabe o que é o mercado de ações e como funciona. Todos sabem que você pode ganhar muito dinheiro no mercado de ações se soube
-
Opções de Venda (Put): Guia para Iniciantes sobre Compra e Venda
Opções de venda (put) são um tipo de opção que aumenta de valor quando uma ação cai. Uma put permite ao proprietário travar um preço predeterminado para vender uma ação específica, enquanto vendedores
Artigos em Destaque
- Opções de Ações para Funcionários (ESO): Guia Completo — Tipos, Tributação e Estratégias
- Ações vs. Opções de Ações: Entenda as Principais Diferenças
- Opções: Guia para Iniciantes em Compra e Venda
- Obrigações Conversíveis Inversas: Guia Completo para Investidores
- Compreender Fundos de Ações: Guia para Iniciantes
- Entender Implicações Fiscais de Incentive Stock Options (ISO)
- Opções de Ações para Funcionários: Guia Completo
- Entendendo Incentive Stock Options (ISOs): Requisitos e Benefícios Fiscais
-
 Opções de Ações (Stock Options): Guia Completo para Investidores
Uma opção de ação (stock option) é um contrato entre duas partes que dá ao comprador o direito de comprar ou vender ações subjacentes a um preço predeterminado (preço de exercício) dentro de um períod...
-
 Alienação Qualificada (Qualifying Disposition): Benefícios Fiscais na Venda de Ações nos EUA
Alienação qualificada (qualifying disposition) é termo tributário dos EUA para venda ou alienação de ações que recebe tratamento fiscal favorável para o vendedor pessoa física. É crucial porque a alí...