
Entendendo Incentive Stock Options (ISOs): Requisitos e Benefícios Fiscais
O que são Incentive Stock Options?
Uma Incentive Stock Option (ISO) é um tipo de opção de ação oferecida por empresas a seus funcionários. O código tributário proporciona benefício fiscal ao empregado. Existem requisitos específicos de qualificação que devem ser atendidos para manter o benefício. Caso contrário, a ISO torna-se uma opção de ação não qualificada (non-qualified stock option). Aqui estão os principais requisitos.
Apenas Funcionários
ISOs são benefício exclusivo para empregados. Empresas podem oferecer outros benefícios a não-empregados, mas quando empregados recebem opções de ações, na maioria das vezes são reservadas para executivos de alto escalão. Empregados regulares tipicamente recebem non-qualified stock options. Além de receber a ISO como empregado, o indivíduo deve exercê-la enquanto estiver empregado. Se demitido, deve exercer dentro de três meses após a demissão.
Regra da Década
A ISO deve ser concedida dentro de 10 anos da adoção ou aprovação dos acionistas. Uma vez autorizadas pelos acionistas, a empresa tem uma década para distribuí-las. Uma vez concedidas ao empregado, têm data de expiração de 10 anos a partir da concessão.
Plano Escrito
Para emitir ISOs, a empresa deve ter um plano escrito. Ele deve detalhar tudo claramente: quantas ações podem ser distribuídas a cada empregado e quais empregados são elegíveis. Após elaborado, os acionistas devem aprovar o plano dentro de 12 meses da adoção.
Preço de Exercício
Regras também ditam o preço de exercício. Na autorização, o preço deve ser igual ou superior ao valor justo de mercado da ação nessa data. A empresa não pode dar desconto aos empregados comparado ao mercado.
Sem Transferência
ISOs não podem ser transferidas a outro indivíduo. A única exceção é se forem passadas por testamento ou se o titular falecer e os bens passarem por inventário. Caso contrário, não podem ser transferidas sob nenhuma circunstância. Isso deve constar no plano escrito.
Regra dos $100.000
ISOs não podem exceder $100.000 por ano civil, por indivíduo. Se o indivíduo exercer ações acima desse valor, o excedente será tratado como non-qualified stock option.
-
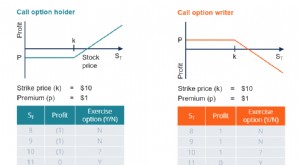
Opções de Ações (Stock Options): Guia Completo para Investidores
Uma opção de ação (stock option) é um contrato entre duas partes que dá ao comprador o direito de comprar ou vender ações subjacentes a um preço predeterminado (preço de exercício) dentro de um períod
-
Dominar a Negociação de Opções: Estratégias Altistas e Baixistas
Como trader de opções, sabe que a negociação de opções requer conhecimento avançado de estratégias. Na verdade, pode levar anos a entender as complexidades da negociação de opções. (Lembre-se apenas d
Artigos em Destaque
- Entender Implicações Fiscais de Incentive Stock Options (ISO)
- Entendendo Incentive Stock Options (ISOs): Requisitos e Benefícios Fiscais
- Incentive Stock Options (ISOs): Visão Geral Completa
- Entendendo Modelos Tradicionais de Precificação: Black-Scholes e Monte Carlo
- Opções vs. Ações: Entendendo as Diferenças Cruciais para Investidores
- Puts e Calls: Guia para Iniciantes no Trading de Opções
- Entendendo Investidores em Opções: Estratégias e Benefícios
- Investimento em Opções sobre Ações: Guia para Iniciantes
-
 Entendendo Opções de Ações: Guia para Iniciantes no Trading
Negociar opções de ações é uma forma de entrar no investimento em ações sem grandes quantias de dinheiro, limitando simultaneamente o risco de perder dinheiro. O trading de opções tem o seu próprio vo...
-
 Entendendo Opções de Ações: Guia para Iniciantes sobre Puts e Calls
O que é uma Opção de Ação? Uma opção de ação dá ao investidor o direito, mas não a obrigação, de comprar ou vender uma ação a um preço acordado e em uma data específica. Existem dois tipos de opções: ...