
Entender Implicações Fiscais de Incentive Stock Options (ISO)
Empresas por vezes incentivam colaboradores a trabalhar mais através de incentive stock options (ISO). Funcionários podem comprar estas ISOs a preço muito inferior e mantê-las por 10 anos. Estas opções conferem benefício fiscal federal ao empregado, sendo por vezes chamadas ISOs. Têm benefício fiscal: os detentores não pagam imposto de rendimento ou de emprego sobre a diferença calculada entre o preço e o valor de mercado destas ações. No entanto, em alguns casos o proprietário da ISO pode ter de pagar imposto mínimo alternativo. Para calcular dívidas fiscais devido à ISO, precisa entender o que estas ações com benefício fiscal realmente significam.
Benefícios Fiscais nas ISOs
Para garantir o benefício total da sua ISO, deve manter as ações pelo maior tempo possível. A maioria das ISOs tem um período de retenção específico, o que significa que não obterá o máximo benefício fiscal se vender as ações demasiado cedo. Manter a ISO torna-a uma ação de ganho de capital a longo prazo, tributada a taxa muito menor. Isso significa que não terá de reportar qualquer parte da ISO como rendimento de compensação, que viria com taxa de imposto muito mais alta.
Gerir ISOs
Após comprar as ISOs, normalmente é obrigado a mantê-las por um ano. Pode então exercer as opções comprando ações. Depois deve manter estas ações por mais um ano antes de vender. Isto torna o seu lucro ganho de capital a longo prazo. Deve também declarar qualquer lucro entre a concessão da ISO e o exercício como ganho de capital.
Aspectos Fiscais Negativos das ISOs
Embora estas ações sejam dadas como benefício fiscal, se não forem geridas com cuidado, podem custar muito ao empregado. Inclui ser atingido com imposto pesado ao tentar retirar a ISO. Este imposto é o imposto mínimo alternativo, que pode consumir a maioria dos benefícios fiscais recebidos anteriormente. Pode alterar isto pagando imposto sobre lucros no ano em que recebe a ação, e tentar recuperar através de créditos nos anos seguintes. Porém, é tarefa difícil, podendo precisar de contabilista. Além disso, mesmo tendo de manter as opções por um ano antes de usá-las, se sair da empresa, deve gastá-las dentro de 90 dias. Isso significa que às vezes as opções têm de ser usadas antes do período de retenção acabar, custando muito dinheiro.
-
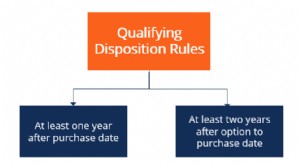
Alienação Qualificada (Qualifying Disposition): Benefícios Fiscais na Venda de Ações nos EUA
Alienação qualificada (qualifying disposition) é termo tributário dos EUA para venda ou alienação de ações que recebe tratamento fiscal favorável para o vendedor pessoa física. É crucial porque a alí
-
Guia Fiscal para Autônomos: 4 Dicas Essenciais para Freelancers
Veja como enfrentar a temporada de impostos como trabalhador freelancer. Pontos-chave Os impostos podem ser mais complicados para quem é autônomo. Vai precisar de tempo para reunir a documentação ce
Artigos em Destaque
- Estratégias Fiscais para Forex: 3 Dicas Essenciais para Traders
- Dicas de Ações (Stock Tips): Riscos e Como Tomar Decisões Informadas
- Escolhendo o Corretor de Ações Certo: Um Guia Completo de Pesquisa
- Investimento em Ações para Iniciantes: 3 Dicas Essenciais
- Dicas Essenciais de Investimento em Ações para Melhor Performance
- Maximize Seus Retornos: 3 Dicas Essenciais para Gerenciar Ganhos com Ações
- Entendendo as Implicações Tributárias dos Dividendos em Ações
- Entendendo Incentive Stock Options (ISOs): Requisitos e Benefícios Fiscais
-
 Entendendo Opções de Ações: Guia para Iniciantes sobre Puts e Calls
O que é uma Opção de Ação? Uma opção de ação dá ao investidor o direito, mas não a obrigação, de comprar ou vender uma ação a um preço acordado e em uma data específica. Existem dois tipos de opções: ...
-
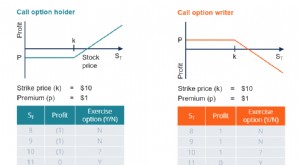 Opções de Ações (Stock Options): Guia Completo para Investidores
Uma opção de ação (stock option) é um contrato entre duas partes que dá ao comprador o direito de comprar ou vender ações subjacentes a um preço predeterminado (preço de exercício) dentro de um períod...