
Índice de Cobertura de Juros: Entendendo a Saúde Financeira
A cobertura de juros é um cálculo de quão facilmente uma empresa pode pagar os juros de suas dívidas dado seus lucros atuais. Esse conceito é relativamente simples, similar a uma razão "renda/dívida" em finanças pessoais. Dada sua renda atual, quão facilmente você pagaria os juros de suas dívidas? Se paga facilmente, ganha o suficiente para sua dívida atual. Se seria um esforço, sua renda pode não ser suficiente. Essa é a estrutura básica da análise de cobertura de juros para uma empresa.
Lucro Antes de Juros e Impostos (LAJIR / EBIT)
A primeira coisa para avaliar a cobertura de juros é a renda da empresa, ou Lucro Antes de Juros e Impostos (EBIT). Geralmente aceito como lucro bruto da empresa. É simplesmente quanto a empresa fez de vendas a clientes este ano. A empresa ainda não descontou despesas com impostos e pagamentos de dívidas; portanto, é um número completamente não ajustado.
Juros
O segundo número necessário é o total de juros que a empresa deve sobre todas as dívidas atuais. Inclui empréstimos para pequenos negócios, dívidas de cartão de crédito e dívidas a fornecedores. Sabendo os juros devidos, usa-se a fórmula:
EBIT / Juros = Cobertura de Juros
Objetivo: lucros maiores que dívida, resposta 1 ou maior. Nem sempre é o caso. Aqui entra a análise.
Analisando a Cobertura de Juros
Quando empresa opera com cobertura entre 1 e 1,5, sua capacidade de pagar dívidas é questionável. Exemplo: se você ganha $4.000/mês e tem hipoteca de $3.000, está na linha tênue. Se hipoteca fosse $2.000, cobertura seria 2, posição muito melhor. O mesmo para empresa: quanto maior a cobertura, melhor. Se cai abaixo de 1, risco imediato de falência. Analistas usam cobertura para mostrar força relativa e facilidade de cumprir obrigações.
Falhas da Cobertura de Juros
Há críticas à fórmula. Primeiro, alguns investidores preferem usar lucro líquido em vez de EBIT. Seria indicador maior dos ganhos reais, já que a empresa paga impostos e juros todo ano. Segundo, criticam que diferentes setores apresentam coberturas aceitáveis diferentes. Exemplo: concessionária de serviços públicos tem modelo estável, sobrevive a recessão. Cobertura próxima a 1 pode ser aceitável. Montadora de veículos está em negócio volátil. Precisa manter cobertura de 3 para ser considerada estável.
-
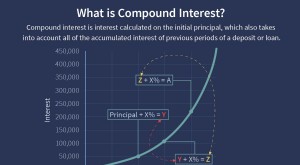
Juros Compostos Explicados: Como Fazer o Seu Património Crescer
O que são Juros Compostos? Juros compostos (ou juros de composição) são os juros sobre um empréstimo ou depósito calculados com base tanto no principal inicial quanto nos juros acumulados de períodos
-
Rácio de Cobertura de Juros (ICR): Definição, Fórmula e Interpretação
O Rácio de Cobertura de Juros (ICR - Interest Coverage Ratio) é um rácio financeiro usado para determinar o quão bem uma empresa pode pagar os juros sobre as suas dívidas pendentes. O ICR é comumente
Artigos em Destaque
- Juros Acumulados vs. Juros Capitalizados: Entendendo a Diferença
- Entendendo Encargos de Juros vs. Encargos Financeiros: Guia Completo
- Participação Minoritária (Non-Controlling Interest): Definição e Contabilidade
- Entendendo o Gap de Taxa de Juros: Definição e Implicações
- Entendendo as Leis de Liquidação de Dívidas: Proteções-Chave para Consumidores e Credores
- Compreender Fundos Internacionais: Benefícios e Características para Investidores
- Entendendo o Prospecto de Fundos Mútuos: Características Principais e O que Observar
- Entender Short Interest: Guia para Investidores
-
 Dividendos vs. Juros: Entendendo a Renda de Investimentos
Dividendos e juros são os dois principais tipos de renda que investidores podem receber. A distinção entre dividendos e juros é determinada pelo tipo ou classificação do investimento que paga a renda....
-
 LIBOR vs. Índice do Tesouro: Entendendo Benchmarks de Taxas de Juros
A Taxa Interbancária Oferecida de Londres (LIBOR) e o Índice do Tesouro são importantes benchmarks de taxas de juros, ou padrões. A LIBOR e o Índice do Tesouro são publicados diariamente e são usados ...