
Return on Equity (ROE): Guia para Avaliar Rentabilidade da Empresa
Return on Equity (ROE) é um múltiplo de avaliação comumente usado para determinar o valor de uma empresa. Investidores confiam no ROE para obter informação importante sobre o potencial de uma empresa. Aqui estão os fundamentos do ROE e por que é importante.
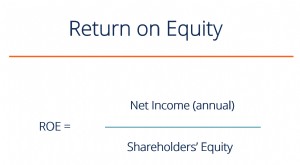
Return on Equity
O cálculo do ROE é muito simples: pega-se no rendimento líquido após impostos e divide-se pelo património dos acionistas. Isto diz exatamente quanto lucro a empresa consegue gerar quando as pessoas nela investem.
Por Que é Considerado Valioso
Muitos analistas acreditam que o ROE é uma das melhores ferramentas para determinar o valor de uma empresa. Esta métrica diz exatamente quanto lucro é gerado quando dinheiro é investido na empresa. Podem decompor numa base dólar a dólar. O princípio é: se investir um dólar na empresa, os acionistas receberão certa quantia em património.
Ao determinar isto, vê-se quão eficiente a empresa tem sido. Idealmente, quer investir em empresas muito eficientes que geram grandes lucros com inputs mínimos. Empresas que foram boas gestoras de investimentos dos acionistas trazem bons retornos. Se uma empresa não tem bom ROE, não é considerada eficiente. Investidores devem evitar colocar mais dinheiro nestas empresas pois não o gerem necessariamente bem.
O Que Procurar
Se acompanhou uma ação por certo tempo, gostará de ver um padrão a desenvolver. É bom sinal se o ROE da empresa tem aumentado consistentemente. Quer ver empresas que aumentam o ROE pois mostra que valorizam os acionistas, proporcionando retornos crescentes e recompensando-os por investir.
Cuidados
Embora este cálculo seja extremamente útil, há coisas a vigiar. Este número pode ser significativamente manipulado por empresas que tentam melhorar o seu ROE. Quando o património dos acionistas diminui, o ROE aumenta. Portanto, uma empresa poderia aumentar o ROE recomprando ações no mercado.
A empresa também poderia usar uma baixa contabilística (write-down) para diminuir o património. Isto faz-se quando um ativo é rebaixado de valor para acompanhar influências de mercado.
Outro problema do ROE é que ativos intangíveis não são calculados nesta medição. Aspetos como patentes e capital intelectual não podem ser contabilizados com este método.
-

Definindo Sucesso Financeiro: Metas e Estratégias para um Futuro Seguro
Sucesso monetário é difícil de definir em termos concretos. Embora todos tenham suas próprias definições, há muitos conselhos sobre como planejar um futuro financeiro melhor. Este artigo compartilha
-
Retorno sobre o Património (ROE): Definição, Cálculo e Significado
O retorno sobre o património (ROE) mostra a posição financeira de uma corporação. Em outras palavras, o retorno sobre o património mede a rentabilidade de uma empresa e reflete a eficiência com que um
Artigos em Destaque
- Criar Demonstrações Financeiras no Excel: Guia Passo a Passo
- Patrimônio Líquido Comum: Definição, Cálculo e Importância para Investidores
- Retorno sobre Patrimônio (ROE): Cálculo e Interpretação
- Estrutura Financeira: Entendendo Dívida vs. Patrimônio
- Retorno sobre Capital Empregado (ROCE): Guia Completo para Investidores
- Análise de Desempenho de Ações: Comparando seus Investimentos ao Mercado
- Entendendo as Limitações do Retorno sobre Patrimônio (ROE)
- Retorno sobre Patrimônio (ROE): Cálculo e Análise
-
 ROE (Retorno sobre Patrimônio Líquido): Definição, Fórmula, DuPont e Análise Completa
ROE (Return on Equity) mede a rentabilidade do capital próprio dos acionistas. É a razão entre o Lucro Líquido e o Patrimônio Líquido médio, expressa em percentual. Representa o retorno total sobre o ...
-
 Alcance Seus Sonhos: Guia para Definição Eficaz de Metas Financeiras
A definição de metas financeiras é vital para alcançar a grande visão que você tem para sua vida. Os sonhos e desejos que você tem geralmente só são alcançáveis se você tiver a capacidade financeira ...