
Alugar vs. Comprar: Guia Completo para Decisão de Casa Própria
Chega um momento na vida em que você pode se perguntar: "Devo continuar alugando, ou devo comprar minha própria casa?" Por mais inofensiva que a pergunta pareça, há muitos fatores envolvidos no salto do aluguel para a casa própria — alguns que você espera, e outros... talvez nem tanto.
Embora não exista fórmula infalível para determinar qual rota é 100% certa para qualquer pessoa, um tempo de reflexão em algumas áreas-chave pode ajudar você a tomar a decisão mais embasada possível.
Estou financeiramente preparado para comprar um imóvel?
Segundo lifehacker.com, seu imóvel deve custar no máximo 2,5 vezes seu salário, que é uma estimativa grosseira que não considera seu patrimônio líquido total. Para um cálculo melhor do valor que você aguenta, considere: salário líquido, suas dívidas, outras prioridades da vida, e uma folga para despesas.

Em poucos anos, essas estimativas podem ser um bom guia para decisões de orçamento, mas nem sempre consideram a acessibilidade de imóveis onde você mora.
Há frequentemente mais a considerar do que um cálculo rápido. Você precisará levar em conta coisas antes de estar pronto para decidir ou mesmo pensar em se mudar.
Parcela mensal
O fator mais óbvio para determinar se você aguenta comprar uma casa é definir qual será sua parcela mensal do financiamento. Vários fatores impactam o que você pagará: custo do imóvel, quanto de entrada, sua taxa de juros (APR), prazo do empréstimo e tipo de empréstimo.
Recomendações sobre qual porcentagem da renda deve ir para a parcela variam. Estimativas conservadoras podem ser tão pouco quanto 25% do salário líquido. Credores, porém, recomendam mirar em menos de 35% da renda bruta. Lembre-se que seus custos de aluguel não incluem manutenção e seguro da casa própria, então são dois cálculos diferentes.
Entrada (sinal)
Outro grande fator no processo de compra é o custo inicial muito alto da entrada. Embora teorias sobre o valor real sejam inconsistentes, muitos especialistas concordam que é do seu interesse pagar o mais próximo possível de 20%.
Nem todo credor vai exigir tanto, mas aqui estão bons motivos para dar a maior entrada possível, segundo Nerdwallet.
Se você realmente não tem certeza ou conforto com suas estimativas financeiras, pode sempre simular um teste. Forbes.com recomenda essencialmente começar a separar dinheiro como se tivesse financiamento. "Digamos que você paga R$ 5.000/mês de aluguel (equivalente a ~US$ 1.000), e estima que seu custo total para uma casa legal seria R$ 7.500/mês (equivalente a ~US$ 1.500). Tudo bem. Separe R$ 2.500/mês (equivalente a ~US$ 500), todo mês, para mostrar que aguenta a parcela maior. Você vai acumular dinheiro para entrada ou reservas."
Estou jogando dinheiro fora alugando?
Parece pergunta direta, certo? Mas, claro, há muito a pensar ao contemplar a resposta. Se está só começando a poupar, ou tem histórico de crédito fino, pode não ser a hora certa. Ainda.
Valor do imóvel
Primeiro, você tem que considerar as diferenças entre imóveis reais. No passado, a decisão próprio/aluguel era basicamente sobre morar em casa ou apartamento. Isso não é mais verdade.
Condomínios (condos) permitem propriedade de residência multifamiliar, e oportunidades de alugar casa independente são maiores que nunca. Então a decisão próprio-aluguel deve ser comparar maçãs com maçãs com imóveis comparáveis. Se está pensando em sair de apartamento pequeno e comprar casa média, vai achar que é mais caro simplesmente porque está pegando mais metros quadrados e quintal.
Custos de alugar uma casa
Há custos de oportunidade potenciais tanto para alugar quanto para comprar. Ao comprar, você pode eventualmente ter seu imóvel. Um dia, você vai quitar e será seu, em vez de continuar pagando aluguel pelo resto da vida e perdendo a chance de ter um ativo.
Também há o "custo" da falta de equity imobiliário e a impossibilidade de deduzir impostos relacionados à moradia. Exemplo ilustrado por Money.cnn.com: "suponha que você é proprietário morando em Nova York na faixa de 28% de imposto de renda. Se seu financiamento é US$ 200.000 a 4,5% de juros, você qualifica para US$ 3.585/ano em deduções fiscais."
A melhor forma de determinar os benefícios de alugar vs. comprar onde você mora é falar com um especialista na sua comunidade, como um banqueiro comunitário. Eles podem ter boa perspectiva sobre financiamentos fechados recentemente e como as parcelas se comparam a valores de aluguel.
Custos de comprar uma casa
No outro extremo, há também o custo de oportunidade de comprar a considerar — coisas como entrada e pagamentos de juros do financiamento. O custo da entrada é grande, especialmente em áreas caras, que é muito do seu patrimônio líquido para abrir mão de uma vez. Pode fazer mais sentido dar menos entrada e investir a diferença.
Casa própria também vem com multidão de despesas que não impactam o orçamento mensal do inquilino. Ao comprar seu imóvel, você também precisará considerar seguro residencial, seguro hipotecário privado (PMI), taxas de associação de moradores (HOA), IPTU e manutenção.
Estou mental e emocionalmente pronto para comprar uma casa?
Sim, isso pode parecer pergunta pesada para se fazer, mas pode haver mais autoanálise envolvida em chegar à resposta do que você imagina. Ao contemplar a casa própria, é importante considerar o quadro geral de se tornar proprietário.
A vida tem altos e baixos, tornando impossível saber exatamente onde você estará amanhã — quanto mais daqui a 30 anos. Porém, você pode examinar sua situação atual e pensar na probabilidade de diferentes cenários. Coisas como status de estudante, planos de viagem, trabalhos temporários, divórcio ou planejamento familiar, por exemplo, podem impactar significativamente o tempo que você ficará num lugar.
Qz.com apoia este ponto dizendo: "Se você vai ter uma casa por 30 anos, esses [custos fixos ao comprar] não importam muito. Mas se planeja vender em poucos anos, eles aumentam significativamente o preço efetivo de compra."
O estresse de preparar a compra, mais o estresse do fechamento e mudança podem ser drenantes. É útil entrar no processo sabendo que há muitos passos, muitos dos quais podem parecer subida em alguns momentos.
Nem toda resposta sobre comprar casa é sempre sobre dólares e centavos.
Olhe estas opções de todos os ângulos
Todas estas coisas são importantes para considerar, obviamente. Mas não é questão de escolher uma ou outra. A melhor abordagem é holística. Felizmente, existem calculadoras reais (como esta do Bankrate.com) que ajudam a chegar ao cerne da pergunta fazendo uma série de questões, como:
- Valor em poupança
- Quantidade de dívida
- Poupança para entrada
- Histórico de crédito
- Tempo que planeja ficar no imóvel
- Preços (e flutuações) na área onde quer morar
- Impactos de deduções fiscais
- Orçamento mensal para cobrir todos custos de proprietário
- Esforço para manter e conservar o imóvel
- Custos de emergência inesperados
- Quão fundo quer fincar raízes no local
No fim, há MUITO a considerar. Mas o mais importante é garantir que qualquer decisão que tome, seja algo que você está fazendo por si mesmo. Há muita gente com muita opinião por aí. Mas a verdade é que às vezes está certo, e às vezes não (pelo menos não agora).
-

Comprar Casa Sem Entrada: Suas Opções e Estratégias
Muitas pessoas sonham em comprar a casa própria, mas acreditam que não é possível por não terem dinheiro para a entrada. Tradicionalmente, os credores exigem 20% de entrada no financiamento imobiliári
-
Construir vs. Comprar Casa: Qual é Mais Acessível?
Se você está no mercado em busca de uma casa acessível para comprar, pode estar debatendo se é mais barato construir sua própria casa ou comprar uma já existente. Para quem já tentou uma grande refor
Artigos em Destaque
- Alugue sua Casa para Festas: Guia para Eventos de Sucesso e Renda Extra
- Aproveite o Patrimônio do Imóvel: Alugar para Comprar o Próximo
- Comprar Imóvel da Família: Guia para Evitar Problemas Legais e Fiscais
- Investindo em Imóveis para Aluguel: Guia Completo de Compra
- Primeiro Aluguel de Casa: Guia Completo para Jovens Casais
- Comprar Casa de Vendedor Particular: Guia Passo a Passo
- Alugar vs. Comprar: Análise Financeira Completa
- Estados Mais Acessíveis para Comprar Casa em 2024
-
 Investindo em Propriedades para Aluguel: Guia Passo a Passo para Iniciantes
Alcançar segurança financeira só é possível se você investir seu dinheiro para deixá-lo crescer. Sua conta poupança básica não vai render muito, CDBs oferecem retornos medianos, e o mercado de ações...
-
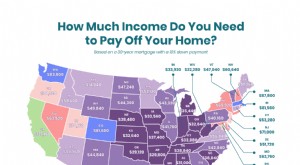 Requisitos de Rendimento para Compra de Casa por Estado nos EUA
Qual o rendimento necessário para comprar uma casa nos diferentes estados dos EUA? Deve poupar para a entrada? É boa ideia poupar primeiro para a entrada? Mapa do Rendimento Necessário para Comprar C...