
Requisitos do IRS para Cheques de Caixa de $5.000+: O que os Bancos Devem Divulgar
Um banco pode reportar um cheque de caixa de $5.000 ao IRS.
A Lei de Sigilo Bancário (Bank Secrecy Act) exige que certas transações monetárias sejam reportadas ao governo federal. A ideia por trás desta regra é que muitas atividades ilegais, como lavagem de dinheiro, evasão fiscal e terrorismo, podem motivar a transferência de grandes somas em dinheiro, então o governo obviamente quer saber sobre elas.
A Lei USA Patriot apertou um pouco as regras em 2001 para combater melhor o terrorismo, então a Lei Taxpayer First colocou algumas restrições ao IRS sobre essas transações em 2019. A conclusão é que há uma pequena chance de que um cheque de caixa de $5.000 possa ser reportado, mas não é de forma alguma uma certeza.
Existe um limite de $10.000
Tecnicamente, existe um limite de $10.000 para cheques de caixa, então $5.000 normalmente não acionaria um alerta. Bancos - ou virtualmente qualquer outra empresa que esteja recebendo essa quantia em dinheiro - devem apresentar o Formulário 8300 ao IRS, um "Relatório de Pagamentos em Dinheiro Acima de $10.000 Recebidos em um Comércio ou Negócio", quando recebem mais de $10.000 em dinheiro de qualquer cliente ou cliente.
Cheque de caixa é 'dinheiro'
"Dinheiro" não é apenas notas de papel, níqueis e centavos para fins de reportagem. Inclui cheques de viagem, ordens de pagamento e, sim, cheques de caixa. O IRS diz que "cheques de caixa" incluem cheques de tesoureiro e cheques bancários - basicamente qualquer coisa que tenha sido financiada com dinheiro frio e duro.
As regras são admitidamente obscuras, no entanto. O IRS indica que transferências bancárias não contam como dinheiro, nem cheques emitidos em sua própria conta bancária pessoal. E aqui é onde fica realmente complicado: uma empresa que aceita um cheque de caixa de $10.001 para uma compra não precisa apresentar um relatório porque, presumivelmente, o banco ou instituição financeira já o fez se o cheque de caixa foi financiado com dinheiro. Recursos que vêm de um empréstimo bancário também não são reportáveis.
Bancos têm um formulário de reportagem diferente para suas transações - Relatório FinCEN 112 - embora sirva ao mesmo propósito.
Quantias menores também são reportáveis
Complicando ainda mais a questão está o fato de que o limite de $10.000 não é imutável. O valor pode ser menor - até $5.000 - se um vendedor, empresa ou banco "sabe" que um indivíduo que está comprando um cheque de caixa ou pagando com dinheiro está tentando evitar ser reportado.
Pode suscitar suspeita se você comprar dois ou mais cheques de caixa ou fizer dois ou mais depósitos bancários dentro de 24 horas e o total atinja o limite de mais de $10.000, mesmo que ambas as transações fossem menores que $10.000. Este prazo pode se estender a um ano se os dois pagamentos separados estiverem relacionados à mesma transação. Esta prática às vezes é chamada de "estruturação" de compras ou depósitos.
Um vendedor, banco ou empresa pode entrar em contato por telefone com sua Divisão de Investigação Criminal local do IRS ou a Linha Direta de Instituições Financeiras do FinCEN se estiverem desconfiados de uma transação e não souberem o que fazer.
Quem deve reportar?
A Lei de Sigilo Bancário exige reportagem de vendedores, profissionais e empresas, não apenas bancos e instituições financeiras. A lista inclui penhores, advogados, seguradoras, agências de viagens e a maioria dos negócios de varejo. A chave é que o serviço ou propriedade sendo comprada é para uso pessoal.
O Formulário 8300 deve ser entregue ao IRS dentro de 15 dias da transação. Indivíduos que vendem propriedade pessoal mas não estão envolvidos no negócio de fazê-lo não precisam reportar.
-
Lei Glass-Steagall: História, Impacto e Significado
A Lei Glass-Steagall, também conhecida como Lei Bancária de 1933, é uma legislação que separou a banca de investimento da banca comercial. Foi patrocinada por dois membros do Congresso dos EUA, o Sena
-
Schedule D: Ganhos e Perdas de Capital - Guia de Declaração ao IRS
Você sobreviveu a um mercado de ações turbulento e obteve um pequeno lucro com seus investimentos. Prepare-se para declarar suas transações ao Internal Revenue Service (IRS) no Schedule D e descubra q
Artigos em Destaque
- Entendendo Códigos R1 e I1 no Relatório de Crédito
- Limites para Desconto de Cheques: O Que Você Precisa Saber
- Pagamentos por Cheque: Riscos, Desvantagens e Alternativas
- Tipos de Cheques: Guia Completo para Entender Cada Um
- Requisitos de Relatório do IRS para Depósitos Bancários: O Que Você Precisa Saber
- Cheque Administrativo (Cashier's Check): Quem Deve Assinar como Remetente?
- Depositando Cheques Canadenses em Bancos dos EUA: Guia Passo a Passo
- Políticas de Retenção de Cheques: Por Quanto Tempo os Bancos Guardam Seus Cheques?
-
 Requisitos de Relatório do IRS para Bancos: BSA e Monitoramento de Transações
A Lei de Sigilo Bancário (BSA) foi aprovada em 1970 para ajudar autoridades federais a descobrir e prevenir lavagem de dinheiro. A lei exige que bancos relatem certas transações, e o requisito não se ...
-
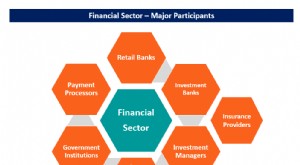 Entendendo o Setor Financeiro: Instituições e Serviços
O setor financeiro refere-se aos negócios e instituições que gerenciam dinheiro e fornecem serviços de intermediação para transferir e alocar capital financeiro em uma economia. Tipos de Instituições...