
Atualizações do IRS 2022 para Planos de Aposentadoria: Limites e Regras Fiscais
Seja qual for sua poupança para aposentadoria — conta individual de aposentadoria (IRA), 401(k), 403(b) ou outro plano — o IRS fez alterações que afetam particularmente suas contribuições em 2022. Esses anúncios incluem limites de contribuição aumentados para certos planos de aposentadoria e novos limites de renda para deduzir contribuições de IRA tradicional, fazer contribuições de IRA Roth e reivindicar o Crédito do Poupeiro. Veja como essas mudanças afetam você como contribuinte e poupador.
Limite do Crédito Fiscal para Poupança de Aposentadoria
O IRS oferece o Crédito do Poupeiro para contribuintes que contribuem para um plano de aposentadoria no local de trabalho ou IRA e que não têm status de dependente ou estudante. Se você se qualificar, pode obter um crédito fiscal na sua declaração de imposto de renda no valor de 10, 20 ou 50 por cento do total de contribuições de aposentadoria durante o ano civil.
O IRS elevou os limites de renda bruta ajustada para 2022 da seguinte forma:
- Contribuintes solteiros obtêm crédito de 50% ganhando US$ 20.500 ou menos, 20% ganhando US$ 20.501 a US$ 22.000, 10% ganhando US$ 22.001 a US$ 34.000 e nenhum crédito acima disso.
- Chefes de família obtêm crédito de 50% ganhando US$ 30.750 ou menos, 20% ganhando US$ 30.751 a US$ 33.000, 10% ganhando US$ 33.001 a US$ 51.000 e nenhum crédito acima disso.
- Casais casados declarando conjuntamente obtêm crédito de 50% ganhando US$ 41.000 ou menos, 20% ganhando US$ 41.001 a US$ 44.000, 10% ganhando US$ 44.001 a US$ 68.000 e nenhum crédito acima disso.
Limites de Contribuição para Planos de Aposentadoria
O IRS limita contribuições para planos de aposentadoria dependendo do tipo de conta, e certos limites de contribuição aumentarão para 2022.
Contas IRA tradicionais e Roth mantêm limite de contribuição de US$ 6.000 (US$ 7.000 para contribuintes 50+) por ano fiscal. No entanto, planos de aposentadoria qualificados como 401(k), 457, Thrift Savings Plans e contas 403(b) agora têm limite maior de US$ 20.500 (US$ 27.000 para maiores de 50+). Participantes de planos SIMPLE 401(k) e SIMPLE IRA terão limite de US$ 14.000 (US$ 17.000 se 50+).
Lembre-se desses novos limites, pois você pode contribuir para contas com impostos diferidos, como 401(k)s e IRAs tradicionais, para reduzir sua renda tributável agora e pagar impostos no saque. Por outro lado, seu IRA Roth não oferece dedução fiscal agora, mas permite saques livres de impostos depois.
Faixas de Eliminação Progressiva para Dedução de IRA Tradicional
Se você quer aproveitar a dedução de imposto de renda para contribuições de IRA tradicional, lembre-se que o IRS elevou as faixas de eliminação progressiva de renda bruta ajustada modificada para 2022.
Contanto que você e seu cônjuge não sejam cobertos por um plano de aposentadoria no local de trabalho, você pode deduzir todas as suas contribuições de IRA tradicional. Se você declara conjuntamente e seu cônjuge tem um plano de aposentadoria no trabalho, pode obter dedução integral com renda máxima de US$ 204.000 ou dedução parcial com renda entre US$ 204.000 e US$ 214.000.
Se você é coberto por um plano do local de trabalho, pode obter dedução integral se for solteiro ou chefe de família ganhando US$ 68.000 ou menos, ou casado declarando conjuntamente e ganhando no máximo US$ 109.000. Deduções parciais existem para contribuintes solteiros e chefes de família ganhando US$ 68.001 a US$ 77.999 e casais casados declarando conjuntamente ganhando US$ 109.001 a US$ 128.999.
Faixas de Eliminação Progressiva para Contribuição de IRA Roth
O IRS exige que você ganhe abaixo de uma certa renda bruta ajustada modificada para se qualificar a contribuir para um IRA Roth.
A elegibilidade para fazer o valor total de contribuições de IRA Roth em 2022 exige ganhar abaixo de US$ 204.000 se casado declarando conjuntamente ou US$ 129.000 se solteiro ou chefe de família. Você poderá fazer contribuição parcial se for casado declarando conjuntamente e ganhando entre US$ 204.000 ou US$ 214.000 ou se declarando como solteiro ou chefe de família e ganhando entre US$ 129.000 e US$ 144.000.
Sem Mudanças em 2022 para Saques
As mudanças de 2022 não afetarão as regras para saques. Portanto, saques antecipados (exceto por dificuldade ou saques qualificados de conta Roth) antes dos 59 1/2 anos geralmente ainda vêm com penalidade de 10 por cento. Você também precisará pagar impostos de renda sobre saques de planos de aposentadoria com impostos diferidos.
Aposentados também precisarão fazer distribuições mínimas obrigatórias (RMDs) de contas de aposentadoria que as exigem. Caso contrário, o IRS cobra imposto de 50 por cento sobre o que deveriam ter sacado.
-
Smart Contracts: Entendendo a Inovação do Ethereum
Bitcoin = dinheiro programável. Ethereum = computador mundial programável. A peça-chave: Smart Contracts (contratos autoexecutáveis). O que São Smart Contracts Código armazenado no blockchain que exec
-
Negociação de Margem Explicada: Riscos, Benefícios e Como Funciona
A negociação de margem (margin trading) é o ato de pedir fundos emprestados a um corretor com o objetivo de investir em títulos financeiros. A ação comprada serve como garantia para o empréstimo. A pr
Artigos em Destaque
- Limites de Rendimento do Medicaid e Como Manter Benefícios | [Ano]
- Proteja Seu Crédito: Entendendo e Obtendo um Número CPN
- Proteja Sua Aposentadoria: Entendendo o Impacto da Inflação
- Cancelamento do Medicaid no Texas: Guia Passo a Passo
- Desemprego e Previdência Social em Nova Jersey: Impacto nos Benefícios
- Elegibilidade para Medicaid Sem Emprego: Guia Completo
- Má Conduta do Executor Testamentário: O Que Fazer Se Roubar a Herança
- Medicaid e Óculos: Cobertura, Elegibilidade e Regras Específicas por Estado
-
 Como Remover Alguém de Conta Conjunta no Bank of America: Passo a Passo
Existem muitos motivos para abrir uma conta conjunta com outra pessoa, e tantos para remover alguém. Remover um titular de conta conjunta no Bank of America é simples, desde que haja consentimento do ...
-
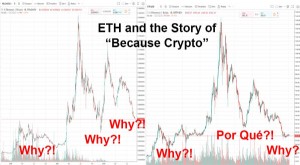 Desafios do Ethereum: Entendendo a Queda Atual do Mercado
Por Que o Mercado Cripto Está Tão Bearish com ETH? Ethereum travado abaixo de $300 a preços de 2017 e perdendo valor contra Bitcoin e a maioria das alts aqui no início de set 2018. Surge a pergunta: E...