
Estratégia Horizontal Spread: Capitalizando Discrepâncias de Valor Temporal
O horizontal spread (spread horizontal) é uma de muitas estratégias de opções. Poucas estratégias conseguem tirar vantagem das discrepâncias do valor temporal nas opções. A estratégia de horizontal spread, também conhecida como calendar spread, é a melhor para capturar uma discrepância óbvia do preço médio das opções de um mês de vencimento.
Exemplo Prático: Julho vs Setembro
Aqui está um exemplo com meses de vencimento Julho e Setembro. Digamos que a volatilidade do mercado seja 20% e as opções de Julho e Setembro estejam implícitas em 18% e 22% de volatilidade, respectivamente. Primeiro, sabendo que a volatilidade implícita deveria estar em ou perto de 20%, as opções de Setembro são relativamente mais caras que as de Julho. No entanto, ainda há mais valor temporal para Setembro, então isso não é um sinal claro para vender (escrever) opções de Setembro e comprar de Julho.
Análise com Theta
Usando os cálculos analíticos comuns, o theta é examinado. Theta é a sensibilidade do preço da opção por dia decorrido. Se o theta da opção de strike de Julho for muito maior que o de Setembro, isso significa que alguém poderia vender a opção de strike de Julho e comprar a de Setembro para um horizontal spread de curto prazo.
-
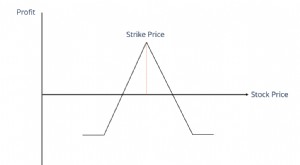
Entendendo Spreads Horizontais na Negociação de Opções
Um spread horizontal é um tipo de spread de opções que envolve comprar as mesmas ações subjacentes ao mesmo preço, mas com diferente duração de expiração. A estratégia ajuda o trader a obter lucro da
-
Estratégias de Opções para Mercados Voláteis: Navegando na Incerteza
O mercado de ações tem sido um lugar muito diferente desde que atingiu máximas históricas em 2 de setembro. A volatilidade aumentou, e tivemos alguns dias que nos fazem questionar a sabedoria de perma
Artigos em Destaque
- Entendendo o Spread Bid-Ask: Guia para Iniciantes
- Estratégia de Substituição de Ações: Um Guia Completo
- Riscos e Recompensas de Opções Fora do Dinheiro (Out-of-the-Money) Baratas
- Debit Spreads: Entendendo e Calculando o Risco
- Estratégia Bull Spread: Entendendo Riscos e Potenciais Recompensas
- Estratégia Condor Spread: Guia para Mercados Voláteis
- Entendendo Spreads de Opções: Guia para Iniciantes
- Iron Condor Spread: Guia Completo para Opções com Risco Definido
-
 Calls Cobertas: Estratégia Simples de Opções para Renda e Crescimento do Portfólio
A call coberta é uma das estratégias baseadas em opções mais diretas e amplamente utilizadas por investidores que buscam gerar renda como forma de melhorar os retornos. Na verdade, traders e investido...
-
 Calls Cobertas: Guia para Iniciantes sobre Estratégia de Opções
Escolher e implementar uma estratégia de opções como a call coberta pode ser como dirigir um carro. Há muitas partes móveis, mas uma vez que você se familiariza com alguns fundamentos, pode dirigir ru...