
Estratégias Iron Condor: Guia Completo para Trading de Opções com Risco Gerenciado
Muitos traders avançados de opções buscam operações com risco definido e alta probabilidade de sucesso. Traders ativos sabem que é irreal esperar que todas as operações com opções sejam lucrativas. No entanto, buscar probabilidades favoráveis e exercer uma gestão de risco prudente pode ajudar a criar uma estratégia vencedora.
O que é um Iron Condor?
Não se intimide com o nome desta estratégia de opções. Embora possa soar como uma banda de garagem do ensino médio ou um "chefão" de videogame, ao analisar a estrutura do iron condor, verá que é simplesmente a combinação de duas estratégias básicas de opções — com um nome impressionante.
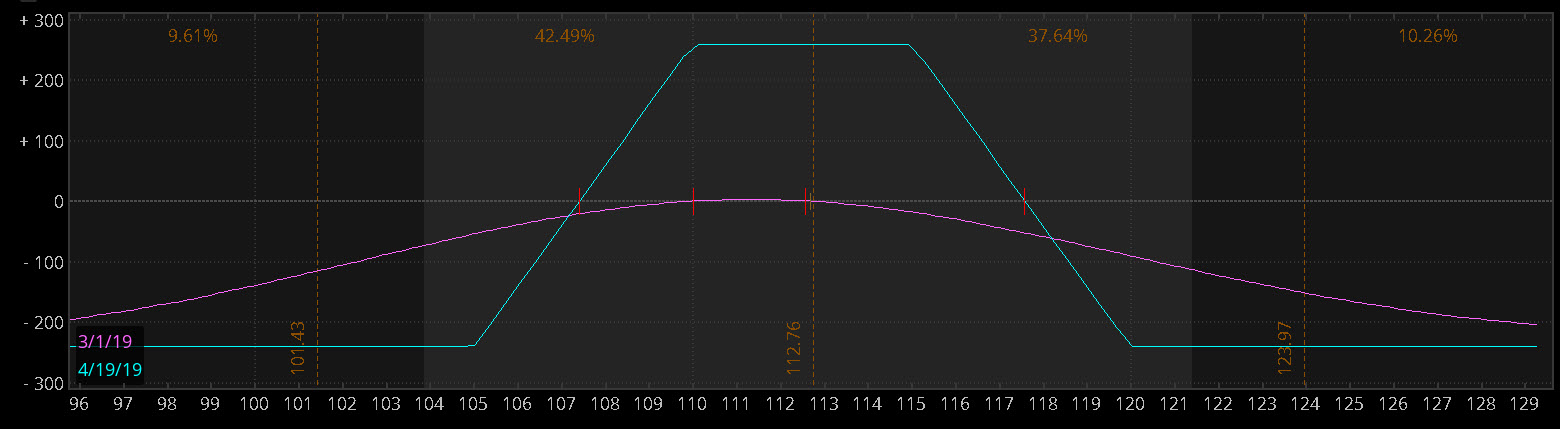
O iron condor resulta da combinação de um spread de venda de put fora do dinheiro (OTM) (estratégia altista) e um spread de venda de call fora do dinheiro (OTM) (estratégia baixista), utilizando opções que expiram na mesma data. Veja a Figura 1 para o perfil de risco.

Seleção de Strikes: Encontrando o Equilíbrio Ideal
A escolha dos strikes no iron condor pode requerer prática. Você poderia escolher preços aleatoriamente, ou aplicar um pouco de sabedoria "Goldilocks" (nem muito quente, nem muito frio) combinada com matemática de trader para definir strikes potenciais. Isso não garante sucesso, mas fornece um arcabouço racional.
Pense assim: ao vender dois spreads verticais OTM diferentes, você recolhe os prêmios de ambos os lados do iron condor em uma única ordem. Mas o mercado não pode estar em dois lugares ao mesmo tempo. No vencimento, apenas um spread pode ir contra você.
Parece que você consegue recolher prêmio de dois spreads sem aumentar seu risco, certo? Bem, sim e não. Vamos a um exemplo para esclarecer.
Exemplo Prático de Iron Condor
Suponha uma ação cotada a $112. Você vende o spread de put 110-105 e o spread de call 115-120 como iron condor, recebendo um crédito de $2,59. O risco máximo em cada spread é $5 – $2,59 = $2,41 por spread (ou $241 para um spread padrão de um contrato) mais custos de transação.
Se a ação permanecer acima de $110 e abaixo de $115 até o vencimento, ambos os spreads expiram sem valor e você mantém os $2,59 ($259 por spread) como lucro (menos custos de transação).
Lembre-se: uma vez estabelecida uma posição vendida em opções, ela pode ser exercida pelo comprador a qualquer momento até o vencimento, independentemente do valor intrínseco.
Embora o prejuízo máximo em dólares seja $241 para qualquer um dos spreads (put ou call), você aumentou o risco em termos de onde o mercado pode ir para que essa perda ocorra. Se tivesse vendido apenas o spread de put, enquanto a ação ficasse acima de $110, o spread expiraria sem valor — não importa o quanto subisse ($115, $125, $200).
O sucesso do iron condor depende do mercado permanecer dentro de uma faixa de preços. É aí que a seleção de strikes entra em jogo. A Figura 2 mostra o spread acima com 48 dias para o vencimento. A área cinza clara no centro do gráfico destaca a faixa de "um desvio padrão" esperada com base na volatilidade implícita atual.
Seleção de Strikes: Desvio Padrão e Delta
Neste exemplo, o desvio padrão fica fora do ponto de perda máxima. Isso não significa alta chance de perda, mas sim que tal movimento não seria fora do comum. Para um desvio padrão mais estreito relativo ao lucro/prejuízo máximo, considere iron condors com menos dias para vencimento ou strikes mais próximos. Lembre-se: isso geralmente resulta em prêmio inicial menor. E por ser uma estratégia de quatro pernas, pode haver quatro cobranças de transação (corretagem e taxas de contrato).
Como as opções têm probabilidades embutidas em seus preços, você também pode usar o delta para escolher strikes. Se os strikes da call e da put tiverem delta em torno de 16, isso pode marcar as extremidades da faixa esperada para aquele vencimento. A call com delta 16 marca o topo da faixa; a put com delta 16, o fundo.
Iron Condors e Relatório de Lucros
Por ser uma estratégia de risco definido, o iron condor permite aproveitar prêmios elevados antes de relatórios de lucros. A incerteza em torno dos resultados costuma elevar a volatilidade, inflando os preços dos spreads verticais individuais. Assim, os créditos recebidos ao vender um iron condor podem ser maiores.
Um trader poderia considerar vender um iron condor com base nas seguintes premissas:
- A volatilidade está elevada, mas pode cair após a divulgação dos lucros.
- O preço do ativo subjacente ficará entre os dois strikes vendidos do iron condor após o anúncio.
Selecionar strikes com base matemática ou fundamental é melhor que escolha aleatória, mas não elimina o risco de perda se o preço da ação mover-se além da faixa esperada antes ou no vencimento. Estratégias de opções envolvem trade-offs — tudo depende dos seus objetivos e tolerância ao risco.
O conteúdo acima, como todas as nossas discussões de estratégias, é estritamente para fins educacionais. Não constitui aconselhamento individualizado nem recomendação.
-
Negociação de Opções: Guia Completo para Diversificação de Portefólio
Negociar opções é um pouco mais envolvido do que negociar ações. Tem de conhecer alguma terminologia básica de opções, para começar. E pode não atrair o investidor passivo que favorece uma estratégia
-
Evite Erros Custosos: Estratégias de Negociação de Opções para Sucesso
Ao negociar opções, é possível lucrar se as ações subirem, descerem ou andarem de lado. Pode usar estratégias de opções para cortar perdas, proteger ganhos e controlar grandes quantidades de ações com
Artigos em Destaque
- Privilégios de Negociação de Opções: Guia Completo de Entendimento
- Estratégias de Spread Betting: Um Guia Completo (Foco no Reino Unido)
- Delta no Trading de Opções: Guia Completo sobre Position Delta
- Estratégias de Spread Trading: Guia Completo para Investidores
- Estratégias Lucrativas de Opções sobre ETFs: Guia Completo
- Estratégia Condor Spread: Guia para Mercados Voláteis
- Iron Condor Spread: Guia Completo para Opções com Risco Definido
- Estratégia Box Spread: Guia para Iniciantes
-
 Bandas de Bollinger: Guia para Estratégias de Futuros e Opções
As Bandas de Bollinger, um item básico na caixa de ferramentas de gráficos de muitos traders profissionais, veem a volatilidade como dinâmica, projetadas para ser um envelope de ação de preço em evol...
-
 Estratégias de Negociação de Opções: Guia para Iniciantes com Estratégias Lucrativas
Quando se trata de negociação de opções, existem muitas estratégias diferentes que um trader pode aplicar, dependendo de seu nível de expertise, visão de mercado e apetite ao risco. A seguir, uma intr...