
Securitização Explicada: Como Ativos se Tornam Títulos Investíveis
O que é Securitização?
Securitização é o procedimento onde um emissor projeta um instrumento financeiro negociável fundindo ou agrupando vários ativos financeiros em um grupo. O emissor então vende este grupo de ativos reembalados para investidores. A securitização oferece oportunidades para investidores e libera capital para originadores, ambos os quais promovem liquidez no mercado.
Em teoria, qualquer ativo financeiro pode ser securitizado — isto é, transformado em um item negociável, fungível, de valor monetário. Em essência, isso é o que todos os títulos são.
No entanto, a securitização ocorre mais frequentemente com empréstimos e outros ativos que geram recebíveis, como diferentes tipos de dívida de consumo ou comercial. Pode envolver o agrupamento de dívidas contratuais como empréstimos de automóveis e obrigações de dívida de cartão de crédito.
Securitização
1:46
Como a Securitização Funciona
Na securitização, a empresa detentora dos ativos — conhecida como originador — reúne os dados sobre os ativos que gostaria de remover de seus balanços associados. Por exemplo, se fosse um banco, poderia estar fazendo isso com uma variedade de hipotecas e empréstimos pessoais que não quer mais administrar. Este grupo reunido de ativos agora é considerado um portfólio de referência. O originador então vende o portfólio para um emissor que criará títulos negociáveis. Títulos criados representam uma participação nos ativos no portfólio. Investidores comprarão os títulos criados para uma taxa de retorno especificada.
Frequentemente o portfólio de referência — o novo instrumento financeiro securitizado — é dividido em diferentes seções, chamadas tranches. As tranches consistem dos ativos individuais agrupados por vários fatores, como o tipo de empréstimos, sua data de vencimento, suas taxas de juros, e a quantidade de principal restante. Como resultado, cada tranche carrega diferentes graus de risco e oferece diferentes rendimentos. Níveis mais altos de risco correlacionam a taxas de juros mais altas que os mutuários menos qualificados dos empréstimos subjacentes são cobrados, e quanto maior o risco, maior a taxa potencial de retorno.
Mortgage-backed security (MBS) é um exemplo perfeito de securitização. Após combinar hipotecas em um grande portfólio, o emissor pode dividir o pool em pedaços menores baseados no risco inerente de default de cada hipoteca. Estas porções menores então são vendidas a investidores, cada uma empacotada como um tipo de título.
Ao comprar no título, investidores efetivamente assumem a posição do credor. A securitização permite que o credor original remova os ativos associados de seus balanços. Com menos passivo em seus balanços, eles podem subscrever empréstimos adicionais. Investidores lucram pois ganham uma taxa de retorno baseada no principal associado e pagamentos de juros sendo feitos nos empréstimos e obrigações subjacentes pelos devedores ou mutuários.
Principais Conclusões
- Na securitização, um originador agrupa ou agrupa dívidas em portfólios que vendem a emissores.
- Emissores criam instrumentos financeiros negociáveis fundindo vários ativos financeiros em tranches.
- Investidores compram produtos securitizados para ganhar lucro.
- Instrumentos securitizados fornecem aos investidores bons fluxos de renda.
- Produtos com ativos subjacentes mais arriscados pagarão uma taxa de retorno mais alta.
Benefícios da Securitização
O processo de securitização cria liquidez permitindo que investidores de varejo comprem participações em instrumentos que normalmente estariam indisponíveis para eles. Por exemplo, com um MBS um investidor pode comprar porções de hipotecas e receber retornos regulares como pagamentos de juros e principal. Sem a securitização de hipotecas, pequenos investidores podem não ser capazes de pagar para comprar participação em um grande pool de hipotecas.
Diferente de alguns outros veículos de investimento, muitos títulos baseados em empréstimos são lastreados por bens tangíveis. Se um devedor cessar os pagamentos do empréstimo em, digamos, seu carro ou sua casa, ele pode ser apreendido e liquidado para compensar aqueles que detêm um interesse na dívida.
Além disso, à medida que o originador move dívida para o portfólio securitizado, ele reduz a quantidade de passivo mantida em seu balanço. Com passivo reduzido, eles são então capazes de subscrever empréstimos adicionais.
Vantagens
Transforma ativos ilíquidos em líquidos
Libera capital para o originador
Fornece renda para investidores
Permite pequeno investidor participar
Desvantagens
Investidor assume papel de credor
Risco de default nos empréstimos subjacentes
Falta de transparência sobre ativos
Pagamento antecipado prejudica retornos do investidor
Desvantagens a Considerar
Claro, mesmo que os títulos sejam lastreados por ativos tangíveis, não há garantia de que os ativos manterão seu valor se um devedor cessar pagamento. A securitização fornece aos credores um mecanismo para baixar seu risco associado através da divisão da propriedade das obrigações de dívida. Mas isso não ajuda muito se os detentores dos empréstimos derem default e pouco puder ser realizado através da venda de seus ativos.
Diferentes títulos — e as tranches destes títulos — podem carregar diferentes níveis de risco e oferecer ao investidor vários rendimentos. Investidores devem ter cuidado para entender a dívida subjacente ao produto que estão comprando.
Mesmo assim, pode haver falta de transparência sobre os ativos subjacentes. MBS desempenhou um papel tóxico e precipitante na crise financeira de 2007 a 2009. Antes da crise, a qualidade dos empréstimos subjacentes aos produtos vendidos foi deturpada. Também houve empacotamento enganoso — em muitos casos reempacotamento — de dívida em produtos securitizados adicionais. Regulamentações mais rígidas sobre estes títulos foram implementadas desde então. Ainda — caveat emptor — ou cuidado comprador.
Um risco adicional para o investidor é que o mutuário pode pagar a dívida antecipadamente. No caso de hipotecas residenciais, se as taxas de juros caírem, eles podem refinanciar a dívida. Pagamento antecipado reduzirá os retornos que o investidor recebe de juros nas notas subjacentes.
Exemplos Reais de Securitização
Charles Schwab oferece aos investidores três tipos de mortgage-backed securities chamados produtos especiais. Todas as hipotecas subjacentes a estes produtos são lastreadas por empresas patrocinadas pelo governo (GSEs). Este lastro seguro torna estes produtos entre os instrumentos de melhor qualidade de seu tipo. Os MBSs incluem os oferecidos por:
- Government National Mortgage Association (GNMA): O governo dos EUA lastreia títulos garantidos pela Ginnie Mae. A GNMA não compra, empacota, ou vende hipotecas, mas garante seus pagamentos de principal e juros.
- Federal National Mortgage Association (FNMA): Fannie Mae compra hipotecas de credores, então as empacota em títulos e as revende a investidores. Estes títulos são garantidos exclusivamente pela Fannie Mae e não são obrigações diretas do governo dos EUA. Produtos FNMA carregam risco de crédito.
- Federal Home Loan Mortgage Corporation (FHLMC): Freddie Mac compra hipotecas de credores, então as empacota em títulos e as revende a investidores. Estes títulos são garantidos exclusivamente pelo Freddie Mac e não são obrigações diretas do governo dos EUA. Produtos FHLMC carregam risco de crédito.
-

Entendendo o Impedimento de Ativos: Causas e Impactos
O impedimento de ativo fixo é uma queda abrupta no valor justo devido a: danos físicos, mudanças legais causando redução permanente, aumento da concorrência, má gestão, obsolescência tecnológica, etc.
-
Entendendo Trusts: Guia Completo para Gestão de Ativos e Planejamento Sucessório
Um trust é um veículo legal que permite a um terceiro, o trustee (fiduciário), deter e administrar ativos em um fundo fiduciário em nome de um beneficiário. Um trust expande muito suas opções quando s
Artigos em Destaque
- Deveres do Inventariante (Executor) de Espólio: Guia Completo
- Entendendo o Patrimônio Líquido Negativo: Causas, Impactos e Soluções
- Compra de LLC: Entendendo Aquisição de Ativos e Compra Integral
- Encerramento de Herança: Guia Passo a Passo para Executores Testamentários
- Entendendo Fundos Fiduciários: Um Guia Completo
- Trust Inter-Vivos: Definição, Benefícios e Como Funciona
- Entendendo Ativos Nível 2: Valoração e Características
- Multiplicador de Patrimônio: Entender Alavancagem e Risco Financeiro
-
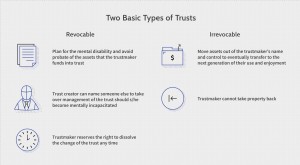 Entenda os Fideicomissos: Relações Fiduciárias e Proteção de Ativos
O que é um fideicomisso?Um fideicomisso é uma relação jurídica em que uma pessoa, chamada instituidor, transfere bens ou direitos para outra pessoa, o fiduciário, que os administra em benefício de um ...
-
 Entendendo Momentum nas Finanças: Guia Completo
Momentum é a observação de que ativos financeiros com tendência forte em uma certa direção continuarão a se mover nessa direção. O conceito de momentum baseia-se em teorias similares na física, onde u...