
Entendendo o Roll Yield nos Mercados Futuros
O que é Roll Yield?
O roll yield é o montante de retorno gerado no mercado futuro depois que um investidor rola um contrato de curto prazo para um contrato de prazo mais longo e lucra com a convergência do preço futuro em direção a um preço à vista ou à vista (spot) mais alto. O roll yield é positivo quando o mercado futuro está em backwardation, o que ocorre quando um contrato futuro é negociado a um preço mais alto à medida que se aproxima do vencimento, em comparação com quando o contrato está mais distante do vencimento.
Entendendo o Roll Yield
O roll yield é um lucro que pode ser gerado ao investir no mercado futuro devido à diferença de preço entre contratos futuros com diferentes datas de vencimento. Quando os investidores compram futuros, eles têm tanto o direito quanto a obrigação de comprar o ativo subjacente ao investimento futuro em uma data especificada no futuro, a menos que vendam sua posição (para compensar a posição comprada em futuros) antes da data de entrega.
Principais Conclusões
- O roll yield é o retorno proveniente do ajuste de uma posição em futuros de um contrato para outro contrato com vencimento mais longo.
- O roll yield positivo existe quando o mercado futuro está em backwardation, o que ocorre quando os contratos de curto prazo são negociados com prêmio em relação aos contratos de prazo mais longo.
- Quando o mercado está em contango, os contratos de prazo mais longo são mais caros que os de curto prazo e o roll yield será negativo.
A maioria dos investidores em futuros não quer tomar a entrega do ativo físico que o investimento futuro representa, então eles encerram a posição antes do vencimento ou rolam seus investimentos futuros de vencimento próximo para outros contratos futuros com datas de vencimento mais distantes no futuro. Rolar a posição permite que o investidor mantenha seus investimentos nos ativos sem ter de tomar a entrega física.
Backwardation vs. Contango
Quando o mercado está em backwardation, o preço futuro de um ativo está abaixo do preço à vista (spot) esperado em dinheiro. Nesse caso, um investidor lucra quando a posição é rolada para o contrato com uma data de vencimento posterior, porque o investidor está efetivamente pagando menos dinheiro do que o esperado pelo mercado à vista pelo ativo subjacente que o investimento futuro representa.
Por exemplo, imagine que um investidor detém 100 contratos de petróleo bruto e queira comprar mais 100 para o vencimento em uma data posterior. Se o preço futuro do contrato estiver abaixo do preço à vista, o investidor está, na verdade, rolando para a mesma quantidade de um ativo por um preço mais baixo.
O roll yield negativo ocorre quando um mercado está em contango, que é o oposto da backwardation. Quando um mercado está em contango, o preço futuro do ativo está acima do preço à vista futuro esperado, e assim o investidor perderá dinheiro ao rolar os contratos.
Retornando ao exemplo do investidor com 100 contratos de petróleo, se o investidor quiser rolar para 100 contratos de petróleo com uma data de vencimento posterior à medida que o contrato se aproxima do vencimento, o investidor pagará mais dinheiro pelos contratos de petróleo em comparação com o mercado à vista. Eles teriam, portanto, de pagar mais dinheiro para manter o mesmo número de contratos. Os roll yields negativos às vezes levaram a perdas significativas por parte de fundos de hedge e fundos negociados em bolsa (ETFs) que detêm futuros.
-
Entendendo Roll Yield em Futuros de Commodities
Roll yield é um tipo de retorno no investimento em futuros de commodities. É impulsionado pela diferença no preço de contratos de commodities com vencimento mais curto, mais próximos do vencimento, e
-
Gestão de Estoque Distribuído: Benefícios, Estratégia e Implementação
A gestão de estoque distribuído — na qual os produtos são alocados em armazéns ou centros de distribuição espalhados por uma geografia estratégica — tornou-se uma abordagem cada vez mais popular. Ao s
Artigos em Destaque
- Backwardation Explicada: Entendendo a Dinâmica do Mercado Futuro
- Spreads Intermercado: Entendendo e Estratégias de Negociação
- Entendendo Convergência em Futuros: Guia para Traders
- Contratos Futuros de Commodities: Entendendo e Investindo
- Futuros de Índice: Entendendo Contratos e Estratégias de Negociação
- Rendimento de Conveniência Explicado: Entendendo Benefícios de Commodities Físicas
- Arbitragem Cash-and-Carry: Explicação Completa
- Futuros de Títulos: Entendendo Contratos e Negociação
-
 Introducing Brokers (IBs) nos Mercados Futuros: Guia Completo
O Que É um Introducing Broker? Um introducing broker (IB) — corretor de introdução — é um corretor nos mercados futuros que tem relacionamento direto com um cliente, mas delega o trabalho de operação ...
-
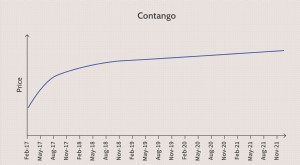 Contango Explicado: Entendendo a Dinâmica de Preços nos Futuros
O Que É Contango? Contango é uma situação onde o preço futuro de uma commodity é maior que o preço à vista (spot price). Contango geralmente ocorre quando se espera que o preço de um ativo suba ao lon...