
Commodities Futuras para Gestão de Risco: Um Guia Completo
Os futuros são uma classe de ativos popular usada para se proteger contra o risco. Rigorosamente falando, o risco de investimento nunca pode ser completamente eliminado, embora seu impacto possa ser mitigado ou transferido. A proteção (hedging) por meio de acordos futuros entre duas partes remonta à década de 1800. O Chicago Board of Trade padronizou os contratos futuros em 1865 para permitir que agricultores e comerciantes negociassem grãos e outras commodities agrícolas em datas de transação futuras ao longo do ano.
Principais Conclusões
- O hedge é uma forma de reduzir a exposição ao risco assumindo uma posição de compensação em um produto ou título intimamente relacionado.
- No mundo das commodities, tanto os consumidores quanto os produtores delas podem usar contratos futuros para fazer hedge.
- Fazer hedge com futuros efetivamente trava o preço de uma commodity hoje, mesmo que ela venha a ser efetivamente comprada ou vendida em forma física no futuro.
Fazendo Hedge de Commodities
Vejamos alguns exemplos básicos do mercado futuro, bem como as perspectivas de retorno e os riscos.
Por uma questão de simplicidade, vamos supor uma unidade da commodity, que pode ser uma saca de milho, um litro de suco de laranja ou uma tonelada de açúcar. Vejamos um agricultor que espera que uma unidade de soja esteja pronta para venda em seis meses. Suponha que o preço à vista atual da soja seja de US$ 10 por unidade. Após considerar os custos de plantio e os lucros esperados, ele quer que o preço mínimo de venda seja de US$ 10,10 por unidade, uma vez que sua colheita esteja pronta. O agricultor está preocupado que a sobreoferta ou outros fatores incontroláveis possam levar a quedas de preço no futuro, o que lhe deixaria um prejuízo.
Eis os parâmetros:
- Espera-se proteção de preço para o agricultor (mínimo de US$ 10,10).
- A proteção é necessária por um período de tempo específico (seis meses).
- A quantidade é fixa: o agricultor sabe que produzirá uma unidade de soja durante o período declarado.
- Seu objetivo é fazer hedge (eliminar o risco/perda), não especular.
Os contratos futuros, por suas especificações, se encaixam nos parâmetros acima:
- Podem ser comprados ou vendidos hoje para fixar um preço futuro.
- São para um período de tempo específico, após o qual expiram.
- A quantidade do contrato futuro é fixa.
- Oferecem hedge.
Suponha que um contrato futuro sobre uma unidade de soja com seis meses até o vencimento esteja disponível hoje por US$ 10,10. O agricultor pode vender esse contrato futuro (venda a descoberto) para obter a proteção desejada (travando o preço de venda).
Como Isso Funciona: Hedge do Produtor
Se o preço da soja disparar para, digamos, US$ 13 em seis meses, o agricultor incorrerá em uma perda de US$ 2,90 (preço de venda - preço de compra = US$ 10,10 - US$ 13,00) no contrato futuro. Ele conseguirá vender sua produção real à taxa de mercado de US$ 13, o que levará a um preço de venda líquido de US$ 13 - US$ 2,90 = US$ 10,10.
Se o preço da soja permanecer em US$ 10, o agricultor se beneficiará do contrato futuro (US$ 10,10 - US$ 10 = US$ 0,10). Ele venderá sua soja a US$ 10, deixando seu preço de venda líquido em US$ 10 + US$ 0,10 = US$ 10,10.
Se o preço cair para US$ 7,50, o agricultor se beneficiará do contrato futuro (US$ 10,10 - US$ 7,50 = US$ 2,60). Ele venderá sua produção a US$ 7,50, tornando seu preço de venda líquido US$ 10,10 (US$ 7,50 + US$ 2,60).
Nos três casos, o agricultor consegue proteger o preço de venda desejado usando contratos futuros. A produção real é vendida às taxas de mercado disponíveis, mas a flutuação de preços é eliminada pelo contrato futuro.
O hedge não é isento de custos e riscos. Suponha que, no primeiro caso acima, o preço chegue a US$ 13, mas o agricultor não tenha tomado um contrato futuro. Ele teria se beneficiado vendendo ao preço mais alto de US$ 13. Por causa da posição futura, ele perdeu um adicional de US$ 2,90. Por outro lado, a situação poderia ter sido pior para ele no terceiro caso, quando estava vendendo a US$ 7,50. Sem os futuros, ele teria sofrido uma perda. Mas, em todos os casos, ele consegue alcançar o hedge desejado.
Como Isso Funciona: Hedge do Consumidor
Agora suponha um fabricante de óleo de soja que precisa de uma unidade de soja em seis meses. Ele está preocupado que os preços da soja possam disparar em um futuro próximo. Ele pode comprar (assumir posição comprada) o mesmo contrato futuro de soja para travar o preço de compra em seu nível desejado, em torno de US$ 10, digamos US$ 10,10.
Se o preço da soja disparar para, digamos, US$ 13, o comprador do futuro lucrará US$ 2,90 (preço de venda - preço de compra = US$ 13 - US$ 10,10) no contrato futuro. Ele comprará a soja necessária ao preço de mercado de US$ 13, o que levará a um preço de compra líquido de -US$ 13 + US$ 2,90 = -US$ 10,10 (o sinal negativo indica a saída líquida para a compra).
Se o preço da soja permanecer em US$ 10, o comprador perderá no contrato futuro (US$ 10 - US$ 10,10 = -US$ 0,10). Ele comprará a soja necessária a US$ 10, levando seu preço de compra líquido a -US$ 10 - US$ 0,10 = -US$ 10,10.
Se o preço cair para US$ 7,50, o comprador perderá no contrato futuro (US$ 7,50 - US$ 10,10 = -US$ 2,60). Ele comprará a soja necessária ao preço de mercado de US$ 7,50, levando seu preço de compra líquido a -US$ 7,50 - US$ 2,60 = -US$ 10,10.
Nos três casos, o fabricante de óleo de soja consegue obter o preço de compra desejado usando um contrato futuro. Efetivamente, a produção real é comprada às taxas de mercado disponíveis. A flutuação de preços é mitigada pelo contrato futuro.
Riscos
Usando o mesmo contrato futuro, com o mesmo preço, quantidade e vencimento, os requisitos de hedge tanto do agricultor de soja (produtor) quanto do fabricante de óleo de soja (consumidor) são atendidos. Ambos conseguiram assegurar o preço desejado para comprar ou vender a commodity no futuro. O risco não passou para lugar nenhum, mas foi mitigado — um estava abrindo mão de um maior potencial de lucro em detrimento do outro.
Ambas as partes podem concordar mutuamente com esse conjunto de parâmetros definidos, levando a um contrato a ser honrado no futuro (constituindo um contrato a termo). A bolsa de futuros faz a correspondência entre comprador ou vendedor, permitindo a descoberta de preços e a padronização dos contratos, ao mesmo tempo em que elimina o risco de inadimplência da contraparte, que é proeminente nos contratos a termo mútuos.
Desafios do Hedge
Embora o hedge seja incentivado, ele vem com seu próprio conjunto de desafios e considerações únicos. Alguns dos mais comuns incluem:
- É necessário depositar margem (margin money), que pode não estar prontamente disponível. Chamadas de margem (margin calls) também podem ser exigidas se o preço no mercado futuro se mover contra você, mesmo que você possua a commodity física.
- Pode haver exigências diárias de ajuste a mercado (mark-to-market).
- Usar futuros elimina o maior potencial de lucro em alguns casos (como citado acima). Isso pode levar a percepções diferentes em casos de grandes organizações, especialmente aquelas com múltiplos proprietários ou listadas em bolsas de valores. Por exemplo, os acionistas de uma empresa de açúcar podem estar esperando lucros maiores devido a um aumento nos preços do açúcar no último trimestre, mas podem ficar decepcionados quando os resultados trimestrais anunciados indicarem que os lucros foram anulados devido a posições de hedge.
- O tamanho e as especificações do contrato podem nem sempre se ajustar perfeitamente à cobertura de hedge necessária. Por exemplo, um contrato de café arábica "C" cobre 37.500 libras de café e pode ser grande ou desproporcional demais para atender aos requisitos de hedge de um produtor/consumidor. Minicontratos de tamanho reduzido, se disponíveis, poderiam ser explorados nesse caso.
- Os contratos futuros padrão disponíveis podem nem sempre corresponder às especificações da commodity física, o que poderia levar a discrepâncias de hedge. Um agricultor que cultiva uma variedade diferente de café pode não encontrar um contrato futuro que cubra sua qualidade, forçando-o a tomar apenas os contratos de robusta ou arábica disponíveis. No momento do vencimento, seu preço de venda real pode ser diferente do hedge disponível nos contratos de robusta ou arábica.
- Se o mercado futuro não for eficiente e não for bem regulamentado, os especuladores podem dominar e impactar drasticamente os preços futuros, levando a discrepâncias de preço na entrada e na saída (vencimento), o que desfaz o hedge.
Conclusão
Com novas classes de ativos se abrindo por meio de bolsas locais, nacionais e internacionais, o hedge agora é possível para praticamente tudo. As opções de commodities são uma alternativa aos futuros que podem ser usadas para hedge. Deve-se ter cuidado ao avaliar os títulos de hedge para garantir que atendam às suas necessidades. Tenha em mente que os hedgers não devem se deixar seduzir por ganhos especulativos. Ao fazer hedge, uma consideração cuidadosa e o foco podem alcançar os resultados desejados.
-
Proteja Sua Carteira: Usando Futuros para Proteção contra Quedas de Mercado
Mercados de futuros são populares entre muitos traders ativos por pelo menos alguns motivos. A negociação de futuros é, bem, sobre o futuro — tentar avaliar onde os preços de uma certa commodity, índi
-
Entendendo Futuros de Ações: Guia para Investidores
O mercado de ações dos EUA pode ser volátil. Mas os futuros de ações são uma forma de proteção (hedge) dos seus investimentos, de modo que nenhuma flutuação isolada — seja uma alta ou queda brusca — a
Artigos em Destaque
- Alavancagem em Fundos de Hedge: Estratégias, Riscos e Como Funciona
- Contratos Futuros: Como Proteger Seus Investimentos
- Backwardation Explicada: Entendendo a Dinâmica do Mercado Futuro
- Entendendo Base Estreita (Narrow Basis) em Mercados Futuros de Commodities
- Entendendo Convergência em Futuros: Guia para Traders
- Entendendo Futuros do S&P 500: Guia Completo
- Contratos Futuros de Commodities: Entendendo e Investindo
- Entendendo Pacotes de Futuros (Futures Packs): Guia Completo
-
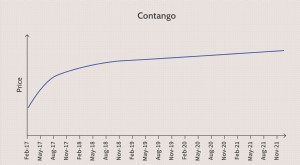 Contango Explicado: Entendendo a Dinâmica de Preços nos Futuros
O Que É Contango? Contango é uma situação onde o preço futuro de uma commodity é maior que o preço à vista (spot price). Contango geralmente ocorre quando se espera que o preço de um ativo suba ao lon...
-
 Derivativos para Gestão de Risco: Uma Perspectiva Equilibrada
Se você está considerando um investimento em ações e lê que a empresa usa derivativos para proteger alguns riscos, deve se preocupar ou se tranquilizar? A posição de Warren Buffett é famosa: ele ataco...