
Empréstimo Peer-to-Peer (P2P): Guia Completo
Geralmente, se precisa pegar emprestado, vai ao banco local ver se aprova empréstimo. Mas instituições financeiras e bancos tradicionais têm requisitos de renda e crédito mais rígidos, dificultando para alguns.
Hoje há várias formas de pegar emprestado. Nova abordagem: empréstimo peer-to-peer (P2P), também chamado empréstimo entre pares. Serviços baseados na web, alternativa ao caminho tradicional (bancos, cooperativas). P2P torna comparação de taxas rápida e fácil e pode ser mais acessível, dependendo do tipo.
Para quem tem fundos para emprestar, P2P também é oportunidade de ganho. Essa forma de empréstimo social torna financiamento e investimento mais acessíveis — opção que funcionou para milhões de mutuários e investidores. Especialistas preveem que mercado P2P crescerá cerca de 30% até 2027.
Vamos aprender mais sobre empréstimo P2P, como funciona e se faz sentido para seus objetivos de empréstimo ou investimento.
O Que É Empréstimo Peer-to-Peer (P2P)?
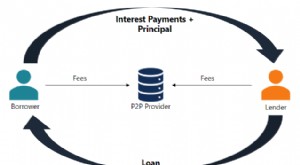
Empréstimo P2P é serviço online onde investidores independentes financiam empréstimos para pessoas que precisam pegar emprestado. Em troca, os próprios investidores recebem os juros que o mutuário pagaria a banco ou instituição. A maioria dos empréstimos P2P não exige garantia. O empréstimo todo pode ser financiado por um único investidor ou por grupo investindo quantias menores.
Eliminando o intermediário, serviço P2P dá aos investidores chance de maior retorno sobre investimento inicial. Mas assumem risco de emprestar a cliente ou empresa que pode não pagar como prometido. P2P oferece empréstimos garantidos e não garantidos — porém a maioria são empréstimos pessoais não garantidos.
Como Funciona o Empréstimo Peer-to-Peer?
P2P é disponibilizado por plataformas online que conectam mutuários a investidores dispostos a emitir empréstimos. Comparável ao eharmony fazendo o trabalho para achar seu par perfeito. Diferença: mutuários e investidores P2P nunca lidam diretamente.
Da elegibilidade, definição de taxas e juros, à cobrança de pagamentos, a plataforma cuida de tudo. Processo é direto. Veja para mutuário e investidor.
Empréstimo P2P para Mutuários
Processo típico se você é mutuário querendo usar P2P:
- Compare plataformas P2P e diretrizes. (Marketplaces têm taxas, juros, score mínimo, valor máximo diferentes.)
- Candidate-se na plataforma preferida preenchendo aplicação. Pode exigir verificação de crédito, mas alguns permitem pré-aprovação. (Lembre: consulta suave, não afeta score.)
- Se aprovado, calcule parcela mensal baseada na taxa e termos. Veja se cabe no orçamento.
- Aguarde investidores analisarem sua listagem. Dependendo do interesse, empréstimo pode ser financiado totalmente no mesmo dia ou até expirar a listagem.
- Quando aprovado, recebe os fundos e inicia pagamentos agendados.
Empréstimo P2P para Investidores
Processo para investidor:
- Compare plataformas P2P e diretrizes para investidores. (Atenção a taxas de serviço — reduzem retorno do investimento.)
- Escolha site e crie conta.
- Explore opções de empréstimo. (Alguns apps classificam empréstimos para facilitar avaliação de risco e oferecem ferramentas de investimento automático.)
- Escolha investimento e aloque fundos. (Geralmente financia empréstimo todo ou diversifica financiando pequena parte de vários.)
- Acesse o site para ver ganhos e progresso. Pode reinvestir lucros ou sacar.
Tipos de Empréstimos Peer-to-Peer
P2P começou como empréstimos pessoais não garantidos para qualquer finalidade legal, sem garantia. Empréstimos pessoais ainda são os mais comuns e flexíveis. Mas não são os únicos. Veja 3 principais tipos:
Empréstimo Pessoal P2P
Podem cobrir contas médicas, compra de carro, melhorias na casa, férias, outras compras grandes ou consolidação de dívidas. Funcionam como empréstimo pessoal de banco tradicional, exceto que são financiados por investidores individuais.
Empréstimo Empresarial P2P
Pequenas empresas usam P2P para iniciar ou desenvolver negócio. Podem criar novos produtos, lançar campanhas de marketing, crescer contratando. Plataformas P2P são atrativas porque mutuários apresentam propostas a múltiplos credores, aumentando chances de aprovação.
Empréstimo Estudantil/Educacional P2P
Geralmente concedidos como empréstimo único (lump-sum) para dar discricionariedade ao mutuário em como dividir para despesas escolares. Embora melhor usar ajuda federal estudantil primeiro, plataformas P2P podem oferecer taxas competitivas para empréstimos estudantis.
Restrições Estaduais para P2P
Embora empréstimos P2P possam cruzar fronteiras estaduais, nem todas plataformas estão disponíveis em toda área. A maioria dos estados tem opções, mas alguns são limitados, como restrições de Iowa. Consulte sites dos maiores credores P2P para detalhes.
Onde Conseguir Empréstimo Peer-to-Peer
Há vários marketplaces online com empréstimos P2P. Após identificar tipo desejado, mutuário escolhe plataforma. Após aprovação, analisa termos e taxa oferecidos.
Se concordar, envia listagem à plataforma e aguarda investidores financiarem. Geralmente é quando ocorre verificação de crédito dura (hard check). Quando financiado, fundos caem na conta do mutuário, que deve manter pagamentos acordados.
Credores P2P Populares
Indústria P2P cresceu. Em 2022, tamanho do mercado nos EUA era quase $938,6 milhões (dados IBISWorld). Lista de plataformas cresce, mas estes 6 representam grandes nomes:
- Upstart
- Prosper
- Peerform
- SoFi
- LendingClub
- Funding Circle (empréstimos empresariais)
Embora populares, sempre pesquise qualquer credor no seu radar e veja avaliações de fontes confiáveis antes de solicitar. Para pegar emprestado, fornece informações sensíveis e pessoais — certifique-se de estar em boas mãos.
Como Qualificar para Empréstimo Peer-to-Peer
Credores P2P verificam scores de crédito para qualificar mutuários, e consideram duração e valor do empréstimo para determinar taxa. Scores mínimos variam, mas geralmente score > 580 é exigido. Como em outros empréstimos pessoais, melhor seu score, melhores termos e taxa.
P2P costuma ser acessível para scores mais baixos, pois investidores individuais têm mais flexibilidade na aprovação que bancos, cooperativas ou instituições tradicionais. Aplicação online é similar à de banco. Coleta info sobre histórico profissional, renda, despesas mensais, etc. Documentos que pode precisar:
- Formulários fiscais (W-2s e 1099s)
- Declarações de imposto
- Extratos bancários recentes
- Comprovantes de pagamento (pay stubs)
- Cópia de documento de identidade com foto emitido pelo governo
Prós e Contras do Empréstimo Peer-to-Peer
Como a maioria dos produtos financeiros, há prós e contras a ponderar, especialmente ao pegar emprestado. Veja benefícios para mutuário e investidor, e desvantagens.
Prós
| Para o Mutuário | Para o Investidor |
| Processo de financiamento rápido: Aplicação em minutos; se aprovado, dinheiro às vezes em uma semana. | Retornos maiores: P2P geralmente dá retornos maiores que outros investimentos. |
| Juros menores: Empréstimos P2P costumam ter juros menores que bancos pela grande competição entre credores. | Mais fácil diversificar portfólio: Plataformas facilitam espalhar capital em múltiplos investimentos para reduzir risco. |
Contras
| Para o Mutuário | Para o Investidor |
| Pode ter mais taxas: Plataformas P2P costumam cobrar taxa de originação, 1% a 8% do valor do empréstimo. | Não protegido federalmente: Governo não dá seguro ou proteção a credores em caso de default. Investimentos P2P não têm seguro FDIC. |
| Parcelas perdidas prejudicam seu score: Apps P2P reportam pagamentos a bureaus. Sugere-se que credores P2P sejam mais rápidos em enviar atrasos a agências de cobrança que fontes tradicionais. | Mais riscos: Embora investidor use ratings e relatórios para medir risco, nunca há garantia de que todo mutuário pagará. |
Alternativas ao Empréstimo Peer-to-Peer
P2P pode ser forma inovadora de pegar emprestado, especialmente para quem dificilmente qualifica para empréstimos tradicionais. Mas não é perfeito para todos. Considere alternativas se precisa de financiamento mas não acredita que P2P é ideal:
- Empréstimos pessoais: Para despesas inesperadas; com score razoável, consegue taxa justa.
- Cartões de crédito: Boas ferramentas para construir histórico e ganhar recompensas. Mas juros médios podem ser altos, e caro financiar compras grandes por longo prazo.
- Linha de crédito com garantia imobiliária (HELOC): Proprietários podem considerar HELOC — ferramenta rotativa com flexibilidade de cartão ou empréstimo, mas juros menores.
Também pode conversar com seu banco ou cooperativa ao buscar fundos. Sua instituição vê frequência de depósitos e saldo na poupança, podendo estar mais aberta a emprestar.
Conheça o Chime Credit Builder para Construir Crédito Hoje!
Saiba mais sobre o Chime Credit Builder Secured Visa Credit Card¹ sem anuidade ou consulta de crédito para solicitar.
Perguntas Frequentes
Qual score preciso para empréstimo P2P?
Geralmente precisa de pelo menos 580. Mas mínimo varia por credor. Se score baixo, compare taxas de plataforma P2P com outro credor que ofereça empréstimos para crédito ruim.
Quanto posso pegar com empréstimo P2P?
Alguns credores oferecem até $40.000 para mutuários "altamente qualificados". A maioria fica entre $10.000 e $25.000. Antes de solicitar, verifique limites da plataforma.
Empréstimos P2P aparecem no relatório de crédito?
Credores P2P reportam pagamentos aos bureaus, como credores tradicionais. Pagamentos em dia melhoram seu crédito; atrasos ou perdas prejudicam o score.
Que taxas credores P2P cobram?
Plataformas podem cobrar taxas de credores e mutuários — revise termos antes de aceitar empréstimo ou investir. Algumas cobram "taxa de serviço do investidor" ~1% dos pagamentos recebidos na data de vencimento.
Para que posso usar empréstimo P2P?
Muitos oferecem empréstimos pessoais não garantidos — fundos para quase qualquer finalidade legal. Mas a maioria pede para listar o uso. Usos populares: melhorias na casa, contas médicas, compras grandes, consolidação de dívidas. Alguns têm restrições: não pode usar para custos de ensino superior ou investimentos.
Posso solicitar P2P com crédito ruim?
P2P pode ser opção para crédito ruim, mas juros podem ser maiores. Cada plataforma tem seus requisitos de qualificação, podendo ser mais rigorosos que credores tradicionais. Além de score, podem ter requisitos de renda diferentes ou pedir evidências de credenciais educacionais ou histórico profissional.
Empréstimo peer-to-peer é seguro?
Plataformas P2P estabelecidas protegem suas informações como qualquer instituição financeira, e comunicações devem ocorrer via navegador ou app criptografado. Plataformas são reguladas em nível estadual e federal e devem ter licenças aplicáveis nos estados onde operam.
Considerações Finais
Se não tem crédito excelente, ou quer eliminar intermediário, P2P pode ser opção. Mas antes de aplicar, sempre compare:
- Taxas de juros
- Taxas
- Termos de pagamento
- Valores máximos de empréstimo
- Prazos
Nem todos credores ou plataformas funcionam igual — pesquise antes de solicitar empréstimo via P2P para garantir a melhor decisão para suas finanças!
-
Lei da Verdade no Empréstimo (TILA): Direitos do Consumidor e Termos de Crédito Explicados
O Que é a Lei da Verdade no Empréstimo? Introduzida pelo Senador William Proxmire e promulgada em 29 de junho de 1968, a Lei da Verdade no Empréstimo (TILA) foi projetada para ajudar os consumidores
-

Empréstimo Peer-to-Peer (P2P): Guia Completo para Mutuários e Investidores
Novo em empréstimos peer-to-peer? É um tipo de empréstimo que existe há mais de 15 anos nos EUA e continuou a crescer nesse tempo. É uma forma de mutuários acessarem taxas competitivas fora do modelo
Artigos em Destaque
- Lei de Empréstimos Militares: Entendendo Custos e Regulamentações
- Empréstimos Payment in Kind (PIK): Riscos e Benefícios Explicados
- Empréstimos Peer-to-Peer: Benefícios e Vantagens - Guia Completo
- Entendendo o Impacto no Crédito dos Empréstimos Peer-to-Peer
- Empréstimos Peer-to-Peer: Guia Completo para Mutuários e Credores
- Empréstimos para Amigos: Riscos e Como se Proteger
- Empréstimos P2P vs. Empréstimos Familiares: Qual é o Ideal para Você?
- Entendendo o Empréstimo Coletivo (Peer-to-Peer): Guia Completo
-
 Empréstimo Peer-to-Peer (P2P): Guia Completo
O empréstimo peer-to-peer (P2P) é uma forma de empréstimo direto de dinheiro a indivíduos ou empresas sem a participação de uma instituição financeira oficial como intermediário. Um intermediário fina...
-
 APR Explicado: O Que É e Como Funciona
Introdução Você não está sozinho se já perguntou Como funciona o APR?. A Taxa Anual Percentual (APR) de um empréstimo pode ser muito mais complexa que uma simples taxa de juros. Neste artigo, respond...