
IRA vs. 401(k): Qual Conta de Aposentadoria é Ideal para Si?

Poupe mais, gaste de forma inteligente, faça o seu dinheiro render mais
Registe-se Gratuitamente
Se procura benefícios fiscais na poupança de aposentadoria, tanto IRA como 401(k) são escolhas potencialmente benéficas, pois não paga impostos sobre o crescimento do investimento. A principal diferença entre IRA vs. 401(k) é que o 401(k) deve ser criado pelo empregador e é um investimento pré-impostos, enquanto o IRA é criado por um indivíduo com dólares pós-impostos.
Nos capítulos anteriores da nossa série, cobrimos os básicos de como poupar para a aposentadoria, como quanto precisa poupar, quanto poupar de cada salário, como fazer um orçamento de aposentadoria, e o que é um 401(k). Mas no Capítulo 6, abordaremos a diferença entre IRA e 401(k) e como escolher o melhor para si.
Quando se trata de poupar para a aposentadoria, o planeamento financeiro inteligente é obrigatório. Abaixo, explicamos como IRAs e 401(k) funcionam, mais prós e contras de cada um.
- Um IRA é um 401(k)?
- IRAs
- 401(k)s
- Comparando IRAs e 401(k)s
- Pode Combinar um 401(k) e IRA?
- Principais Conclusões: Diferenças entre IRA e 401(k)
- Contas de Aposentadoria São Essenciais para Planear o Futuro
Um IRA é um 401(k)?
Pode perguntar-se: Um IRA é o mesmo que um 401(k)?
Embora ambos forneçam rendimento para a aposentadoria, são tipos diferentes de contas. Um 401(k) é uma conta de aposentadoria do empregador e um IRA é uma conta individual de aposentadoria.
IRAs
Uma conta individual de aposentadoria (IRA) é uma conta de poupança de aposentadoria com diferimento fiscal criada por um indivíduo, não pelo empregador. Existem vários tipos de IRA e muitos permitem deter múltiplos ativos na conta, como ações, obrigações, imóveis e CDs.

IRA Tradicional
Um IRA Tradicional dá uma dedução fiscal imediata nas contribuições e juros ganhos. Não é obrigado a pagar impostos sobre ganhos de investimento até levantar, e o valor do imposto baseia-se nos requisitos de idade de distribuição.
Roth IRA
Um Roth IRA não permite deduzir as contribuições. No entanto, como a conta é financiada com dólares pós-impostos, não paga impostos sobre investimentos ou ganhos ao levantar no futuro, desde que cumpra os requisitos de idade de distribuição e tenha a conta há mais de cinco anos. Também ganha juros compostos com um plano Roth IRA, o que significa que os rendimentos crescem apenas por estarem na conta.
SEP IRA
Se é trabalhador independente ou possui pequena empresa, um IRA de pensão simplificada para empregados (SEP) pode ser adequado. Esta conta oferece benefícios fiscais para trabalhadores independentes e donos de negócios pouparem para o futuro.
401(k)s
Um 401(k) é uma conta de poupança de aposentadoria com diferimento fiscal criada pelo empregador. Por ser um investimento controlado pela empresa, tem uma seleção de investimentos menor do que com um IRA. Num 401(k) tradicional investe dólares pré-impostos, reduzindo o rendimento tributável ao investir, mas paga impostos nas contribuições ao levantar.

Geralmente, deve também evitar levantar o 401(k) antes da aposentadoria porque há efeitos colaterais do levantamento antecipado. A melhor forma de tirar o máximo do 401(k) é manter o dinheiro na conta o máximo possível.
401(k) com Diferimento Fiscal
Um 401(k) com diferimento fiscal permite poupar impostos hoje e poupar para a aposentadoria. Trabalhadores reservam parte do salário antes de impostos federais e estaduais serem retidos, permitindo reduzir o rendimento tributável e pagar menos imposto de rendimento.
Roth 401(k)
Num Roth 401(k), os fundos são retirados após impostos, ou seja, paga impostos ao contribuir e não paga impostos ao levantar o investimento.
Comparando IRAs e 401(k)s
Se tem dificuldade em decidir entre IRA ou 401(k), temos boas notícias: pode ter ambos! Quais são as diferenças entre IRA vs. 401(k)?
Um 401(k) oferece tipicamente correspondência do empregador, ou seja, investe mais do que contribui. Todos os investimentos no 401(k) são pré-impostos, então ao levantar deverá impostos. Como o 401(k) é mantido pelo empregador, tem menos controlo sobre os investimentos.
Embora benefícios e restrições de IRA variem, esta conta individual tipicamente detém investimentos pós-impostos, então não paga impostos se levantar após 59,5 anos. Terá acesso a uma seleção de investimentos muito maior com o IRA e pode fazer crescer investimentos em ações, obrigações, imóveis e CDs.
Quais as diferenças entre Roth IRA e 401(k)? Vamos analisar as diferenças entre Roth IRA e 401(k) com diferimento fiscal:
Roth IRA
- Como funciona: Patrocinado pelo empregador e detém investimentos pré-impostos que reduzem o rendimento tributável.
- As contribuições são tributadas?: Sim
- Limites de contribuição: Contribua até $6.000 por ano (maiores de 50 anos: $7.000)
- Há penalizações?: Sim. Penalizado se levantar antes dos 59,5 anos.
- É obrigado a levantar a certa idade?: Não, não é obrigado a levantar a certa idade.
- Prós:
- Acesso a grande seleção de investimentos
- Contribuições podem ser levantadas a qualquer momento
- Contras:
- Limites de contribuição mais baixos
- Nenhum benefício fiscal imediato por contribuir
401(k)
- Como funciona: Detém investimentos pós-impostos e não requer pagamentos de impostos se levantar após 59,5 anos.
- As contribuições são tributadas?: Não
- Limites de contribuição: Contribua até $20.500 por ano (maiores de 50 anos: $27.000)
- Há penalizações?: Sim. Penalizado se levantar antes dos 59,5 anos.
- É obrigado a levantar a certa idade?: Sim. Após 70,5 anos é obrigado a levantar certo montante.
- Prós:
- Limite de contribuição anual alto
- Elegibilidade não limitada por rendimento
- Contras:
- Empregador controla plano e custos de investimento
- Distribuições são tributadas
É importante conhecer a diferença entre Roth IRA e 401(k) para tomar uma decisão informada. Deve também considerar fazer um plano financeiro que defina que tipo de contas de investimento usará para manter a poupança no rumo certo.
Se precisa de ajuda com planeamento de aposentadoria, pode usar uma calculadora de aposentadoria, que mostra exatamente quanto precisa poupar para realizar os sonhos de aposentadoria.
Pode Combinar um 401(k) e IRA?
Tanto 401(k)s como IRAs são contas de investimento essenciais a considerar para preparar a aposentadoria. E embora não precise de ter ambos, é definitivamente uma opção.
De facto, muitas pessoas optam por combinar 401(k) e IRA para acompanhar melhor a poupança e garantir que os investimentos estão a trabalhar. No entanto, se está apenas a começar a investir, pode ser melhor começar com um para perceber como funciona antes de assumir ambos.
Investir pode ser intimidante, por isso leia sobre termos de investimento de aposentadoria antes de abrir conta.
O que é Melhor para Si?
Se ainda se pergunta qual conta de poupança de aposentadoria é melhor, temos perguntas frequentes e respostas.
Se devo aproveitar o 401(k) da minha empresa?Se a empresa oferece 401(k) com correspondência, considere configurar o 401(k) e contribuir o valor da correspondência se puder. Porquê? É dinheiro grátis que o empregador dá para a aposentadoria, então mais vale aproveitar.
Apenas certifique-se de evitar o erro comum de contar a correspondência do empregador na sua contribuição máxima.
Depois de atingir a correspondência do 401(k) da empresa, pode analisar opções de IRA para diversificar a carteira. Ter múltiplas contas de poupança de aposentadoria não é para todos. Se a ideia de ter duas é avassaladora, pode ficar no 401(k) e contribuir mais que a correspondência, embora existam limites de contribuição.
Como decido qual IRA abrir?Se decidir diversificar, precisará decidir qual IRA abrir. Lembre-se que o Roth IRA será dólares pós-impostos, então não pagará impostos ao levantar investimento e ganhos na aposentadoria.
Como o IRA Tradicional funciona mais como um 401(k), pode reduzir o rendimento tributável hoje, mas pagará impostos no investimento e ganhos no futuro.
Embora ter ambos possa parecer avassalador, pode ser muito benéfico. Ter ambas as contas pode ajudar a maximizar poupança e vantagens fiscais. Pode ser ótima forma de diversificar a carteira e fazer crescer rendimentos.
Principais Conclusões: Diferenças entre IRA e 401(k)
- Um 401(k) é uma conta de aposentadoria do empregador e um IRA é uma conta individual de aposentadoria.
- Um IRA Tradicional dá dedução fiscal imediata nas contribuições e juros ganhos.
- Um Roth IRA não permite deduzir as contribuições.
- Um 401(k) com diferimento fiscal permite poupar impostos hoje e poupar para a aposentadoria.
- Pode combinar 401(k) e IRA.
- Num Roth 401(k), os fundos são retirados após impostos, ou seja, paga impostos ao contribuir.
- Se a empresa oferece 401(k) com correspondência, deve configurar o 401(k) e contribuir o valor da correspondência.
Contas de Aposentadoria São Essenciais para Planear o Futuro
Além de contas de aposentadoria, ter uma taxa de poupança alta — essencialmente quanto poupa por mês comparado ao rendimento bruto — também é altamente benéfico.
Contas de aposentadoria são essenciais para sucesso financeiro e para ter uma quantia sólida poupada ao aposentar-se. Com melhor compreensão de IRA vs. 401(k), pode avançar para o Capítulo 7, onde abordaremos diferenças entre 401(k) vs. 403(b).
Fontes: IRS 1, 2
Isto é apenas para fins informativos e não deve ser interpretado como aconselhamento legal, de investimento, reparação de crédito, gestão de dívida ou fiscal. Procure um profissional para aconselhamento fiscal e de investimento.
-

Planos 401(k): Guia Completo para Poupança de Aposentadoria
Poupe mais, gaste de forma inteligente, faça o seu dinheiro render mais Registe-se Gratuitamente Desde a sua criação em 1978, o plano 401(k) tornou-se o tipo mais popular de plano de aposentadoria
-
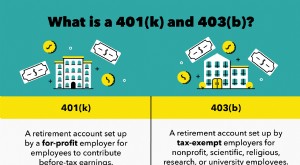
401(k) vs. 403(b): Qual Plano de Aposentadoria é Ideal para Si?
Investir na aposentadoria cedo é uma forma significativa de ajudar a garantir estabilidade financeira à medida que envelhece, especialmente ao entender várias opções. Começar pode parecer avassalador
Artigos em Destaque
- Investir num IRA Educacional: 6 Fatores-Chave a Considerar
- 401(k) vs Roth IRA: Como Equilibrar Contribuições Estrategicamente
- Roth IRA vs 401(k): Qual a Melhor Conta de Aposentadoria para Si?
- Rollover de 401(k) para Roth IRA: Guia Completo de Conversão
- Maximize a sua Reforma: 4 Estratégias Comprovadas de Investimento em IRA
- Aumente Retornos do IRA: 4 Estratégias de Investimento Comprovadas
- 401(k) vs Roth IRA: Maximize a sua Poupança de Reforma
- Financie seu IRA: 3 Estratégias Eficazes para Poupança de Aposentadoria
-
 401(k) Roth vs. IRA Roth: Uma Comparação Completa
Consistentemente ouvimos de clientes que poupar para a aposentadoria está no topo de sua lista de metas financeiras importantes. Então, é uma grande decisão, e altamente pessoal, determinar exatament...
-
 IRA Lastreado em Ouro: Garanta sua Aposentadoria com Metais Preciosos
Já se passou algum tempo, bem, 23 anos desde que o IRS deu sua autorização à criação de IRAs de Ouro em 1997. No entanto, a maioria do público americano ainda parece não saber que a Lei de Alívio ao ...