
Fundos de Rendimento Vitalício (FIV): Entenda os Fundos de Rendimento de Reforma Registados
O que é um FIV
Um Fundo de Rendimento Vitalício é um Fundo de Rendimento de Reforma Registado (FRIF) comprado com fundos bloqueados. Se trabalhou para uma empresa com plano de pensões do empregador, terminou emprego ou adesão ao plano antes da idade normal de reforma e era elegível para receber os fundos da pensão, esses fundos teriam sido "bloqueados" sob legislação provincial de pensões e não disponíveis em numerário até à idade de reforma antecipada ou normal especificada na legislação de pensões dessa província. Os fundos foram transferidos para uma Conta de Reforma Bloqueada (CPRB). Uma vez atingida a idade normal de reforma, uma CPRB pode ser transferida para um FIV.
Pode converter a CPRB num FIV ou numa anuidade vitalícia quando atingir a idade normal de reforma. Deve converter a CPRB num FIV e começar a receber rendimento até ao final do ano civil em que completa 71 anos.
- Se vive na Colúmbia Britânica, Alberta, Manitoba, Ontário, Quebec, Novo Brunswick, Nova Escócia ou Terra Nova e Labrador, pode comprar um FIV.
- Se vive em Saskatchewan ou Manitoba, tem a opção de comprar um Fundo de Rendimento de Reforma Registado Prescrito (FRIRP). Titulares cujos fundos estão bloqueados sob legislação de Saskatchewan podem transferir o valor total dos fundos bloqueados para um FRIRP, e se os fundos estão bloqueados sob legislação de Manitoba, um anuitante com pelo menos 55 anos (a taxa provincial de reforma antecipada) pode desbloquear até 50% dos fundos do FIV e transferir para um FRIF prescrito. A vantagem é que não há valor máximo de levantamento num FRIRP. As regras de levantamento mínimo mantêm-se.
- Se vive em Terra Nova e Labrador, deve converter o seu FIV numa anuidade vitalícia até ao final do ano em que completa 80 anos.
Levantamentos do FIV
Mínimo do FIV
Um FIV segue as regras de levantamento mínimo do FRIF. Os fundos levantados de um FIV são considerados rendimento e terá de pagar imposto à sua taxa marginal. Receberá um T4-FRI da instituição financeira que detém a sua conta FIV a mostrar o valor do levantamento.
Não pode usar a idade do seu cônjuge para determinar pagamentos mínimos do FIV.
O que é a Taxa Marginal de Imposto
A sua taxa marginal de imposto é o imposto federal e provincial combinado que paga sobre todas as fontes de rendimento na altura do imposto. A sua instituição financeira fornecerá um T4-FRI a mostrar o valor do levantamento, e qualquer imposto retido na fonte, se aplicável. Deve declarar este valor na sua Declaração Geral de Imposto de Rendimento T1 (os formulários que preenche para declarar IRS) no ano civil em que o levantou.
Lembre-se: valores de levantamento do FIV são adicionados ao seu rendimento auferido bruto. Dependendo do tamanho do levantamento, pode empurrá-lo para um escalão fiscal mais alto.
Taxas de Levantamento do FIV
Levantamento Mínimo do FIV
O valor mínimo prescrito do FIV é calculado da mesma forma que um FRIF, multiplicando o valor de mercado do seu FIV no início do ano civil pelo fator prescrito baseado na sua idade. NÃO pode usar a idade do cônjuge para cálculos do FIV. Pode receber esse levantamento em pagamentos mensais, trimestrais, semestrais ou numa soma global, desde que o valor total iguale o valor mínimo.
Se o anuitante for menor de 70 anos, o fator prescrito é 1 dividido por (90 menos idade do anuitante). O anuitante não pode ser mais novo que a data de reforma antecipada indicada na legislação de pensões que rege o FIV.
Fonte: Agência de Receita do Canadá
| Idade do Anuitante FIV | Pré-Março 1986 | FRIF Qualificáveis | Todos os Outros FRIF |
|---|---|---|---|
| 71 | 0,0526 | 0,0526 | 0,0526 |
| 72 | 0,0556 | 0,054 | 0,054 |
| 73 | 0,0588 | 0,0553 | 0,0553 |
| 74 | 0,0625 | 0,0567 | 0,0567 |
| 75 | 0,0667 | 0,0582 | 0,0582 |
| 76 | 0,0714 | 0,0598 | 0,0598 |
| 77 | 0,0769 | 0,0617 | 0,0617 |
| 78 | 0,0833 | 0,0636 | 0,0636 |
| 79 | 0,0909 | 0,0658 | 0,0658 |
| 80 | 0,1 | 0,0682 | 0,0682 |
| 81 | 0,1111 | 0,0708 | 0,0708 |
| 82 | 0,0125 | 0,0738 | 0,0738 |
| 83 | 0,1429 | 0,0771 | 0,0771 |
| 84 | 0,1667 | 0,0808 | 0,0808 |
| 85 | 0,2 | 0,0851 | 0,0851 |
| 86 | 0,25 | 0,0899 | 0,0899 |
| 87 | 0,3333 | 0,0955 | 0,0955 |
| 88 | 0,5 | 0,1021 | 0,1021 |
| 89 | 1 | 0,1099 | 0,1099 |
| 90 | 0 | 0,1192 | 0,1192 |
| 91 | 0 | 0,1306 | 0,1306 |
| 92 | 0 | 0,1449 | 0,1449 |
| 93 | 0 | 0,1634 | 0,1634 |
| 94 | 0 | 0,1879 | 0,1879 |
| 95+ | 0 | 0,2 | 0,2 |
Taxas de Levantamento do FIV
Use "Todos os Outros FRIF" a menos que:
Pré-Março 1986 aplica-se a FRIF criados antes de 1986 e nunca alterados.
Um FRIF qualificável nunca recebeu propriedade como contrapartida exceto transferências de outro FRIF qualificável e foi criado:
- Antes de 1986 e nunca revisto ou alterado.
- Após 1986 e antes de 1993 ou
- Após 1992 com fundos ou propriedade transferidos diretamente de outro FRIF qualificável.
Se levantar apenas o valor mínimo obrigatório, não haverá retenção na fonte. Se levantar mais que o mínimo, a sua instituição financeira reterá imposto e remetê-lo-á à Agência de Receita do Canadá em seu nome. Qualquer retenção na fonte será declarada na Caixa 28 do seu T4FRI.
Máximo do FIV
Existe um valor máximo anual de levantamento por ano. O levantamento máximo do FIV baseia-se em três fatores: o valor de mercado do FIV a 1 de janeiro, a idade do titular e uma taxa federalmente determinada conhecida como taxa do Sistema Canadiano de Gestão de Informação Socioeconómica (CANSIM). A taxa CANSIM muda todos os anos.
Vantagens e Desvantagens dos FIV
Vantagens
- Um FIV é um produto registado, e enquanto os fundos permanecem no FIV, os rendimentos de investimento são protegidos fiscalmente. Não tem de declarar ganhos de capital no IRS. Inversamente, não pode usar perdas de capital para compensar imposto devido enquanto fundos estão no FIV.
- Os fundos num FIV são protegidos de credores. O saldo total do FIV não pode ser penhorado para pagar dívidas. No entanto, o valor mínimo de levantamento pode ser penhorado uma vez que os fundos saem do FIV.
- Titulares podem escolher os seus próprios investimentos, desde que o mínimo do FIV continue disponível.
- Pode adiar o início da recolha de rendimento até ao ano após completar 71 anos. Isso dá mais tempo para os retornos de investimento comporem num ambiente protegido fiscalmente.
- Pode conseguir desbloquear alguns ou todos os fundos do FIV se:
- Enfrenta esperança de vida encurtada devido a doença terminal
- Se torna não-residente do Canadá
Desvantagens
- Limites máximos de levantamento significam que nem sempre pode aceder a rendimento extra quando precisa.
- Não pode iniciar um FIV até atingir a idade de reforma antecipada legislada pelas regras de pensões da província onde o plano de pensões foi registado.
- Se vive em Terra Nova e Labrador, deve converter o FIV numa anuidade vitalícia aos 80 anos.
- Um FIV é regido pelos mesmos regulamentos de investimento que outros produtos registados, e existem regras estritas sobre que tipos de investimentos podem ser mantidos na conta.
Investimentos qualificados incluem:
- Numerário
- Fundos mútuos, fundos segregados, fundos transacionados em bolsa
- Valores mobiliários listados numa bolsa designada (derivados podem ser excluídos)
- Obrigações corporativas
- Obrigações governamentais
Investimentos não qualificados para planos registados incluem:
- Investimentos que transacionam em mercados de balcão
- Transação não à distância, como dívida para o titular, ações numa empresa em que o titular tem mais de 10% de participação
- Hipotecas privadas, hipotecas de sindicato, acordos de investidor anjo e outros tipos de acordos de investimento de 3º nível.
A CRA tem diretrizes sobre investimentos proibidos e qualificados no seu site. Contas não registadas podem manter muitos dos investimentos não qualificados que um plano registado não pode.
Regras do FIV
- Não pode comprar um FIV até ter pelo menos a idade de reforma antecipada especificada na legislação de pensões que rege o plano de pensões de onde vieram os fundos.
- Pode começar a receber pagamentos FIV quando atinge a data de reforma antecipada ou normal especificada na legislação do plano de pensões. Deve começar a receber pagamentos no ano após completar 71 anos.
- Não pode usar a idade do cônjuge para calcular o valor mínimo de levantamento.
- Pagamentos FIV são considerados rendimento e devem ser declarados no IRS, e são totalmente tributáveis à sua taxa marginal.
- Se tem cônjuge, deve obter o consentimento dele antes de configurar o FIV porque levantamentos FIV podem impactar um futuro pagamento de benefício de morte.
- Investimentos FIV seguem as mesmas regras que outros produtos registados, e apenas certos tipos de investimentos são qualificados.
- Deve aderir aos requisitos de levantamento mínimo e máximo.
- Se o seu FIV é regido por legislação de pensões de Terra Nova e Labrador, deve converter o FIV numa anuidade vitalícia até ao final do ano em que completa 80 anos.
A Wealthsimple tem uma série de produtos financeiros que podem ajudar no seu planeamento financeiro de reforma. Confira-nos.
-

Fundos de Renda: Guia Completo para Investimentos de Renda Atual
Um fundo de renda é um veículo de investimento semelhante a um fundo mútuo ou um fundo negociado em bolsa (ETF) que enfatiza a renda atual em comparação com ganho de capital ou valorização. O termo re
-
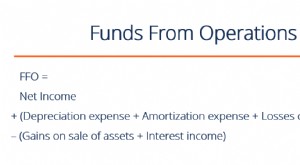
FFO Explicado: Entenda Funds From Operations para Investidores Imobiliários
Funds from Operations (FFO) é o valor real do fluxo de caixa gerado pelas operações de negócio de uma empresa. Para calcular o FFO líquido, deve-se adicionar ao lucro líquido as despesas ou perdas nã
Artigos em Destaque
- Melhores Fundos de Dividendos e Renda da Vanguard para Retornos Estáveis
- Renda Isenta de Impostos: Top 9 Fundos de Títulos Municipais para Investidores
- Entendendo o Custo de Captação: Fator Chave nos Empréstimos
- Renda Discricionária: Definição, Impacto e Tendências de Gastos
- Defalcação: Definição, Tipos e Exemplos de Apropriação Indébita
- Fundo de Renda Vitalícia (LIF) Explicado: Renda de Aposentadoria no Canadá
- Fundos de Rendimento: Gerar Rendimento Regular a Partir de Investimentos
- Entendendo Renda de Capital Próprio (Equity Income): O Que São Dividendos?
-
 Vivendo Bem com Orçamento Apertado: Como Ter uma Vida Plena com Renda Limitada
Você está com dificuldades financeiras? Viver com baixa renda não significa necessariamente não ter uma boa vida. A seguir, algumas coisas que você pode fazer para desfrutar de uma vida feliz e satisf...
-
 Retiradas do RRIF: guia para canadenses
O RRSP deve ser convertido em RRIF até o fim do ano em que o titular completa 71 anos. A partir da conversão, começam as retiradas obrigatórias.Quando começam as retiradas?Você ou seu cônjuge deve com...