
Como Gerenciar seu 401(k) ao Mudar de Emprego: Guia Completo

Enquanto muitos americanos trabalham para fortalecer suas economias de aposentadoria, o que fazer com contas do local de trabalho como o 401(k) pode ser fonte de confusão ao trocar de emprego.
Uma conta 401(k) é um plano de poupança patrocinado pela empresa, com vantagens fiscais e contribuições definidas — geralmente feitas não apenas pelos funcionários, mas também pelos empregadores. Em alguns casos, os empregadores igualam as contribuições até uma certa porcentagem.
Os planos do local de trabalho podem ser veículos importantes para poupar — e a boa notícia é que você pode levar sua conta com você.
UMA ROTH IRA É IDEAL PARA VOCÊ?
Se seu novo local de trabalho também oferece um plano 401(k), você pode transferir o dinheiro para uma conta com o novo empregador. Muitos especialistas dizem que esta é uma boa opção se o novo empregador também igualar contribuições.
"O novo plano pode ou não aceitar a transferência", disse Kristian Finfrock, fundador da Retirement Income Strategies, à FOX Business. "Esta opção permite consolidação e acesso a regras únicas oferecidas por planos que as IRAs não têm."
Alano Massi, diretor administrativo da Palm Capital Management, disse à FOX Business que, antes de seguir com esta opção, é importante que o trabalhador dedique tempo para conhecer os investimentos oferecidos e seus custos.
O QUE É UM PLANO 401(K) E COMO FUNCIONA?
Outra opção é transferir suas economias para uma IRA.
Howard Dvorkin, presidente da Debt.com, disse que esta é frequentemente a opção ideal para quem gosta de ter mais controle sobre suas economias de aposentadoria.
"IRAs oferecem muitos tipos de investimentos, incluindo ações, títulos, fundos mútuos, fundos negociados em bolsa (ETFs) e mais", disse Dvorkin à FOX Business. "Você pode distribuir seu dinheiro entre esses ativos como quiser e alterar sua alocação quantas vezes quiser."
IRAs também têm regras de saque mais flexíveis e taxas menores, disse Dvorkin.
Um veículo de poupança favorito de muitos especialistas financeiros atualmente é a Roth IRA, que é uma conta onde as contribuições são tributadas e os saques são isentos de impostos. Como as alíquotas de imposto estão baixas, Massi disse que vale a pena para profissionais jovens, em particular, considerar converter seu 401(k) em uma Roth IRA — desde que possam suportar o impacto fiscal.
Além disso, um funcionário pode optar por sacar seu 401(k), o que normalmente não é recomendado por especialistas, pois manter o dinheiro em uma conta com vantagens fiscais permitirá que os fundos cresçam até a aposentadoria.
"[Sacar] causará tributação e penalidades dependendo da sua idade", disse Finfrock. "Esta é minha opção menos favorita e eu sugeriria evitá-la como a peste."
A outra opção é deixar a conta com o antigo empregador, o que Finfrock disse fazer pouco sentido.
Estima-se que cerca de 55 milhões de americanos tinham contas 401(k) em 2016. O saldo médio entre pessoas na casa dos 60 anos, que trabalharam por mais de 30 anos, era superior a $287.000, segundo o Investment Company Institute.
Por outro lado, 53% dos americanos disseram recentemente que não têm um fundo de emergência que cubra pelo menos três meses de despesas.
-
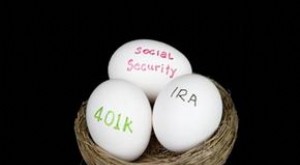
Consolidação de Contas de Aposentadoria: Guia para Quem Muda de Emprego
Você deve colocar todos os ovos da aposentadoria em uma cesta? Veja mais imagens sobre dinheiro. Esta é uma pergunta que todo trabalhador americano deveria fazer. Acabaram os dias de ficar na mesma e
-
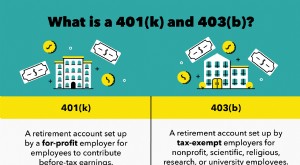
401(k) vs. 403(b): Qual Plano de Aposentadoria é Ideal para Si?
Investir na aposentadoria cedo é uma forma significativa de ajudar a garantir estabilidade financeira à medida que envelhece, especialmente ao entender várias opções. Começar pode parecer avassalador
Artigos em Destaque
- Seus Investimentos de Aposentadoria Podem Ser Penhorados? 401(k), IRA e Ações Judiciais
- Maximize sua Aposentadoria: 4 Estratégias Surpreendentes para seu 401(k)
- Orçamento para Desorganizados: 5 Dicas Práticas para Começar
- Navegando pelo 401(k) Durante a Transição de Emprego: Um Guia Completo
- O que fazer com o 401(k) ao mudar de emprego: guia completo
- Entenda os Planos de Poupança de Reforma no Canadá: Alternativa ao 401(k)
- Dicas de Currículo para Trabalhadores Braçais: Destaque-se e Seja Contratado
- Entendendo Planos 401(k): Guia Completo
-
 Orçamento para Freelancers e Novos Autônomos: Guia Passo a Passo
Trabalhar por conta própria pode tornar o orçamento complicado. Veja como fazer funcionar. Pontos-chave Tornar-se autônomo pode significar perder a estabilidade de um salário fixo.Veja como lidar com...
-
 Rollover de 401(k): Guia Completo para Funcionários
Sempre que você está começando um novo emprego ou fazendo uma mudança significativa na vida, há algumas coisas importantes a considerar. E uma dessas decisões pode ser o que fazer com seu 401(k) patr...