
Alocação de Ativos: Guia para Iniciantes na Construção do seu Portfólio de Investimentos
No meu último post no Get Rich Slowly, expliquei o básico do investimento passivo e por que é uma boa estratégia. Explorei as diferenças entre fundos de índice e fundos negociados em bolsa (ETFs), e mostrei como são ótimas ferramentas para investidores passivos. Meu artigo terminou com um "apenas escolha alguns fundos de índice básicos e pronto". Mas na realidade há mais alguns passos antes de você realmente fazer qualquer investimento.
Uma das chaves para investir é decidir sua alocação de ativos. "Mas o que é alocação de ativos?" você pergunta. Alocação de ativos é a quantidade relativa de cada classe de ativo no seu portfólio, e determina quanto risco seu portfólio tem. Ainda confuso? Vamos dar uma olhada mais de perto.
Classes de Ativos
Uma classe de ativo é simplesmente um grupo de investimentos similares cujos preços tendem a se mover juntos. Em outras palavras, seus movimentos de preço são pelo menos parcialmente correlacionados.
Classes de ativos podem ser definidas em um nível muito geral ("ações", "títulos") ou em um nível mais específico ("empresas de petróleo", "títulos municipais"). Como a maioria das empresas de petróleo ganha dinheiro baseada em variáveis similares, como o preço do petróleo, a maioria dos preços das ações de empresas de petróleo tende a subir junto ou cair junto.
O conceito de classes de ativos é importante. Um dos seus objetivos ao construir um portfólio de investimentos é praticar diversificação, usar classes de ativos que não são correlacionadas entre si. Ou seja, você quer um portfólio no qual nem todo investimento se move na mesma direção ao mesmo tempo.
Quando seus ativos não são correlacionados, se uma das suas classes de ativos performa mal (como ações em 2008), suas outras classes de ativos (como caixa) ajudarão a compensar. Isso funciona no outro sentido também — se ações vão bem, suas outras classes de ativos provavelmente reduzirão o retorno geral.
A diversificação reduz a volatilidade do seu portfólio. Se você só possui ações, pode ter anos com retornos de -40% — ou +40%. Se possui uma mistura de ações, títulos e caixa, seus melhores e piores anos serão muito menos dramáticos que com um portfólio só de ações.
Classes de ativos gerais incluem:
- Ações. Podem ser ações individuais de empresas ou cotas de fundos mútuos de ações, ETFs ou fundos de índice.
- Renda fixa. Qualquer tipo de título, fundo mútuo de títulos ou certificado de depósito.
- Caixa. Geralmente dinheiro em conta poupança de alto rendimento, mas pode incluir dinheiro cuidadosamente escondido debaixo do colchão.
Existem muitas classes de ativos diferentes. É importante estar familiarizado com as classes gerais (ações, títulos, caixa, imóveis, metais preciosos, etc.) e depois aprender sobre classes mais específicas apenas se forem aplicáveis à sua situação.
Alocação de Ativos
Alocação de ativos refere-se a quanto das várias classes de ativos você tem no seu portfólio. Um investidor mais velho e conservador pode ter uma alocação de aposentadoria contendo principalmente investimentos de renda fixa (80% títulos e 20% ações, por exemplo). Um investidor mais jovem e agressivo pode ter a maioria dos investimentos em ações.
Muitas pessoas cometem o erro de achar que precisam escolher entre todos ativos arriscados (ações) ou todos investimentos seguros (caixa). Na realidade, você deve escolher um meio-termo feliz. Ativos mais arriscados como ações têm uma taxa de retorno esperada maior. Se seu horizonte de tempo de investimento é longo o suficiente, não evite ações completamente só porque são mais voláteis que renda fixa ou caixa.
Uma conta de aposentadoria com longo horizonte de tempo pode ter 80% do portfólio investido em ações e 20% em títulos. Se isso é muito volátil para seu estômago e você tem dificuldade para dormir à noite, considere trocar algumas ações por títulos ou caixa para que sua alocação tenha um perfil menos arriscado, como 60% ações e 40% títulos.
Horizonte de Tempo de Investimento
O horizonte de tempo de investimento é o tempo até você precisar do dinheiro na sua conta de investimento. Simples, certo?
Algumas classes de ativos, como caixa, são muito seguras. Se você tem $5.000 em uma conta poupança, pode dormir muito bem sabendo que em 6 meses ainda terá pelo menos $5.000 nessa conta. Se colocar seus $5.000 em uma classe de ativo mais arriscada, como ações (ou um fundo mútuo de ações), em 6 meses seu investimento pode valer mais de $5.000 — ou pode valer menos. (Talvez muito menos.)
Se você está investindo dinheiro que não precisa por muito tempo (20 anos, por exemplo), pode considerar investi-lo em investimentos mais arriscados como um fundo mútuo de ações. Se precisa do dinheiro em um período mais curto (como 6 meses), deve investi-lo em uma classe de ativo segura, como caixa. A ideia é maximizar a chance de que seu dinheiro estará lá quando você precisar. Se está poupando para entrada de uma casa que precisa no ano que vem, o retorno que você obtém naquele ano não é tão importante quanto a necessidade de que essa entrada mantenha seu valor.
Existem outros fatores a considerar. Por exemplo, alguém se aproximando da aposentadoria pode querer começar saques de seus investimentos em alguns anos, mas a maior parte do dinheiro não será necessária por muitos anos depois que começar a aposentadoria. Ir para um portfólio 100% de títulos nessa situação é provavelmente conservador demais.
Rebalanceamento
Rebalancear seu portfólio é uma parte importante do investimento. Rebalanceamento de portfólio é realizado ocasionalmente restaurando as proporções de cada classe de ativo de volta às suas porcentagens originais.
Por exemplo, assuma que Susan acabou de ganhar $50.000 na loteria.  Após alguma leitura, ela decide que a alocação de ativos do seu portfólio será 60% ações e 40% títulos.
Um ano depois, Susan verifica o valor do portfólio e nota que as ações caíram. Agora representam apenas 50% do portfólio em vez dos 60% que ela considera ideais. Os títulos também agora são 50% do portfólio em vez dos 40% originais. Para voltar às proporções originais, Susan decide rebalancear seu portfólio para que a alocação de ativos seja a mesma de quando começou.
Para fazer isso, ela vende alguns títulos e usa o dinheiro para comprar algumas ações. Outra opção seria fazer quaisquer novas contribuições apenas para ações (e nenhuma para títulos) para voltar à alocação original.
Existem dois motivos para rebalancear. Primeiro, ao vender classes de ativos que subiram de valor e comprar outras que caíram, você está vendendo na alta e comprando na baixa. Segundo, se não rebalancear, é possível que sua alocação de ativos (e risco de investimento) se torne radicalmente diferente dos níveis pretendidos.
Resumo
Determinar a melhor alocação de ativos para seu portfólio envolve uma combinação de:
- Horizonte de tempo de investimento — Quando você precisa do dinheiro?
- Perfil de risco — Você aguenta os altos e baixos do mercado de ações?
- Rebalanceamento — Algo que você deve fazer uma vez por ano ou mais.
É difícil para o investidor médio ver o valor do portfólio oscilar selvagemente cada vez que os mercados sobem e descem. Com alocação de ativos adequada, é possível reduzir a quantidade de risco no seu portfólio enquanto mantém um retorno decente, o que deve ajudar você a dormir melhor à noite!
-
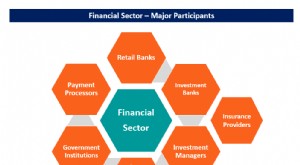
Entendendo o Setor Financeiro: Instituições e Serviços
O setor financeiro refere-se aos negócios e instituições que gerenciam dinheiro e fornecem serviços de intermediação para transferir e alocar capital financeiro em uma economia. Tipos de Instituições
-
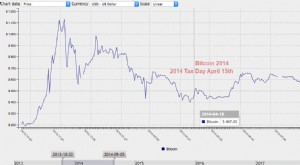
Volatilidade do Mercado Cripto: Como a Temporada de Impostos nos EUA Impacta Preços
Temporada de Impostos nos EUA e Como Poderia Impactar o Futuro do Cripto Impostos nos EUA vencem em 17 de abril. Alguns especulam que dinheiro sairá do cripto antes e depois. Ambas coisas são logicam
Artigos em Destaque
- Entendendo Corridas Bancárias: Causas, Riscos e Prevenção
- Gerir Múltiplos 401(k) Antigos: As Suas Opções e O Que Considerar
- Entendendo o Crédito Bancário: Empréstimos para Pessoas Físicas e Jurídicas
- 5 Passos Comprovados para Economizar $1000: Um Guia Prático
- ATM: O Seu Guia para Caixas Eletrônicos - Funcionalidades e Benefícios
- Maximize seu Reembolso de Impostos: Estratégia com Conta Poupança de Alto Rendimento
- Atingir Metas Financeiras com Apps Móveis Gamificados
- Análise do HelloFresh 2024: Economiza Tempo e Esforço?
-
 Poupança de Emergência: Novos Dados Mostram Milhões de Americanos Vulneráveis a Despesas Inesperadas
Falar em um passo para trás. Pontos-chave Novos dados revelam que cerca de metade dos consumidores dos EUA não está preparada para cobrir contas não planejadas. Quem não tem reservas de caixa adequa...
-
 Ações Small Cap: Riscos e Vantagens — Guia Completo
ESTE POST PODE CONTER LINKS DE AFILIADOS. CONSULTE MINHAS DIVULGAÇÕES PARA MAIS INFORMAÇÕES. Existem muitas classes de ativos diferentes para investir. Uma classe popular são as ações small cap (peque...