
Certificado de Depósito (CD): Benefícios e Como Funciona
A forma mais simples de entender um Certificado de Depósito (conhecido pela sigla CD) é enxergá-lo como um contrato entre você e um banco: você concorda em ceder ao banco uma determinada quantia por um período específico e, em troca, o banco se compromete a pagar juros sobre esse valor durante aquele prazo.
Os CDs podem ser uma excelente maneira de alinhar suas economias a necessidades financeiras que você prevê para os próximos anos. Também são úteis para garantir uma taxa de juros caso você acredite que os juros de mercado estão prestes a cair.
Características Básicas de um CD
Compreender alguns pontos essenciais dos CDs pode ajudar você a usá-los da melhor forma para atingir seus objetivos financeiros:
Proteção do FDIC
Os CDs estão entre os depósitos que podem ser elegíveis à proteção do seguro FDIC. Para garantir que isso se aplique ao seu CD, confirme que o banco emissor é uma instituição participante do FDIC e que você está dentro dos limites de cobertura aplicáveis.
Prazo
O prazo é o período pelo qual você se compromete a manter o depósito. Ele pode ser tão curto quanto um mês ou se estender por vários anos.
Taxa de juros
É o percentual que será somado ao valor do seu CD. Dois fatores costumam elevar as taxas dos CDs: a duração do prazo e o tamanho do depósito. Como as taxas variam de banco para banco, vale a pena pesquisar para encontrar as melhores ofertas.
Penalidade por resgate antecipado
Em troca de garantir uma taxa de juros definida durante todo o prazo do CD, o banco geralmente exige que você mantenha o depósito até o vencimento. Se precisar retirar os recursos antes, poderá estar sujeito a uma penalidade por resgate antecipado.
Cláusula de resgate (call feature)
Alguns CDs possuem cláusulas que permitem ao banco encerrá-los antecipadamente. Isso pode anular a vantagem de travar uma taxa de juros, por isso verifique se existe alguma cláusula desse tipo antes de contratar.
Não Complicação Desnecessária
A maioria dos CDs é bastante simples; no entanto, como muitos instrumentos financeiros, eles ganharam algumas variações ao longo dos anos. Existem, por exemplo, os CDs negociados em corretoras, que reúnem vários depositantes em um único CD, ou os CDs atrelados a ações, que incorporam parte da valorização do mercado de ações ao rendimento. Embora essas variações possam oferecer maior potencial de retorno, também carregam riscos adicionais. A menos que você entenda completamente as condições desses produtos mais complexos, o melhor conselho é optar por CDs simples e diretos.
Richard Barrington
Richard Barrington, CFA, é um veterano de 20 anos no setor financeiro, tendo atuado por mais de uma década como membro do Comitê Executivo da Manning & Napier Advisors, Inc.
Veja todos os posts de Richard Barrington

-
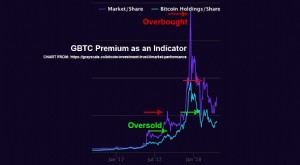
Análise dos Prêmios ETCG & GBTC: Oportunidades de Compra & Sinais de Mercado
Os Prêmios ETCG e GBTC Estão Baixos... Mas o que Isso Significa Nem Sempre é Claro O prêmio do ETCG está no seu ponto mais baixo de todos os tempos, enquanto o prêmio do GBTC está perto da sua mínima
-
Dragonfly Doji: Entendendo Este Padrão de Candle de Reversão Altista
Um candle dragonfly doji é um padrão de candlestick onde os preços de abertura, fechamento e máxima de um ativo estão no mesmo nível. O padrão dragonfly doji não aparece constantemente. Ele é usado co
Artigos em Destaque
- Construção de Riqueza através da Frugalidade: Guia Prático
- Dinnerly vs. HelloFresh: Comparação Completa (2024)
- Orçamento para Recém-Nascido: Planejamento Financeiro Inteligente para Custos com Bebê
- Propriedade de Casa Unifamiliar: Tendências e Mudanças de Zoneamento
- 101 Maneiras Comprovadas de Economizar Dinheiro e Melhorar sua Saúde Financeira
- Os Riscos de Investir em Ações Individuais: Por que a Diversificação Importa
- Perguntas Frequentes sobre Roth IRA: Respostas às Suas Principais Dúvidas (Atualizado)
- Entendendo Títulos de Poupança dos EUA: Guia para Iniciantes
-
 Queda do Bitcoin: Plano de Moeda Digital da China Impacta Mercado
Os preços do Bitcoin caíram abaixo de US$ 7.000 hoje, à medida que relatórios sugerem que o banco central da China (Banco Popular da China, PBoC) está considerando um plano para lançar sua própria cri...
-
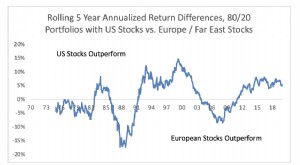 Análise de Desempenho de Fundos: Um Guia para Investidores
Muitas vezes, os clientes nos perguntam como avaliar o desempenho de diferentes fundos. Embora seja uma decisão complexa, há alguns pontos essenciais a considerar.Retornos de curto prazo são difíceis ...