
Estratégias de Poupança para Aposentadoria: Construa um Futuro Seguro em Qualquer Idade
Poupar para a aposentadoria não é apenas guardar dinheiro — é construir um plano que sustente a vida que você deseja ter mais tarde. Seja você na casa dos 20 ou dos 50 anos, os passos que der hoje podem moldar seu futuro financeiro. E quanto antes começar, mais fácil fica.

A boa notícia? Você não precisa ser especialista em finanças para acertar. Com a estratégia, ferramentas e consistência certas, qualquer um pode construir um fundo de aposentadoria sólido. Da escolha das melhores contas a decisões inteligentes de investimento, este guia explica o que funciona — e como fazer funcionar para você.
Principais Pontos
- Comece a poupar para a aposentadoria cedo para maximizar os benefícios dos juros compostos e garantir que suas economias cubram o estilo de vida desejado.
- Considere usar diferentes tipos de contas de aposentadoria, como 401(k) e IRAs, e diversifique seus investimentos para equilibrar crescimento e risco.
- Reavalie seu plano de aposentadoria regularmente para alinhar com mudanças de vida e considere orientação profissional para planejamento tributário e gestão de investimentos eficazes.
Noções Básicas de Aposentadoria: Conceitos-Chave que Constroem Riqueza a Longo Prazo
Antes de começar a construir seu plano de aposentadoria, ajuda ter clareza sobre o básico. Saber como a poupança para aposentadoria funciona — e como seu dinheiro cresce ao longo do tempo — pode fazer grande diferença no quanto você terá no futuro.
Poupança para Aposentadoria
Poupança para aposentadoria são os fundos que você reserva especificamente para quando parar de trabalhar em tempo integral. Este dinheiro cobrirá suas despesas futuras de moradia, saúde, viagens, hobbies e tudo mais que planeja aproveitar na aposentadoria.
A maioria das pessoas poupa para a aposentadoria usando contas com vantagens fiscais como 401(k) ou Conta Individual de Aposentadoria (IRA). Estas contas são desenhadas para ajudar seu dinheiro a crescer enquanto oferecem importantes benefícios fiscais ao longo do caminho.
Juros Compostos
Juros compostos são uma das ferramentas mais poderosas que você tem. É o que acontece quando os juros que você ganha também começam a render juros — fazendo suas economias crescerem mais rápido ao longo do tempo.
Por exemplo, se você poupar R$ 1.000 a um retorno anual de 5%, terá R$ 1.050 após um ano. No segundo ano, aqueles 5% se aplicam a R$ 1.050 — não apenas aos R$ 1.000 originais. O resultado é um crescimento constante e acelerado quanto mais tempo você deixa seu dinheiro investido.
Começar cedo dá mais tempo para aproveitar os juros compostos. Até pequenas contribuições podem se transformar em um fundo de aposentadoria significativo se você mantiver a consistência e deixar o tempo trabalhar.
Como Estimar Suas Necessidades de Aposentadoria
Dar os primeiros passos para poupar para a aposentadoria é como partir numa viagem de carro. Você precisa saber seu destino para traçar a rota mais eficaz. Seu destino, neste caso, é uma imagem clara do estilo de vida de aposentadoria desejado. Então, como estimar suas necessidades?
1. Defina Suas Metas de Aposentadoria
Primeiro, você precisa visualizar seu estilo de vida na aposentadoria. Quer viajar pelo mundo, ter hobbies caros ou prefere algo mais tranquilo? Talvez sonhe com uma casa na praia ou uma cabana na montanha. Cada sonho exige uma estratégia de financiamento diferente.
Defina o que aposentadoria significa para você. Tente visualizar um dia médio da sua vida aposentado — vai jantar fora com frequência? Vê a si mesmo começando novos hobbies? Vai se mudar para outra cidade ou país? Todas essas variáveis afetam quanto você precisa poupar.
2. Determine Suas Despesas de Aposentadoria
Depois de pintar um quadro vívido da sua vida na aposentadoria, o próximo passo é estimar as despesas associadas a esse estilo de vida. Aqui você precisará considerar custos como:
- Despesas de moradia: Inclui tudo, desde supermercado e contas de serviços até entretenimento e refeições fora.
- Custos de saúde: Conforme envelhece, pode precisar orçar custos maiores de saúde. Isso inclui prêmios de seguro, custos diretos, medicamentos e potencialmente cuidados de longa duração.
- Custos de habitação: Vai ter a casa quitada ou ainda pagará financiamento? Talvez esteja considerando reduzir o tamanho ou se mudar para uma comunidade de aposentados. Cada cenário tem seus próprios custos.
- Viagens e lazer: Se planeja viajar frequentemente ou começar novos hobbies na aposentadoria, precisará contabilizar esses custos também.
3. Estime Sua Renda Necessária
Uma regra prática comum sugerida por muitos consultores financeiros é visar 70-80% da sua renda pré-aposentadoria para manter um estilo de vida confortável. Então, por exemplo, se você ganha R$ 100.000 por ano antes de se aposentar, vai querer uma renda anual de aposentadoria em torno de R$ 70.000 a R$ 80.000.
No entanto, isso é apenas uma regra prática. Dependendo de suas metas pessoais e estilo de vida, você pode precisar de mais ou menos. Por isso é tão importante definir suas metas de aposentadoria e estimar suas despesas — isso lhe dá uma meta de poupança mais personalizada e precisa.
Ao dedicar tempo para estimar minuciosamente suas necessidades de aposentadoria, você está se preparando para uma aposentadoria bem-sucedida e sem estresse. Lembre-se, estas estimativas não são fixas. A vida muda, e suas necessidades de aposentadoria podem mudar com ela. É importante revisitar esses cálculos regularmente e ajustar suas estratégias de poupança conforme necessário.
Mergulhando nas Contas de Aposentadoria
Uma parte fundamental de poupar para a aposentadoria é decidir o tipo certo de conta para manter e fazer crescer seus fundos. Vamos aprofundar dois dos tipos mais comuns de contas de aposentadoria: 401(k)s e Contas Individuais de Aposentadoria (IRAs).
401(k) — Uma Ferramenta Poderosa para Poupança de Aposentadoria no Trabalho
O 401(k) é um plano de aposentadoria patrocinado pelo empregador bem conhecido que pode servir como pedra angular da sua estratégia de poupança. Seu atrativo está nos limites de contribuição altos e no potencial de contrapartida do empregador, tornando-o uma ferramenta potente para construir seu ninho de aposentadoria.
Aqui estão razões convincentes para considerar um 401(k):
- Contribuições pré-imposto: O dinheiro que você coloca num 401(k) tradicional sai da sua renda antes dos impostos. Isso reduz sua renda tributável no ano, significando que você pagará menos imposto de renda. É ganha-ganha — você poupa para a aposentadoria e economiza impostos ao mesmo tempo.
- Contrapartida do empregador: Se seu empregador oferece programa de contrapartida, ele contribuirá com um valor adicional ao seu 401(k), igualando sua contribuição até uma certa porcentagem. Isso é essencialmente dinheiro grátis adicionado à sua poupança de aposentadoria, então contribua pelo menos o suficiente para aproveitar totalmente essa contrapartida.
- Limites de contribuição altos: O limite de contribuição para 401(k) é significativo, permitindo reservar uma quantia considerável para a aposentadoria a cada ano. Existem também contribuições de "recuperação" para maiores de 50 anos, permitindo poupar ainda mais se estiver mais perto da aposentadoria.
IRA (Conta Individual de Aposentadoria) — Flexibilidade com Vantagens Fiscais
Uma Conta Individual de Aposentadoria (IRA) é outro excelente veículo para poupança de aposentadoria, oferecendo uma série de vantagens fiscais. Os dois tipos principais de IRA que você encontrará são IRA tradicional e IRA Roth.
- IRA Tradicional: Com IRA tradicional, você pode fazer contribuições com dólares pré-imposto, similar ao 401(k). Essas contribuições podem ser dedutíveis do imposto, reduzindo sua renda tributável no ano. Porém, lembre-se que ao sacar na aposentadoria, essas distribuições estarão sujeitas a imposto de renda.
- IRA Roth: O IRA Roth adota abordagem diferente. Você financia com renda pós-imposto — paga imposto de renda sobre o dinheiro antes de contribuir. Embora isso signifique nenhum benefício fiscal imediato, tem vantagem considerável: seu dinheiro cresce livre de impostos, e você não pagará impostos sobre saques qualificados na aposentadoria.
Tanto contas de aposentadoria tradicionais quanto Roth vêm com regras específicas, vantagens fiscais e limites de renda e saques. Saber como cada opção funciona facilita escolher a conta certa — ou uma combinação — que se encaixe no seu plano de poupança de longo prazo.
Distribuir suas contribuições entre vários tipos de conta pode ajudar a reduzir impostos, gerenciar risco e criar mais flexibilidade na aposentadoria. É uma estratégia que muitos consultores financeiros recomendam para resultados mais fortes a longo prazo.
Estratégias para Começar a Poupar para a Aposentadoria
Poupar para a aposentadoria pode parecer tarefa assustadora, mas com as estratégias certas, torna-se um empreendimento gerenciável e até gratificante. Abaixo, destacamos dois elementos essenciais de uma estratégia bem-sucedida de poupança para aposentadoria: começar cedo e usar contribuições automáticas.
Comece a Poupar Cedo: A Mágica dos Juros Compostos
O velho ditado "tempo é dinheiro" é particularmente verdadeiro quando se trata de poupar para a aposentadoria. Começar a poupar cedo dá mais tempo para seu dinheiro crescer, graças ao poder dos juros compostos.
Juros compostos são juros ganhos tanto sobre o dinheiro inicial que você guardou (o principal) quanto sobre os juros que esses fundos já acumularam. É essencialmente o processo de ganhar "juros sobre juros", o que pode aumentar significativamente o crescimento da sua poupança de aposentadoria ao longo do tempo.
Por exemplo, se você começar a poupar R$ 200 por mês aos 25 anos, assumindo retorno anual de 7%, terá acumulado mais de R$ 500.000 aos 65. Mas se esperar até os 35 para começar a poupar o mesmo valor, terá cerca de R$ 240.000 aos 65. Uma diferença de mais de R$ 260.000, apenas por começar dez anos antes!
Automatize Contribuições: Consistência é a Chave
Uma das maneiras mais eficazes de garantir que você está adicionando regularmente à sua poupança de aposentadoria é configurar contribuições automáticas. Isso geralmente pode ser feito através do seu empregador para um 401(k) ou através da sua instituição financeira para um IRA.
Contribuições automáticas funcionam transferindo regularmente uma certa quantia do seu contracheque ou conta bancária para sua conta de aposentadoria. Pode ser uma porcentagem da sua renda ou um valor fixo em dólares.
A vantagem das contribuições automáticas é dupla: primeiro, garante consistência nos seus esforços de poupança. Segundo, emprega uma abordagem "configure e esqueça", o que pode fazer poupar para a aposentadoria parecer menos uma tarefa mensal e mais parte da sua rotina financeira regular.
Ao começar a poupar cedo e configurar contribuições automáticas, você estará dando passos críticos rumo às suas metas de poupança para aposentadoria. Lembre-se, não é necessariamente sobre quanto você poupa; é mais sobre desenvolver o hábito consistente de poupar e dar tempo ao seu dinheiro para crescer. Cada centavo conta quando você está poupando para a aposentadoria.
Escolhendo as Opções de Investimento Certas para a Aposentadoria
O poder dos retornos de investimento não pode ser subestimado quando se trata de fazer sua poupança de aposentadoria crescer. Uma estratégia de investimento bem pensada, adaptada à sua tolerância a risco e metas de aposentadoria, pode envolver uma mistura equilibrada de ações, títulos, fundos mútuos e outros tipos de investimentos.
Ações e Títulos: Os Blocos de Construção
Ações e títulos formam a base de muitos portfólios de investimento. Embora ambos possam ser ativos valiosos na sua conta de aposentadoria, vêm com diferentes níveis de risco e retornos potenciais:
- Ações: Quando você compra ações, está adquirindo um pequeno pedaço de propriedade de uma empresa. Embora ações tenham historicamente proporcionado retornos potenciais mais altos a longo prazo, também vêm com nível de risco mais alto comparado a títulos. Volatilidade do mercado pode afetar preços das ações, tornando-as uma escolha um tanto arriscada, mas os retornos potenciais podem impulsionar significativamente sua poupança de aposentadoria.
- Títulos: Títulos são essencialmente empréstimos que você faz ao governo ou a uma corporação. Em troca, o tomador promete pagar de volta com juros após um período especificado. Títulos são geralmente considerados mais seguros que ações. Embora os retornos possam ser menores, títulos podem proporcionar renda estável e previsível — tornando-os uma escolha mais conservadora para seu portfólio.
Fundos Mútuos e Fundos de Índice: Diversificação Simplificada
Fundos mútuos e fundos de índice são veículos de investimento que reúnem dinheiro de muitos investidores para comprar uma ampla gama de ativos, incluindo ações e títulos.
- Fundos mútuos: Geridos por gestores profissionais, fundos mútuos visam superar o mercado. Oferecem uma forma de investir num portfólio diversificado de ações, títulos ou outros ativos sem ter que comprar cada um individualmente.
- Fundos de índice: Um fundo de índice é um tipo de fundo mútuo que visa replicar o desempenho de um índice de mercado específico, como o S&P 500. São geridos passivamente, o que geralmente significa taxas mais baixas para investidores.
Fundos de Data-Alvo: Uma Abordagem "Mãos Livres"
Fundos de data-alvo oferecem uma abordagem direta para gestão de investimentos. Eles ajustam automaticamente sua alocação de ativos — a mistura de ações, títulos e outros investimentos no seu portfólio — com base na sua idade e data prevista de aposentadoria. Conforme você se aproxima da aposentadoria, fundos de data-alvo mudam gradualmente para investimentos mais conservadores.
É essencial lembrar que desempenho passado de um investimento não garante resultados futuros. Assim, diversificar seus investimentos entre diferentes tipos de ativos pode ajudar a espalhar o risco. Também é boa ideia reavaliar sua estratégia de investimento regularmente, garantindo que esteja alinhada com suas metas de aposentadoria e tolerância a risco em evolução. Buscar conselho de um planejador financeiro certificado também pode ser benéfico para tomar decisões de investimento informadas.
Construindo e Gerenciando um Orçamento de Aposentadoria
Estabelecer um orçamento mensal que incorpore suas metas de poupança para aposentadoria é parte essencial da gestão eficaz de finanças pessoais. Este orçamento serve como roteiro, guiando-o rumo à estabilidade financeira e ajudando a garantir que seu fundo de aposentadoria cresça de forma constante ao longo do tempo.
Como Construir um Orçamento Focado na Aposentadoria
Comece listando todas as suas fontes de renda e todas as suas despesas, desde custos de moradia até contas de supermercado. Em seguida, identifique quanto pode realisticamente reservar para poupança de aposentadoria. Consultores financeiros frequentemente recomendam reservar 15% da sua renda para aposentadoria, mas suas circunstâncias pessoais podem exigir mais ou menos.
Certifique-se de priorizar a poupança para aposentadoria no seu orçamento. Considere-a uma despesa não negociável, assim como aluguel ou contas de serviços. Lembre-se, sua poupança para aposentadoria contribui para sua segurança financeira futura.
Revise e Ajuste Seu Orçamento Regularmente
Sua renda e despesas provavelmente mudarão ao longo do tempo, então é importante revisar e ajustar seu orçamento regularmente. Eventos de vida como aumento salarial, mudança de emprego, compra de casa ou filhos impactarão sua situação financeira e, por extensão, seu orçamento. Revise regularmente seu orçamento e faça os ajustes necessários para mantê-lo no caminho rumo à sua meta de poupança para aposentadoria.
Como Impostos Impactam Sua Poupança para Aposentadoria
Impostos desempenham grande papel no quanto você guarda — e no quanto paga — tanto agora quanto na aposentadoria. O tipo de conta que você escolhe pode afetar sua poupança total ao longo do tempo, então é importante considerar o tratamento tributário de cada opção.
IRAs Tradicionais e 401(k)s: Pague Impostos Depois
Com IRAs tradicionais e 401(k)s, suas contribuições são tipicamente feitas com dólares pré-imposto. Isso reduz sua renda tributável hoje, mas você deverá imposto de renda quando começar a fazer saques na aposentadoria.
A vantagem? Muitas pessoas se encontram numa faixa de imposto mais baixa após se aposentarem, o que significa que podem pagar menos impostos sobre esses saques do que pagariam durante seus anos de trabalho.
IRAs Roth: Pague Impostos Agora, Saque Depois Livre de Impostos
IRAs Roth funcionam de forma oposta. Você contribui com dólares pós-imposto, então não há dedução fiscal agora — mas o dinheiro cresce livre de impostos, e saques qualificados na aposentadoria não são tributados.
Esta configuração pode ser especialmente útil se você espera estar numa faixa de imposto mais alta no futuro ou quer mais flexibilidade para gerenciar sua renda tributável durante a aposentadoria.
Equilibrando Dívidas e Poupança para Aposentadoria
Equilibrar pagamento de dívidas e poupança para aposentadoria pode ser parte complicada do planejamento financeiro. Dívidas de juros altos, como dívida de cartão de crédito, podem cortar significativamente sua capacidade de poupar para a aposentadoria.
O Equilíbrio
Em geral, é boa ideia priorizar quitar dívidas de juros altos. Os juros que você paga nesse tipo de dívida provavelmente são mais altos que o retorno que ganharia nos seus investimentos de aposentadoria.
No entanto, isso não significa que você deva adiar a poupança para aposentadoria completamente até ficar livre de dívidas. Contribuir mesmo com pequenas quantias para seu fundo de aposentadoria, especialmente se seu empregador oferece contrapartida no 401(k), ainda é benéfico.
O Papel de Consultores Financeiros
Um planejador financeiro certificado pode fornecer orientação inestimável ao equilibrar pagamento de dívidas e poupança para aposentadoria. Eles podem analisar sua situação financeira única e ajudar a desenvolver um plano adaptado às suas circunstâncias, garantindo que você esteja gerenciando ambos efetivamente.
Planejando Saúde e Seguros na Aposentadoria
Saúde frequentemente se torna despesa significativa à medida que envelhecemos, com custos tendendo a subir substancialmente durante a aposentadoria. Então, você deve incorporar custos estimados de saúde no seu plano de aposentadoria e garantir que tenha cobertura de seguro apropriada.
Estimando Custos de Saúde na Aposentadoria
Custos de saúde durante a aposentadoria podem variar amplamente dependendo de fatores como sua saúde geral, histórico médico e estilo de vida. Embora seja impossível prever custos exatos, é essencial incluir uma estimativa razoável de custos de saúde na sua meta de poupança para aposentadoria.
Como guia, um estudo recente da Fidelity descobriu que um americano de 65 anos aposentando-se em 2023 pode esperar gastar US$ 157.500, em média, ao longo de uma aposentadoria de 20 anos. Se esse número subir até você se aposentar ou se estabilizar, está claro que custos de saúde representarão uma porcentagem substancial das suas despesas conforme envelhece.
O que o Medicare Cobre e o que Não Cobre
Medicare é um programa do governo federal que fornece seguro saúde para indivíduos com 65 anos ou mais, e certas pessoas mais jovens com deficiências. É importante entender o que o Medicare cobre e o que não cobre, bem como os custos pelos quais você será responsável, como prêmios, franquias e coparticipações.
Seguro de Cuidados de Longa Duração
Seguro de cuidados de longa duração é desenhado para cobrir serviços que não são cobertos por seguro saúde, Medicare ou Medicaid, como assistência com atividades diárias. Dependendo da apólice, pode cobrir cuidados domiciliares, vida assistida, creche para adultos, cuidados paliativos, hospice, casa de repouso, cuidados de memória e modificações na casa para acomodar deficiências.
Seus benefícios da Previdência Social são um componente importante da sua renda de aposentadoria. A idade em que você escolhe começar a receber seus benefícios pode impactar significativamente a renda mensal que receberá na aposentadoria.
Você pode começar a receber benefícios de aposentadoria da Previdência Social a partir dos 62 anos, mas quanto mais tempo esperar (até os 70), maiores serão seus benefícios mensais. Esta decisão deve basear-se em vários fatores, incluindo sua saúde, expectativa de vida, necessidade de renda e planos para aposentadoria.
Várias estratégias podem ajudar a maximizar seus benefícios da Previdência Social, como trabalhar por pelo menos 35 anos (já que a Previdência calcula benefícios baseados nos seus 35 anos de maiores ganhos) e garantir que você conheça benefícios de cônjuge se for casado.
Colaborando com Consultores Financeiros
O caminho para a aposentadoria pode parecer avassalador, mas você não precisa enfrentá-lo sozinho. Consultores financeiros podem fornecer orientação profissional, ajudando-o a tomar decisões informadas sobre seu planejamento de aposentadoria.
O Papel dos Consultores Financeiros
Consultores financeiros oferecem serviços profissionais de planejamento de aposentadoria, personalizados às suas necessidades financeiras. Eles podem ajudar a desenvolver um plano abrangente de aposentadoria, gerenciar seus investimentos e lidar com áreas complexas como planejamento tributário e seguros.
A Importância de um Planejador Financeiro Certificado
Ao escolher um consultor financeiro, é crítico garantir que seja um planejador financeiro certificado (CFP). CFPs completaram treinamento extensivo e são mantidos em altos padrões éticos. Estão equipados para fornecer conselhos abrangentes, ajudando-o a trabalhar rumo às suas metas de poupança para aposentadoria e tirando as conjecturas do planejamento.
Evitando Erros Comuns na Poupança para Aposentadoria
Na jornada rumo à aposentadoria, existem vários deslizes comuns que podem atrapalhar seu progresso. Estar ciente dessas armadilhas pode ajudá-lo a evitá-las e manter-se no caminho rumo às suas metas de poupança para aposentadoria.
Começar Tarde
Tempo é um dos ativos mais poderosos quando se trata de poupança para aposentadoria, graças à mágica dos juros compostos. Quanto mais cedo você começar a poupar, mais tempo seu dinheiro tem para crescer. Atrasar a poupança para aposentadoria pode tornar muito mais difícil atingir suas metas de poupança.
Não Maximizar a Contrapartida do Empregador
Se seu empregador oferece contrapartida nas suas contribuições ao 401(k), é importante contribuir pelo menos o suficiente para receber a contrapartida total. Não fazer isso é essencialmente deixar dinheiro grátis na mesa.
Adotar Estratégia de Investimento Excessivamente Conservadora
Embora seja essencial considerar tolerância a risco na sua estratégia de investimento, ser excessivamente conservador, especialmente no início, pode limitar o crescimento da sua poupança para aposentadoria. Diversificação e ajustar sua estratégia de investimento conforme envelhece podem ajudar a equilibrar risco e recompensa.
Mudanças de Vida e Poupança para Aposentadoria
Eventos de vida podem impactar significativamente sua estratégia de poupança para aposentadoria. Ao experimentar mudanças significativas, você precisa revisitar seu plano de aposentadoria e ajustar sua taxa de poupança e metas de acordo.
Casamento e Poupança para Aposentadoria
Casamento pode mudar sua paisagem financeira. É importante discutir metas de poupança para aposentadoria com seu cônjuge e potencialmente coordenar suas estratégias. Por exemplo, pode precisar ajustar beneficiários ou considerar contribuições para IRA do cônjuge.
Paternidade e Poupança para Aposentadoria
Ter filhos pode trazer alegria à sua vida, mas também despesas significativas. Equilibrar poupança para aposentadoria com custos de criar um filho, e potencialmente poupar para a educação deles, requer planejamento cuidadoso.
Mudanças de Carreira e Poupança para Aposentadoria
Mudanças de emprego podem atrapalhar sua estratégia de poupança para aposentadoria. Seja um novo emprego, aumento, período de desemprego ou a própria aposentadoria, cada mudança de carreira apresenta oportunidade de reavaliar seu plano de poupança. Por exemplo, com novo emprego, pode precisar decidir o que fazer com seu antigo 401(k) — deixar com empregador anterior, transferir para plano do novo empregador ou rolar para um IRA.
Considerações Finais
Planejamento de aposentadoria bem-sucedido resume-se a algumas ações-chave: escolher a combinação certa de contas, investir com propósito, gerenciar impostos e ajustar seu plano conforme a vida muda. Consistência importa tanto quanto timing, e obter ajuda especializada quando necessário pode fazer diferença real.
A meta não é apenas construir poupança — é criar o tipo de vida que você quer após parar de trabalhar. Com a estratégia certa, você pode transformar planejamento de longo prazo em liberdade de longo prazo.
-

Métodos Simples de Controle de Gastos: Um Retorno ao Básico
Como muitos de vocês sabem, antes de ser redatora da equipe do GRS, eu era leitora e comentarista ativa do GRS. Diria que a maior parte da minha educação inicial em finanças pessoais veio deste site,
-
Blockchain no Imobiliário: Transformando Transparência e Eficiência
Blockchain: A Raiz Tecnológica O Blockchain, a tecnologia raiz de criptomoedas como por exemplo o Bitcoin, entrou em muitas indústrias, incluindo o imobiliário, prometendo maior eficácia e transparênc
Artigos em Destaque
- Custos Inesperados de Criar Filhos: Choques Financeiros para Mães
- Pagamento Extra do Estímulo: Você é Elegível para Fundos Adicionais?
- Top 9 Alternativas ao Instacart: Trabalhos de Entrega Flexíveis para Renda Extra
- Atualizações do Ensino Superior: Impactos da Pandemia e Retorno às Aulas Presenciais
- Alcançar a Liberdade Financeira: Um Roteiro de 6 Passos para a Independência
- Negativa de Cartão por Consultas Duras: Entendendo Suas Opções
- Quitação Antecipada da Hipoteca: Prós, Contras e Se Vale a Pena para Você
- Salários Reais Caem Apesar do Crescimento Salarial: Entendendo o Impacto da Inflação nos Trabalhadores
-
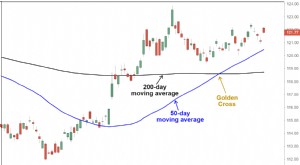 Cruzamento Dourado (Golden Cross): Definição, Interpretação e Sinais de Trading
O que é um Cruzamento Dourado? Um cruzamento dourado é um padrão gráfico no qual uma média móvel de curto prazo cruza acima de uma média móvel de longo prazo. Este padrão de rompimento altista é forma...
-
 Entendendo a Cobertura do Seguro ao Pegar Carro Emprestado
Se precisa pegar o carro de outra pessoa emprestado, mesmo que uma única vez, é importante descobrir se o proprietário tem seguro e em que valor. Na maioria dos casos, a apólice do proprietário estend...