
ISAs vs. Pagamento Baseado na Renda: Entendendo Alternativas a Empréstimos Estudantis
A dívida estudantil tornou-se um problema sério nos Estados Unidos. Os Acordos de Participação na Renda (ISAs) são uma alternativa promissora aos empréstimos estudantis pessoais. Diferente dos empréstimos tradicionais, eles não acumulam juros e não há principal a ser pago.
Um Acordo de Participação na Renda é um contrato que o aluno firma com sua escola (ou outra instituição) onde o aluno promete pagar uma certa porcentagem da sua renda futura em troca de mensalidade diferida. Além disso, os pagamentos mensais do ISA só vencem quando você está empregado — e em muitos casos, só quando está ganhando um salário acordado.
Ao concordar em pagar uma porcentagem fixa da sua renda, os alunos garantem que suas obrigações de financiamento estudantil nunca excederão alguma porcentagem predefinida da sua renda total no futuro.
Mas alguns empréstimos estudantis federais têm um componente semelhante baseado na renda. Chama-se plano de pagamento baseado na renda. Na superfície, os ISAs podem parecer muito com os planos de pagamento baseados na renda oferecidos pelo governo. Ambos permitem pagamentos baseados em uma porcentagem da sua renda. No entanto, se você analisar mais a fundo, notará que os dois produtos podem ser muito diferentes. Por isso, é bom conhecer a diferença entre eles e qual funcionará melhor para você. Continue lendo para descobrir como os ISAs diferem dos planos de pagamento baseados na renda.
Acordo de Participação na Renda (ISA)
Com ISAs, que exigem pagamentos pós-formatura geralmente apenas se o aluno encontrar emprego, as proteções são semelhantes aos pagamentos baseados na renda.
Se você não está familiarizado com ISAs, confira este guia, mas aqui estão alguns benefícios básicos dos ISAs.
Você pode adiar — ou pausar — o pagamento
Com ISAs, você só está em pagamento ativo quando está ganhando um salário acordado, então pode adiar automaticamente seus pagamentos mensais em casos de desemprego. Os termos exatos do contrato variam, mas confira este guia de pagamento para aprender as diferentes formas como seus pagamentos podem ser pausados.
Seu pagamento não vai durar para sempre
Os termos do contrato do ISA criam limites na quantidade de dinheiro e tempo que você gastaria em pagamento.
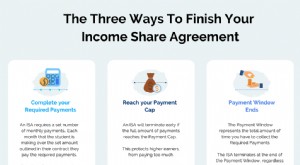
Com um ISA, você paga de volta uma porcentagem dos seus ganhos a cada mês por um número definido de meses. Cada um desses pagamentos é considerado um dos seus Pagamentos Obrigatórios. Uma vez que você paga todos os pagamentos obrigatórios, seu ISA está completo.
Por exemplo, digamos que seu ISA estabeleça que você deve pagar 10% da sua renda por 24 pagamentos mensais. Com base na sua renda, você paga US$ 500 por mês para o ISA. Se sua renda não mudar por 24 meses e você fizer cada um desses pagamentos de US$ 500 todo mês, seu ISA acaba.
Como você pode ver, não há um valor de dinheiro que você está pagando aos poucos. Apenas faça cada um desses pagamentos mensais obrigatórios baseados em uma porcentagem da sua renda.
Com um ISA, você sempre saberá o valor exato que poderia potencialmente pagar de volta. O Teto de Pagamento é o máximo que você poderia pagar no seu ISA. Graças ao Teto de Pagamento, você pagará apenas um múltiplo definido do seu saldo original do ISA — e nada mais. Se seu ISA de US$ 5.000 tem um teto de 1,5x, por exemplo, o valor máximo que você pagaria seria US$ 7.500. Se seus pagamentos somarem esse teto de 1,5x, mesmo que você não tenha feito todos os pagamentos obrigatórios, seu ISA termina!
Confira as três formas diferentes de pagar seu ISA aqui.
Desvantagens dos Acordos de Participação na Renda
ISAs podem não ser ideais para todos; dependendo da sua carreira, você poderia potencialmente pagar mais do que com um empréstimo estudantil federal comum. Embora os ISAs estejam ganhando popularidade por serem uma alternativa mais nova aos empréstimos federais, por serem mais novos não há regulamentações federais. Existem regulamentações estaduais, mas é importante saber exatamente o que seu contrato de ISA diz e quanto você poderia potencialmente pagar de volta.
Empréstimos federais diretos também geralmente dão aos alunos acesso a vários "planos de pagamento baseados na renda", que reduziriam o pagamento, mas também podem aumentar o prazo de pagamento.
Pagamento Baseado na Renda (IDR)
O governo federal oferece quatro planos de pagamento baseados na renda que podem reduzir suas contas mensais com base na sua renda e tamanho da família. Mudar para um desses planos pode ser certo para você se:
- Você tem dívida alta e renda baixa
- Não consegue pagar seus pagamentos atuais
- Se qualifica para Perdão de Empréstimo para Serviço Público
Aqui está o que saber sobre os diferentes planos antes de se inscrever.
Todos os planos de pagamento baseados na renda compartilham semelhanças: cada um limita os pagamentos entre 10% e 20% da sua renda discricionária e perdoa o saldo restante do empréstimo após 20 ou 25 anos de pagamentos. Existem 4 planos diferentes:
Pagamento Baseado na Renda (IBR)
O Pagamento Baseado na Renda (IBR) limita seu pagamento mensal federal de empréstimo estudantil a 10% ou 15% da sua renda discricionária mensal, que é o valor pelo qual a renda bruta ajustada excede 150% da linha de pobreza, dependendo de quando você pegou seus empréstimos federais.
Geralmente 10% da sua renda discricionária se você for um novo mutuário em ou após 1º de julho de 2014*, mas nunca mais que o valor do Plano de Pagamento Padrão de 10 anos.
Geralmente 15% da sua renda discricionária se você não for um novo mutuário em ou após 1º de julho de 2014, mas nunca mais que o valor do Plano de Pagamento Padrão de 10 anos.
Pague Conforme Você Ganha (PAYE)
Para se qualificar para o PAYE, você deve demonstrar necessidade financeira. Também deve ser um mutuário relativamente recente. O PAYE oferece o menor valor de pagamento para todos os mutuários elegíveis. Este plano é melhor para você se você tem empréstimos de pós-graduação e baixo potencial de ganhos.
O valor do pagamento para PAYE é geralmente 10% da sua renda discricionária e o período de pagamento é 20 anos. Use esta calculadora para estimar seus pagamentos mensais com PAYE.
Pague Conforme Você Ganha Revisado (REPAYE)
Melhor para você se você não tem empréstimos de pós-graduação e tem alto potencial de ganhos. O REPAYE, disponível desde dezembro de 2015, é o plano mais novo.
Este plano é semelhante ao PAYE, com algumas diferenças-chave. A mais notável é que você é elegível independentemente de quando pegou seu primeiro empréstimo federal. Você também não precisa demonstrar necessidade financeira. O valor do pagamento é geralmente 10% da sua renda discricionária, e o período de pagamento é tipicamente 20 a 25 anos. Use esta calculadora para estimar seus pagamentos mensais com REPAYE.
Pagamento Contingente à Renda (ICR)
O Pagamento Contingente à Renda limita seu pagamento mensal federal de empréstimo estudantil a 20% da sua renda discricionária, ou você pagaria em um plano de pagamento com valor fixo ao longo de 12 anos, ajustado conforme sua renda. O que for igual a menos dinheiro ao longo dos anos.
Como os pagamentos mensais são limitados a 20% da renda discricionária, o ICR é considerado mais caro que outros planos. Após 25 anos de pagamentos, você pode receber perdão do saldo restante do seu empréstimo federal.
Antes de se inscrever em qualquer plano baseado na renda, insira suas informações de empréstimo no Simulador de Empréstimos do Federal Student Aid. Isso dará uma boa ideia de suas contas mensais, custos totais e valores de perdão sob cada plano.
Embora as opções de pagamento baseado na renda possam tornar os pagamentos mensais de empréstimos estudantis mais acessíveis, esses programas têm algumas desvantagens potenciais.
Você pode acabar pagando mais juros. Um plano de pagamento baseado na renda não muda sua taxa de juros do empréstimo estudantil. Mudar para um plano IDR pode reduzir o valor que você precisa pagar mensalmente, mas não afeta sua taxa de juros. Planos baseados na renda podem potencialmente estender seu prazo de pagamento dos 10 anos padrão para 20 ou 25 anos. Como você pagará seu empréstimo por mais tempo, mais juros acumularão. Juros serão cobrados da mesma forma que antes de você se inscrever no plano. Além disso, os pagamentos mensais menores em um plano IDR não reduzirão seu saldo tão rapidamente quanto um plano de pagamento padrão. Você será cobrado juros sobre um saldo maior do que seria se seguisse o cronograma tradicional de 10 anos.
Isso significa que você pode pagar mais sob esses planos — mesmo se qualificar para perdão. Você também tem que pagar seu empréstimo antes que o perdão entre em vigor. Mas se você tiver saldo no final do prazo, o valor perdoado será tributado como renda, a menos que você se qualifique para Perdão de Empréstimo para Serviço Público. Você pode se inscrever para pagamento baseado na renda no studentloans.gov ou enviando um formulário de solicitação em papel para seu serviço de empréstimo.
Comparação entre ISAs e Planos de Pagamento Baseados na Renda
ISAs e programas IBR ambos têm pagamentos baseados na renda, mas depois disso são muito diferentes. Mesmo que pagamentos IBR sejam baseados na renda, ainda há um empréstimo tradicional subjacente com juros. Se você não consegue cobrir os juros acumulando com seu pagamento, começará a ver seu saldo crescer com o tempo.
O IBR é mais como um empréstimo tradicional, então se você cumprir os requisitos e tiver o resto do empréstimo perdoado, ainda terá que pagar impostos sobre o valor perdoado. Mesmo que isso seja favorável a pagar o empréstimo todo, pode causar um grande pagamento único para o qual você pode não estar preparado. Isso pode causar uma dor de cabeça ainda maior na hora do imposto de renda.
Planos de pagamento baseados na renda também fazem parte de empréstimos de financiamento federal, portanto têm limites de quanto se pode pegar emprestado. Para graduação, alunos só podem pegar até US$ 57.500 ao longo dos estudos. Isso inclui limites anuais de até US$ 12.500. Mas às vezes isso ainda não basta para cobrir custos educacionais.
Por outro lado, ISAs não têm atualmente limite de quanto você pode usar. Algumas escolas limitam o valor que um aluno pode pegar, mas isso é no nível da escola. Ainda assim, os limites anuais de alguns desses programas são maiores que o limite anual de empréstimo tradicional do governo federal.
Embora programas IBR tenham algumas desvantagens, esses empréstimos federais ainda podem ser potencialmente menos custosos devido à sua taxa de juros baixa. Empréstimos federais também têm proteções que outros empréstimos privados não têm, como adiamento e tolerância que permitem pausar pagamentos.
Por outro lado, ISAs não têm saldo ou juros. Isso significa que você não tem um valor original que terá que pagar de volta. Você apenas faz seus pagamentos como porcentagem da sua renda e, uma vez que completa seu prazo, acabou. Independentemente de ter pago o saldo original ou não. Um ISA depende completamente da sua situação.
Tanto ISAs quanto planos de pagamento baseados na renda são úteis quando usados nas circunstâncias certas. Certifique-se de fazer sua pesquisa e conversar com seus orientadores escolares para determinar qual é melhor para sua situação. Confira o blog da Meratas se tiver interesse em saber mais sobre ISAs!
Embora todo esforço tenha sido feito para fornecer informações completas e precisas, a Meratas Inc. não oferece garantias, expressas ou implícitas, ou representações quanto à precisão do conteúdo contido aqui. A Meratas Inc. não assume responsabilidade por quaisquer erros ou omissões nas informações contidas aqui ou na operação ou uso destes materiais.
-
Entendendo os Acordos de Compartilhamento de Renda: 3 Formas de Quitação
Assim que a empolgação inicial de um novo emprego diminui, recém-formados enfrentam a questão assustadora: como quitar aquela enorme sombra da dívida tradicional de empréstimo estudantil. Com um Acord
-
Acordos de Participação na Renda (ISAs): Uma Abordagem Moderna para Financiar a Educação
E se houvesse um jeito de você só pagar pela educação se ela resultasse em um ótimo emprego? Historicamente, opções como empréstimos privados tradicionais foram o principal método para pagar bootcamp
Artigos em Destaque
- Seguro vs. Resseguro: Diferenças-Chave Explicadas
- Planos 401(a) vs. 457(b): Principais Diferenças Explicadas
- Entendendo Balanço Patrimonial e DRE: Guia Completo
- Plano Coverdell vs. Plano 529: Qual a Melhor Poupança para Educação?
- Alíquota marginal vs. efetiva: entenda a diferença
- Acordos de Compartilhamento de Renda (ISAs): Glossário Completo de Termos
- Acordos de Participação na Renda (ISAs): Termos e Definições Essenciais
- Acordos de Participação na Renda (ISAs): Benefícios para Estudantes
-
 Hábitos Financeiros: Diferenças-Chave entre Millennials e Geração Z
Ouvimos muito sobre millennials e seu dinheiro, mas e a geração atrás deles? Membros da Geração Z estão agora se aproximando da idade adulta, e têm suas próprias características únicas. Eles também po...
-
 Investir vs Trading: Principais Diferenças
Objetivos diferentes Investir visa crescimento a longo prazo, enquanto o trading procura lucros a curto prazo através da volatilidade dos preços. Horizonte temporal Os investimentos podem durar anos o...