
Entendendo os Acordos de Compartilhamento de Renda (ISAs)
A dívida estudantil é um grande problema. Nos Estados Unidos, a dívida total de empréstimos estudantis gira em torno de US$ 1,6 trilhão — a segunda maior fonte de dívida das famílias no país. As mensalidades continuam subindo, e a dívida cresce a cada ano. Os Acordos de Compartilhamento de Renda (ISAs) surgem como alternativa aos empréstimos tradicionais e representam uma solução promissora para a crise. Eles permitem que os estudantes busquem seus objetivos educacionais e de carreira limitando o risco financeiro, já que só começam a pagar depois de conseguir um emprego.
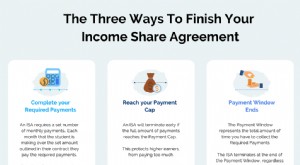
Um ISA funciona de forma diferente de um empréstimo privado tradicional: você não precisa se preocupar com principal ou juros acumulados. Como o funcionamento do pagamento é distinto, é importante educar os estudantes sobre as diferentes maneiras de quitar o acordo. Uma analogia útil é pensar no ISA como uma corrida com três corredores: se qualquer um dos três cruzar a linha de chegada primeiro, a corrida inteira termina.
Corredor nº 1: Pagamentos obrigatórios
No seu contrato de ISA, haverá um número específico de pagamentos obrigatórios. Esse costuma ser o corredor mais constante e a forma mais comum de terminar o acordo. Com um ISA, você paga uma porcentagem dos seus rendimentos a cada mês por um número determinado de meses. Cada um desses pagamentos é um "pagamento obrigatório". Se você pagar todos eles, a corrida termina!
Por exemplo: suponha que seu contrato preveja que você pague 10% da sua renda por 24 meses. Se sua renda não mudar e você pagar US$ 500 por mês durante esse período, os pagamentos obrigatórios completam a corrida primeiro e o ISA chega ao fim. Não há um valor fixo a abater — basta pagar a porcentagem da sua renda a cada mês.
Corredor nº 2: Teto de pagamento
A segunda forma de encerrar o ISA é atingir o teto máximo de pagamento (Payment Cap). Esse é o corredor mais rápido. Ele está embutido no contrato e representa o máximo que você jamais precisará pagar. É uma proteção para quem ganha mais do que o esperado, evitando que seja penalizado por isso. O teto costuma ser um valor um pouco acima do montante financiado (o valor que a escola adianta para o seu programa). Ao atingi-lo, a corrida termina!
Seguindo o exemplo anterior, imagine que seu ISA tenha um teto de US$ 12 mil. Se você se sair muito bem no trabalho e sua renda dobrar, passando a pagar US$ 1.000 por mês, o teto de pagamento encerraria a corrida em apenas 12 meses. Você pagaria o mesmo que se fossem os pagamentos obrigatórios, mas terminaria um ano inteiro mais cedo. Vale notar: o teto não é o mesmo que o principal de um empréstimo tradicional, e não é necessariamente uma meta a atingir — é, antes de tudo, uma proteção contra pagar demais.
Corredor nº 3: Janela de pagamento
A última forma de encerrar o ISA é a janela de pagamento (Payment Window). Normalmente é o corredor mais lento, mas termina com força, e não é a forma mais comum de finalizar o acordo. A escola ou credora estabelece um período para coletar os pagamentos obrigatórios ou o teto máximo. Se você não atingir nenhum dos dois e a janela chegar ao fim, a corrida termina. Essa é uma proteção para o caso de você ficar sem emprego por um longo período.
No exemplo acima, o contrato prevê que a escola tem 48 meses para receber. Se, aos 12 meses, você adoecer e não puder trabalhar, voltando a atuar apenas no mês 45, você fará alguns pagamentos até chegar ao mês 48. Mesmo tendo feito apenas 15 pagamentos e sem atingir o teto máximo, como os 48 meses da janela se esgotaram, o ISA chega ao fim. Esse tipo de encerramento é mais raro, mas é uma proteção embutida para os momentos de dificuldade.
Se você sempre quis saber como terminar de pagar seu ISA, esperamos ter respondido às suas dúvidas. Se estiver pronto para iniciar uma nova carreira com o poder de um ISA, vale a pena conhecer os programas de treinamento online que oferecem essa modalidade.
-
Acordos de Participação na Renda (ISAs): Alternativa Viável aos Empréstimos Estudantis
Não é segredo que a dívida de empréstimos estudantis é um problema, não apenas para quem carrega o fardo, mas para a sociedade como um todo. Em 2019, o valor da dívida de empréstimos estudantis nos Es
-
Entendendo as Janelas de Pagamento do ISA: Guia Completo
Acordos de Compartilhamento de Renda (ISAs) surgiram como uma opção de financiamento para faculdades e programas educacionais. Eles se provaram uma forma de financiamento mais amigável ao estudante.
Artigos em Destaque
- Illinois Aprova Lei que Permite Acordos de Compartilhamento de Renda (ISAs)
- Entendendo Acordos de Compartilhamento de Renda (ISAs): A Perspectiva do Estudante
- Acordos de Compartilhamento de Renda (ISAs): Glossário Completo de Termos
- Acordos de Participação na Renda (ISAs): Termos e Definições Essenciais
- Acordos de Participação na Renda (ISAs): Benefícios para Estudantes
- Acordos de Participação na Renda (ISAs) para Educação: Guia Completo
- Entendendo Acordos de Compartilhamento de Renda (ISAs): Guia Completo
- Implementação de Acordos de Partilha de Rendimentos (ISAs) no Ensino Superior: 10 Perguntas Essenciais
-
 Entendendo os Acordos de Compartilhamento de Renda: 3 Formas de Quitação
Assim que a empolgação inicial de um novo emprego diminui, recém-formados enfrentam a questão assustadora: como quitar aquela enorme sombra da dívida tradicional de empréstimo estudantil. Com um Acord...
-
 Top 5 Episódios de Podcast sobre Acordos de Compartilhamento de Renda (ISA) para Avanço na Carreira
Diversas escolas, bootcamps de programação e programas — incluindo Lambda School, Holberton e PreHired — ajudam estudantes a aprender novas habilidades e conseguir empregos bem remunerados mais rápido...