
Acordos de Compartilhamento de Renda (ISAs): Uma Solução para a Dívida Estudantil
Este post foi originalmente escrito por Richard Price do Christensen Institute. O post original junto com seu artigo completo pode ser encontrado aqui.
Com um milhão de inadimplências em empréstimos estudantis privados tradicionais a cada ano e US$ 1,6 trilhão em dívida estudantil pendente, está claro que os EUA precisam desesperadamente de modelos inovadores de financiamento no ensino superior. Acordos de Compartilhamento de Renda, ou ISAs, surgem como uma alternativa promissora aos arriscados empréstimos estudantis privados tradicionais, pois alinham melhor os interesses de estudantes, escolas e credores.
Em um ISA, os estudantes não pagam mensalidade adiantada, reembolsando o provedor de educação apenas após empregados — em essência, financiando as oportunidades educacionais de hoje por uma porcentagem fixa da renda de amanhã, dentro de uma janela de tempo definida.
ISAs têm o potencial de proteger os estudantes de pagar por experiências educacionais que não criam valor para eles no mercado de trabalho, transferindo o risco de resultados ruins na força de trabalho para longe dos estudantes, e de produzir melhores resultados ao colocar esse risco nas escolas e dar a elas "skin in the game". Afinal, provedores de educação são mais propensos a ajudar estudantes a se formarem e conseguirem bons empregos se é assim que as escolas são pagas. Alinhar incentivos entre escolas, provedores de capital e estudantes poderia redefinir o valor da faculdade.
ISAs servem assim como uma opção viável para estudantes que buscam financiar sua educação e, em muitos casos, aumentam o acesso ao ensino superior ajudando estudantes a pagar por programas não elegíveis para auxílio financeiro federal.
Apesar do potencial do modelo ISA, a falta de clareza regulatória limitou sua adoção. Para atingir esse potencial, o mercado de ISAs precisa de limites que protejam os estudantes e incentivem o investimento no setor. O ISA Student Protection Act de 2019, recentemente proposto, dá aos formuladores de políticas a oportunidade de estabelecer regras claras para o mercado de ISAs.
- Primeiro, o mercado de ISAs deve ser limitado por um limite mínimo de renda, limitando o risco de desvantagem para estudantes em casos de desemprego ou subemprego. A proposta do projeto atual de indexar esse limite à Linha de Pobreza Federal é um primeiro passo forte.
- Segundo, o mercado de ISAs precisa de tetos de pagamento para evitar que estudantes paguem quantias exorbitantes. O projeto atual limita tanto a porcentagem da renda quanto um valor conhecido como "fator de compromisso", atingindo um bom equilíbrio entre proteger estudantes e dar aos provedores de ISA espaço para experimentar diferentes tipos de tetos.
- Terceiro, o mercado de ISAs precisa de maior transparência para ajudar estudantes a tomar decisões informadas ao considerar ISAs, e para ajudar provedores de ISA a entender o arcabouço legal em que operam. O projeto atual oferece uma definição legal de ISAs e clareza sobre seu tratamento sob leis tributárias e de proteção ao consumidor.
Com regras mais claras, os ISAs estarão mais bem posicionados para atender às necessidades daqueles para quem as soluções existentes não estão funcionando. Recebemos os ISAs como uma adição inovadora à caixa de ferramentas de financiamento do ensino superior e encorajamos o Congresso a fazer o mesmo.
-

Rolling Jubilee: Entendendo o Alívio de Dívida e Seu Impacto
Americanos estão se afogando em um mar de vermelho. Existem pessoas que foram demitidas, perderam seus benefícios de saúde e não conseguem pagar as contas médicas de uma filha deficiente. E existem pr
-
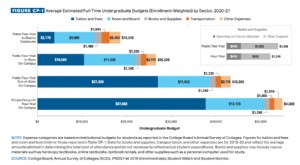
Gastos de Estudantes Universitários: Estatísticas-Chave e Tendências Financeiras
A maioria busca o ensino superior para qualificar-se a empregos mais bem pagos e obter vantagem competitiva no mercado. Embora a decisão vise melhorar perspectivas econômicas, a maioria dos estudantes
Artigos em Destaque
- Dívida Média de Cartão de Crédito de Estudantes Universitários em 2024
- Dívida de Cartão de Crédito de Estudantes: Estatísticas e Tendências Principais
- Fundos de Dívida: Guia Completo para Investidores em Busca de Renda
- Empréstimos Estudantis ISA: Entenda Acordos de Partilha de Rendimento e Benefícios
- Entendendo Acordos de Compartilhamento de Renda (ISAs): A Perspectiva do Estudante
- Acordos de Participação na Renda (ISAs) para Estudantes: Análise Semanal
- Entender os Acordos de Partilha de Rendimentos (ISAs) para Educação
- Como Lidar com Dívida de Empréstimo Estudantil no Casamento: Guia Completo
-
 Acordos de Participação na Renda (ISAs): Alternativa Viável aos Empréstimos Estudantis
Não é segredo que a dívida de empréstimos estudantis é um problema, não apenas para quem carrega o fardo, mas para a sociedade como um todo. Em 2019, o valor da dívida de empréstimos estudantis nos Es...
-
 Cartões de Transferência de Saldo vs. Empréstimos Pessoais: Qual é o Melhor para Quitar Dívidas?
Cartões de transferência de saldo ou empréstimos pessoais são a melhor forma de lidar com suas dívidas? Explicamos os prós e contras de cada opção para ajudar você a decidir. Se você tem uma quantia s...