
Diversificação de Investimentos: Reduza Riscos e Maximize Retornos
Os seus investimentos estão diversificados?
As probabilidades são de que você não faça ideia.
Embora o termo "diversificação de investimentos" pareça complicado, é um conceito simples que ajuda a reduzir o risco do seu portfólio e a aumentar os retornos a longo prazo.
Neste artigo, explico o que é diversificação de investimentos e como garantir que o seu portfólio está devidamente diversificado para tirar proveito desta estratégia.
Como a Diversificação Constrói Riqueza
Risco do Mercado de Ações
Antes de abordar a diversificação de portfólio, precisamos entender o risco — e, mais importante, o risco de mercado.
Existem muitos riscos ao investir no mercado de ações.
Muitos estão fora do seu controle, como o risco não sistemático.
O risco não sistemático é aquele específico de uma empresa ou setor.
Por exemplo, se a economia entra em recessão, as pessoas viajam menos por terem menos dinheiro.
Empresas do setor de turismo sofrem, como hotéis, companhias aéreas, resorts, etc.
Não é possível evitar este tipo de risco.
Pode limitá-lo investindo menos nestas ações, mas toda empresa e todo setor enfrenta risco não sistemático.
Em outras palavras, não dá para evitá-lo.
Outro tipo é o risco de mercado, que é o risco inerente a investir no mercado.
Também chamado de risco sistemático.
A boa notícia é que você pode controlar este risco através da forma como investe.
E como investir tem tudo a ver com diversificar os seus investimentos.
O que é Diversificação de Investimentos?
Para entender este conceito, primeiro precisamos defini-lo.
Provavelmente já ouviu o ditado: "não coloque todos os ovos na mesma cesta".
Esta frase resume bem a diversificação.
É uma combinação de investimentos em várias classes de ativos para gerir risco e melhorar retornos.
Veja um exemplo prático.
Imagine que vai a uma loja e vê caixas de lápis de cor.
Há uma caixa só de lápis vermelhos, outra só de azuis, uma com cores do arco-íris e outra com 64 cores diferentes.
A caixa só de vermelhos ou só de azuis não é diversificada — você tem apenas uma cor.
As outras duas caixas são diversificadas.
No mundo dos investimentos, a caixa vermelha podem ser ações e a azul, títulos de renda fixa.
Se investir apenas numa das duas, limita o potencial de retorno e aumenta o risco do portfólio.
Se escolher a caixa do arco-íris, terá tanto ações quanto títulos, aproveitando a diversificação.
Antes de avançar, quero destacar um erro clássico que muitos investidores cometem.
Compram ações de duas empresas diferentes e acham que estão diversificados.
Exemplo: compram ações do Walmart e da Target.
Parece diversificação, mas não é, pois ambas são do setor varejista.
Esta falsa diversificação expõe-nos a maior risco de perdas.
Se a economia piorar, ambas serão fortemente atingidas.
Diversificação adequada entre ações significa setores diferentes.
Por isso, compra-se ações do Walmart e da United Healthcare.
Embora ambas possam perder valor num mercado em baixa, é improvável que ambas caiam simultaneamente com a mesma intensidade.
Jay W. Rishel, CFP® da Overman Capital Management, explica assim:
“No verão de 2019, se você previu com precisão que uma pandemia global em 2020 fecharia o mundo, as empresas de tecnologia de trabalho remoto como Zoom, Peloton e DocuSign veriam suas ações dispararem, e você vendesse a descoberto ações de energia, talvez não precisasse de diversificação no seu portfólio.
No entanto, para aqueles de nós que não conseguem prever o futuro, a diversificação é obrigatória no portfólio de investimentos. A diversificação permite equilibrar o risco e, assim, equilibrar os retornos do portfólio. Use 2020 como exemplo. Se você investiu em vários setores da economia, o retorno de 40% no setor de tecnologia compensou a perda de 30% na alocação em energia.”
O Poder da Diversificação
Agora que entendemos como é diversificar, vejamos como isso ajuda a crescer a riqueza ao longo do tempo.
Vamos fazer um pequeno exercício.
Gostaria que olhasse para a imagem abaixo e tentasse identificar algum padrão.
A imagem não é um teste de ilusão de ótica nem um mapa de Tetris.
Apenas veja se consegue detectar um padrão.
A minha aposta é que não viu nenhum padrão — e isso é bom, porque não há padrão nenhum.
As caixas coloridas representam benchmarks de mercado de 2000 a 2020, ordenados pelo melhor desempenho em cada ano.
Este gráfico na indústria de investimentos é conhecido como "tabela periódica de retornos de investimento" ou "colcha de retalhos de investimentos".
Aqui está o mesmo gráfico com rótulos para facilitar a leitura.
Como vê, nenhum benchmark domina consistentemente o topo.
Cada um está "por todo o lado". Vamos analisar alguns exemplos de perto.
Ações Internacionais
Como se comportou a classe de ativos de ações internacionais nos últimos 20 anos?
"Variou amplamente" é uma forma suave de dizer.
No gráfico acima, a seta vermelha destaca o desempenho das ações internacionais.
Em 2000, foram as piores. Quatro anos depois, estavam entre as melhores.
Depois caíram para o fundo, apenas para subir novamente.
Ações dos EUA
Embora as ações internacionais tendam a ter mais volatilidade, as ações de grande capitalização dos EUA também estão por todo o lado.
Foram fracas por muitos anos até 2007.
Depois, tiveram desempenho médio até 2014, quando superaram outros índices.
Imobiliário
Veja mais um exemplo: imobiliário.
O retorno histórico típico desta classe é cerca de 3% ao ano.
Quando se fala em enriquecer com imóveis, geralmente é através de aluguel, não valorização do preço.
Os preços sobem, mas não como nos últimos anos.
No gráfico abaixo, esta classe foi forte de 2000 a 2006.
Em 2007, o fundo caiu.
Em 2009, recuperou fortemente por um curto período, para depois cair novamente.
A Necessidade de Diversificação
Andar na montanha-russa do imobiliário ou das ações internacionais seria demais para muitos investidores.
Não conseguiria dormir tranquilo com tanta volatilidade.
Então, quais são as suas opções?
- Escolher um setor ou benchmark diferente
- Ficar fora do mercado
- Investir num portfólio amplamente diversificado
Vamos analisar cada uma para ver se ajuda a reduzir risco e estabilizar retornos.
#1. Escolher um Setor/Benchmark Diferente
Se procura um setor menos volátil mas que ainda dê o retorno necessário, infelizmente está sem sorte.
Como vê no gráfico, todos os benchmarks variam amplamente de um ano para o outro.
Alguns argumentam a favor de títulos, pois tendem a ser menos voláteis que ações.
Embora seja bom ver apenas dois anos com retornos negativos, na maioria dos casos os títulos não oferecem o retorno necessário ao longo de 40 anos.
Como resultado, precisaria poupar muito mais para a reforma para atingir os seus objetivos.
E mesmo com poucos anos negativos para títulos, parece que entramos num novo período para ações e títulos.
O Federal Reserve injetou dinheiro na economia, mantendo juros artificialmente baixos.
À medida que reduzem este estímulo, a "bolha" formada nos títulos desinflacionará.
Esta desinflação pode levar a retornos negativos ou próximos de zero.
#2. Ficar Fora do Mercado
A sua próxima opção seria ficar fora do mercado.
Mas não é uma boa opção.
Por um lado, precisa do retorno que o mercado de ações proporciona para conseguir reformar-se.
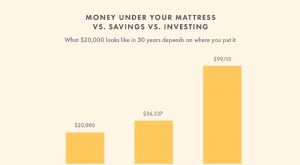
Se guardar o dinheiro debaixo do colchão, perde para a inflação todos os anos, precisando poupar cada vez mais.
Outra razão: mesmo que consiga ficar fora do mercado por algum tempo, um dia perceberá que não tem dinheiro suficiente para a reforma.
Tentando recuperar o tempo perdido, colocará tudo no mercado no momento errado ou em ativos demasiado arriscados para o seu perfil e perderá tudo.
#3. Investir num Portfólio Ampliamente Diversificado
As duas primeiras opções não são estratégias vencedoras, mas ter investimentos bem diversificados é.
Quanto mais diversificadas as áreas de mercado em que investe, melhor.
Um exemplo clássico de portfólio diversificado seria dividir o dinheiro investível em duas partes iguais: metade em ações, metade em títulos.
Esta estratégia funciona a longo prazo porque estas duas classes tendem a mover-se em direções opostas, limitando perdas significativas.
Mas a diversificação vai mais além.
Existem muitas classes de ativos diferentes, incluindo:
- Grande Capitalização Crescimento
- Grande Capitalização Valor
- Pequena Capitalização Crescimento
- Pequena Capitalização Valor
- Mercados Emergentes
- Ações Internacionais
Esta é apenas uma pequena amostra.
Há muitos mais tipos de investimentos.
Poderia dividir ações estrangeiras em crescimento e valor, e small caps em micro caps.
Poderia diversificar ainda mais com commodities, fundos imobiliários ou outros investimentos alternativos.
Embora pareça muito trabalho, não precisa de complicar.
Diversificação básica já faz maravilhas.
Diversificação básica pode significar investir tanto em ações de grande capitalização quanto de pequena capitalização.
A razão pela qual a diversificação funciona é porque está a cobrir as suas perdas.
Nem todos os setores do mercado sobem todos os anos. Olhe novamente o gráfico, especialmente 2000.
Ações internacionais (caixas laranja) tiveram desempenho fraco.
Mesmo diversificado em Ações Grandes dos EUA (caixa azul) e Ações Pequenas dos EUA (caixa verde), ainda perdeu dinheiro.
Esta tendência continuou nos dois anos seguintes.
Como no investimento, deve ver a diversificação como algo de longo prazo.
Segundo Matt Smith, CFA®, CFP®, CIMA®, CAIA® da Concert Financial Planning: “Muitos investidores provavelmente sentiram a frustração de um portfólio 'diversificado' não parecer fazer o que deveria em tempos de stress. Por exemplo, até agora em 2022, ações globais e títulos globais caíram significativamente. A sabedoria tradicional diria que títulos deveriam zigzaguear quando ações zagam, fornecendo cobertura e provando o valor da diversificação. No entanto, em tempos de stress, muitas classes de ativos começam a comportar-se de forma semelhante, movendo-se na mesma direção e criando euforia ou decepção. A diversificação, como a maioria das coisas no investimento, é uma estratégia de longo prazo que funciona ao longo do tempo, não o tempo todo.”
Se tivesse permanecido investido nestes setores, a partir de 2003 teria recuperado o dinheiro e mais.
Impacto da Diversificação no Seu Dinheiro
Vamos ver em termos do seu dinheiro.
Investe 10.000€ no final de 2009 em ações internacionais.
O que acontece aos seus 10.000€?
No final de 2011, valem apenas 9.552€.
Se tiver coragem de manter por mais um ano, recupera algumas perdas e termina com mais do que começou.
Mas a realidade é que muitos investidores já teriam saído.
O ponto fundamental é que você não sabe o que vai acontecer no mercado.
Alguns argumentam que esta estratégia rouba retornos mais altos.
Isso só é válido se escolher os vencedores todos os anos.
Até agora, não conheço nenhum investidor — nem mesmo Warren Buffett — que escolha uma ação vencedora todos os anos sem falhar.
A sua melhor aposta para investir com sucesso é investir uma parte do seu dinheiro em cada setor igualmente, de forma a estar diversificado.
Garante que escolhe os vencedores todos os anos ao investir num portfólio com várias classes de ativos.
Também escolherá os perdedores, mas isso não é mau.
Como ficaria esta estratégia e qual seria o retorno?
Bom, vejamos um exemplo.
Este exemplo de portfólio equilibrado aloca 1/7 do dinheiro em cada setor listado.
O gráfico mostra que um portfólio igualmente ponderado (caixas brancas) fica no meio do pelotão.
O portfólio tem retornos saudáveis e não exige que escolha o vencedor a cada ano.
Fica garantido que escolhe o vencedor todos os anos, pois possui uma fatia de cada setor.
Pode olhar para o portfólio equilibrado e ver que os retornos anuais variam muito.
Embora verdade, a ideia é que ao investir neste tipo de portfólio, está a limitar as suas perdas e, assim, a melhorar o seu retorno médio anual.
Note que disse limitar perdas, não eliminar perdas completamente.
Pode perder dinheiro a curto prazo.
Mas deve manter o foco no longo prazo, porque a tendência de longo prazo do mercado é de alta.
Veja como 10.000€ investidos em cada setor ficariam ao fim de 20 anos.
Em todos os casos, teria feito o seu dinheiro crescer bem nos últimos 20 anos.
Se tivesse investido apenas em ações grandes dos EUA ou ações internacionais grandes, não teria obtido um retorno tão bom.
Como a Diversificação Protege os Investimentos?
Muitos podem notar que o portfólio equilibrado fica perto do fundo do ranking, o que pareceria derrotar o propósito da diversificação.
Embora verdade, lembre-se que a maioria dos investidores deixa as emoções decidir.
No mundo real, a maioria vendeu após 2008 e só voltou em 2012, no mínimo.
Muitos nunca voltaram.
A volatilidade assustou-os.
Quando trabalhava numa empresa de planeamento para grandes fortunas, os novos clientes nessa altura ainda estavam fora do mercado e só consideravam voltar a investir.
Como seria isso?
Digamos que investiu 10.000€ em 2000, vendeu o que restava no final de 2008, e reinvestiu esse valor no início de 2013 até 2020.
Qual seria o retorno?
Ainda teria ganho dinheiro, mas com retornos muito menores do que se tivesse ficado investido a longo prazo.
O Seu Plano para Diversificar os Investimentos
Qual a forma mais fácil de se diversificar?
Embora pudesse dividir os benchmarks como fiz acima, existem opções mais simples.
Passo #1: Saiba Onde Está
O primeiro passo é determinar o quão diversificada é a sua estratégia de investimento.
A melhor opção é criar uma conta no Personal Capital.
Com a conta gratuita, mostram-lhe o quão diversificado está, para que possa agir agora para limitar risco e melhorar retornos.
Também criam um plano de investimento, mostram quanto paga em taxas e ajudam a ver se está no caminho certo para a reforma.
Melhor Ferramenta Gratuita de Verificação de Investimentos Personal CapitalQuer saber onde estão os seus investimentos? Interessado num plano financeiro gratuito para ver se está no caminho certo para a reforma? O Personal Capital tem tudo coberto. É a melhor ferramenta gratuita para a pessoa comum analisar os seus investimentos.
Ver Onde Está Financeiramente Ler Minha Análise Ganhamos uma comissão se você fizer uma compra, sem custo adicional para você.Adoro o quão completo e fácil eles tornam a verificação dos meus investimentos.
A minha esposa gosta porque não é uma pessoa de números, e ver como as nossas poupanças se relacionam com a nossa futura reforma torna tudo real para ela.
Por outro lado, se preferir uma opção mais manual, pode usar a Ferramenta X-Ray da Morningstar.
Precisa de inserir os símbolos dos seus ativos e os montantes investidos.
A Morningstar faz o resto.
Embora seja boa, terá de atualizar os números manualmente regularmente.
Ao contrário do Personal Capital, onde tudo é atualizado continuamente, com a Morningstar terá de reinserir tudo sempre que quiser rever a alocação de ativos.
É importante usar estas ferramentas porque muitos investidores pensam que estão diversificados quando não estão.
Pode estar a investir em cinco fundos mútuos, mas se todos forem fundos de grande capitalização, estão a investir nas mesmas ações subjacentes.
Marcus Blanchard, CFP®, WMCP, ChFC da Focal Point Financial Planning vê isto constantemente.
“Só porque possui vários fundos mútuos, não significa que está diversificado. Não consigo contar quantas vezes faço um 'olhar por baixo do capô' nas contas das pessoas e descubro que possuem Microsoft e dezenas de outras empresas 15 vezes ou mais.”
Passo #2: Fazer Alterações
Depois de entender a sua alocação de ativos, o próximo passo é fazer as alterações necessárias se não estiver suficientemente diversificado.
Usar qualquer um dos serviços acima mostrar-lhe-á onde precisa de adicionar dinheiro para diversificar melhor o portfólio.
Mas não acaba aí.
Precisa de garantir que continua diversificado no futuro.
O meu livro, 7 Passos de Investimento Que o Tornarão Rico, ajuda com isso.
Guia-o pelos passos para garantir que é um investidor bem-sucedido.
O ponto fundamental é: rebalancear o portfólio é fácil, basta escolher uma estratégia e fazer as alterações necessárias.
Agora, digamos que entende a importância da diversificação mas não tem tempo ou interesse para fazer sozinho.
Felizmente há uma opção para si.
A melhor, na minha opinião, é o Betterment.
São um robo-advisor que investe o seu dinheiro num portfólio totalmente diversificado e reinveste dividendos, rebalanceia e faz colheita de prejuízos fiscais.
Tudo isso significa que pode ser totalmente "mãos-livres" e eles fazem tudo por si.
Melhor Para Novos Investidores BettermentO Betterment é um dos robo-advisors originais. E continuam a prosperar graças à sua crença em inovar sempre. Quando investe com o Betterment, sabe que está a fazer uma escolha inteligente.
SABER MAIS LER MINHA ANÁLISE Ganhamos uma comissão se você fizer uma compra, sem custo adicional para você.Pode sentar-se e relaxar sabendo que está num portfólio diversificado e a investir para o longo prazo.
Claro que pode alterar a sua alocação de ativos.
Não é difícil. Só tem de garantir que o faz corretamente. Caso contrário, pode pagar muitos impostos sobre ganhos.
Felizmente, escrevi um artigo sobre as formas mais inteligentes e fáceis de alterar a sua alocação de ativos.
O Que Fazer Se Estiver A Começar a Investir?
Se é um novo investidor a começar, como construir um portfólio diversificado que limite o risco geral sem se perder nos detalhes?
Recomendo que leia o artigo linkado acima sobre alterar a alocação de ativos.
Saiba que não precisa de estar em 100 investimentos diferentes.
Simplesmente compre fundos de índice.
Cabe a si escolher fundos mútuos ou fundos negociados em bolsa (ETFs).
Escolha um fundo de índice para ações de grande capitalização, outro para pequena capitalização e um fundo de títulos total.
Depois divida o dinheiro que destina a cada um com base na sua situação financeira, tolerância ao risco e objetivos de longo prazo.
Até pode conseguir com apenas dois fundos.
O ponto é: isto não é ciência de foguetões.
Pode manter simples e ainda colher os frutos da diversificação do portfólio.
Considerações Finais
Se ler revistas dedicadas a investimento ou ver canais de notícias de investimento 24 horas, ficará rapidamente sobrecarregado com opções.
Investir não tem de ser complicado, e a diversificação de portfólio também não.
É muito simples.
Invista num portfólio bem diversificado com investimentos de baixo custo e mantenha-se investido a longo prazo.
Cobrimos a importância da diversificação neste artigo, e falei sobre taxas de fundos no meu artigo sobre taxas escandalosas.
Quanto ao longo prazo, precisa de permanecer investido no mesmo fundo mútuo ou ETF durante muitos anos.
Investir não significa vender todo o portfólio quando o mercado cai ou o seu mecânico lhe fala de uma ação quente.
Se se mantiver investido nas subidas e descidas, ao longo do tempo estará numa boa posição financeira.
Pense nos seus investimentos como uma jangada na água e aguente a viagem.
Com diversificação, as ondas da flutuação do mercado serão muito menores do que se continuar a saltar dentro e fora da água, tentando cronometrar as ondas.
-
Entender o Risco de Investimento: Um Guia Completo
Não existe investimento livre de risco. Alguns investimentos podem ser considerados mais seguros que outros, mas há sempre um certo nível de risco associado a investir. Mas o que queremos realmente di
-
Diversificação de Investimentos: Reduzir Risco e Otimizar Retornos
Se jogar roleta, as suas hipóteses de ganhar aumentam se apostar em mais do que um número. Mas levará menos dinheiro para casa quando ganhar. Pense em investir como um jogo de roleta. Se apostar num ú
Artigos em Destaque
- Volatilidade de Investimentos: Medição, Beta e Como Usar na Tomada de Decisão
- Fund of Funds: Diversifique e Minimize Riscos
- Compreender Produtos Estruturados: Guia Completo
- Estratégias Eficazes para Gerenciar Risco de Investimento
- Ações SRI vs. S&P 500: Comparação para Investidores Responsáveis
- Entendendo Risco e Retorno nos Investimentos: O Equilíbrio Essencial
- Ferramentas de investimento: categorias e usos
- Desbloqueie o Poder dos Juros Compostos: Faça sua Riqueza Crescer
-
 Diversificação de Portfólio: Reduzir Risco e Aumentar Retornos
A diversificação é uma técnica de alocar recursos de portfólio ou capital numa mistura de diferentes investimentos. O objetivo final da diversificação é reduzir a volatilidade do portfólio compensando...
-
 Hábitos Inteligentes de Investimento para um Novo Ano de Sucesso
Como Vice-Presidente Sênior de Investimentos da Fundrise, vi investidores bem-sucedidos virem em todas as formas (financeiras) e tamanhos (de conta bancária). No entanto, há uma coisa que quase todo ...