
Volatilidade de Investimentos: Medição, Beta e Como Usar na Tomada de Decisão
Volatilidade mede a dispersão dos retornos de um ativo ao redor de sua média — ou seja, o quanto o preço/rendimento "balança". É proxy de risco de mercado, mas não o único.
Medição
- Desvio Padrão (DP) dos retornos: Medida estatística padrão. Anualizado: DP diário × √252 (dias úteis).
- Beta (β): Sensibilidade do ativo ao mercado (ex.: Ibovespa). β = Cov(ativo, mercado) / Var(mercado).
- β > 1: Mais volátil que o mercado (ex.: ações de consumo cíclico, tech small cap).
- β = 1: Move com o mercado.
- β < 1: Menos volátil (ex.: utilities, saneamento).
- β < 0: Correlação negativa (raro; ex.: ouro em certos períodos).
- Value at Risk (VaR), Expected Shortfall: Medidas de cauda (perdas extremas).
Como Usar na Decisão de Investimento
- Compare ativos semelhantes: Volatilidade isolada não diz nada. Compare DP ou β de dois bancos, duas utilities.
- Risco-Retorno: Maior volatilidade só compensa se retorno esperado (ajustado ao risco) for superior. Sharpe = (Retorno - Risco Livre) / DP.
- Alinhamento ao Perfil: Conservador → baixa vol (β < 0,8, DP baixo). Agressivo → aceita β > 1,2 se tese fundamentalista forte.
- Diversificação: Ativos com baixa correlação reduzem vol da carteira (DP carteira < média ponderada DPs).
- Horizonte Temporal: Volatilidade de curto prazo assusta; no longo prazo, risco real é não bater inflação. Não venda por vol temporária se tese intacta.
Quando Aceitar Alta Volatilidade
- Capital "excedente" (já atingiu metas essenciais).
- Tese de valor assimétrica (upside >> downside).
- Posição pequena (% do patrimônio).
- Stop-loss mental/definido.
-
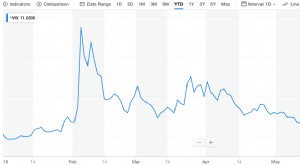
VIX Explicado: Entendendo o Índice de Volatilidade do Mercado de Ações
A Chicago Board Options Exchange (CBOE) criou o VIX (Índice de Volatilidade CBOE) para medir a volatilidade esperada de 30 dias do mercado de ações dos EUA, frequentemente chamado de índice do medo. O
-

Alocação de Ativos: Guia Completo para Investidores
Sempre que você conversa com um profissional de investimentos, ela invariavelmente menciona a importância da alocação de ativos. Estreitamente ligado à discussão de alocação de ativos está o conceito
Artigos em Destaque
- Compreendendo Dívida Sênior: Guia Completo
- Fundos Abutre: Entendendo Investimentos de Alto Risco e Alta Recompensa
- Notas Vinculadas a Ações (Equity-Linked Notes): Guia para Investidores
- Fund of Funds: Diversifique e Minimize Riscos
- Notas com Proteção de Principal (Principal Protected Notes): Guia para Investidores
- Compreender Produtos Estruturados: Guia Completo
- Títulos de Taxa de Leilão (ARS): Visão Geral Abrangente
- Entendendo a Capitalização de Mercado: Guia para Iniciantes
-
 Investimento em Portfólio: Diversifique para Redução de Risco e Crescimento
Diferente da abordagem de investimento da análise clássica de títulos que foca na seleção individual de títulos, o investimento em portfólio é um método de investimento moderno que envolve alocação de...
-
 Os 11 Maiores Investidores: Lições dos Mestres do Mercado Financeiro
Os 11 Maiores Investidores da História Os grandes gestores de dinheiro são como as estrelas do rock do mundo financeiro. Os maiores investidores não apenas construíram fortunas com seu sucesso, mas em...