
Diversificação de Investimentos: Reduzir Risco e Otimizar Retornos
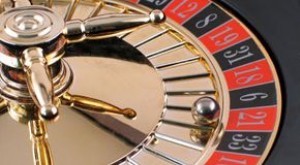
 Se jogar roleta, as suas hipóteses de ganhar aumentam se apostar em mais do que um número. Mas levará menos dinheiro para casa quando ganhar.
Pense em investir como um jogo de roleta. Se apostar num único número na roleta e ganhar, recebe 35-1. É um bom pagamento, mas as probabilidades são 37-1 de errar. Se quiser aumentar as suas hipóteses de ganhar, deve apostar em mais do que um número ao mesmo tempo. Mas por cada número que adiciona, o pagamento potencial diminui.
A diversificação de investimentos é o equivalente a jogar muitos números diferentes na roleta. Em vez de investir todo o seu dinheiro numa única ação, investe numa variedade de ações, obrigações e outros títulos. Ao espalhar o risco, diminui as probabilidades de todos os seus investimentos perderem de uma só vez. Pode não ser glamouroso, mas é uma forma segura de fazer o seu dinheiro crescer ao longo de um longo período de tempo.
Essa é uma distinção muito importante. A diversificação funciona porque tem uma visão de longo prazo do investimento. É quase impossível prever o desempenho a curto prazo dos mercados financeiros. Em 1992, o setor com pior desempenho do mercado foram as ações estrangeiras. Em 1993, foi o setor com melhor desempenho [fonte: Wells Fargo].
Ao diversificar os seus investimentos, está a reconhecer que o mercado é extremamente volátil. Um ano, as ações vão bem e no seguinte caem. Um ano, os preços das obrigações caem e no seguinte disparam. Com a diversificação de investimentos, não há problema se alguns dos seus ativos tiverem um mau desempenho a cada ano. A regra é que os vencedores, ao longo do tempo, superam os perdedores.
O objetivo da diversificação de investimentos é espalhar o risco do seu investimento e equilibrá-lo entre (e dentro) das diferentes classes de ativos: ações, obrigações e liquidez. Continue a ler para saber mais sobre cada classe de ativo e como combiná-las para criar um portefólio diversificado e equilibrado.
Escolher Classes de Ativos
 Um profissional financeiro monitoriza ações na Bolsa de Valores de Nova Iorque a 31 de março de 2009.
A definição académica de diversificação de investimentos é construir um portefólio de investimentos a partir de uma variedade de classes de ativos. As três principais classes de ativos são ações, obrigações e liquidez. A ideia é escolher uma combinação destes três ativos que produza o nível ideal de risco. Sem risco não há crescimento, mas demasiado risco significa potencial para desastre financeiro rápido.
As ações são geralmente as mais arriscadas das três classes de ativos. Dividem-se em small cap, mid cap e large cap com base no tamanho da empresa ("cap" é abreviação de capitalização de mercado). As ações também são categorizadas pelo seu estilo. Rótulos como crescimento, valor, internacional e misto ajudam a identificar o risco relativo e o potencial de crescimento da ação.
As obrigações são vendidas pelo governo e por empresas privadas e têm diferentes datas de maturidade (de menos de um ano a 30 anos). As obrigações são menos arriscadas que as ações e, portanto, oferecem retornos mais baixos. Obrigações com classificações de crédito mais baixas, também conhecidas como obrigações lixo, podem ter taxas de juro mais altas, mas correm o risco de incumprimento.
Investimentos de liquidez incluem qualquer conta altamente segura e de juro baixo, como uma conta poupança no banco ou uma conta de mercado monetário. O risco com contas de liquidez é próximo de zero.
Na próxima página, falaremos sobre alocação, o processo de escolher quanto do seu portefólio investir em cada classe de ativo.
Small cap: Menos de $1 mil milhões
Mid cap: $1 mil milhões a $5 mil milhões
Large cap: Mais de $5 mil milhões [fonte: Wells Fargo]
Alocar os Seus Investimentos
Não existe uma única fórmula para alocar os seus investimentos. A alocação depende fortemente da quantidade de risco com que se sente confortável. Também depende da sua fase de vida como investidor. Se está a começar e tem 20 ou mais anos antes de precisar de começar a resgatar os seus investimentos, a sua alocação será muito diferente de alguém que está a um ano da reforma.
Como regra geral, quanto mais jovem for, mais risco pode assumir com o seu portefólio de investimentos. Isto porque tem o luxo do tempo. Mesmo que tenha alguns anos maus no mercado de ações, ainda pode confiar na magia dos juros compostos para fazer crescer os seus investimentos consideravelmente a longo prazo.
Para um investidor jovem que tem 15 ou mais anos até ter de começar a pagar a educação universitária do filho ou a sua própria reforma, alocará a maior parte do portefólio em ações. Alguns investidores jovens chegam a investir 100% dos ativos em ações no início.
À medida que o investidor envelhece, talvez depois de casar ou ter o primeiro filho, pode querer segurar mais os seus investimentos alocando 80% do portefólio em ações e 20% em obrigações. À medida que a faculdade ou a reforma aparecem no horizonte, alguns investidores tornam-se ainda mais conservadores, alocando talvez 60% em ações e 40% em obrigações.
Quando o investidor está a poucos anos da reforma, pode querer mudar todas as suas posições para obrigações e contas de liquidez. Espera-se que o investidor tenha construído um bom pé-de-meia até então. A pior coisa que poderia acontecer neste momento seria uma queda do mercado de ações apagar todas as suas poupanças. Por isso, mesmo que o dinheiro cresça a um ritmo mais lento, é melhor mantê-lo seguro em obrigações e contas de liquidez de baixo risco e juro baixo.
No entanto, não basta diversificar os investimentos entre as classes de ativos. Também precisa de diversificar dentro de cada classe. Continue a ler para descobrir como.
Diversificar Ativos Dentro das Classes
 Pode ver gráficos de estilo em muitos sites de investimento, como este do Yahoo! Finance. Ou pode fazê-los você mesmo
A diversificação dentro de cada classe de ativo é a chave para um portefólio bem-sucedido e equilibrado. Através de pesquisa cuidadosa, precisa de encontrar ativos que funcionem bem em conjunto. A verdadeira diversificação significa ter o seu dinheiro em tantos setores diferentes da economia quanto possível.
Com as ações, por exemplo, não quer investir exclusivamente em grandes empresas estabelecidas ou start-ups pequenas. Quer um pouco de ambos (e algo no meio, também). Principalmente, não quer restringir os seus investimentos a indústrias relacionadas ou correlacionadas. Um exemplo pode ser fabrico automóvel e aço. O problema é que se uma indústria cai, a outra também cai.
Com as obrigações, também não quer comprar demasiado do mesmo. Comprar muitas Obrigações do Tesouro a 30 anos está bem, mas não é a forma de maximizar o retorno do investimento. Em vez disso, vai querer comprar obrigações com diferentes datas de maturidade, taxas de juro e classificações de crédito.
Uma boa forma de diversificar as suas posições dentro de uma classe de ativo é usar algo chamado gráfico de estilo [fonte: Wells Fargo]. Um gráfico de estilo é uma tabela simples que pode fazer com lápis e papel ou com um programa de folha de cálculo como o Excel.
Para fazer um gráfico de estilo de ações, por exemplo, criaria uma tabela com "capitalização de mercado" no eixo horizontal e "estilo" no vertical. Em capitalização de mercado, criaria três colunas: "small cap", "mid cap" e "large cap". Em estilo, criaria três linhas: "valor", "misto" e "crescimento".
Agora procure ações que satisfaçam cada secção do gráfico; por exemplo, uma ação "small cap valor" ou "mid cap misto". É uma forma fácil de ver que cobriu todas as bases. Pode fazer o mesmo com obrigações, usando datas de maturidade e classificações de crédito como critérios.
Obviamente, requer uma quantidade séria de pesquisa descobrir quais ações e obrigações comprar. Se é novo no investimento, pode valer a pena consultar um conselheiro de investimento ou gestor de dinheiro antes de tomar grandes decisões com o seu dinheiro.
Parabéns! Criou um portefólio de investimentos diversificado. Se o seu trabalho parasse por aqui... Continue a ler para aprender sobre um conceito importante de diversificação de investimentos chamado rebalanceamento.
Noções Básicas de Rebalanceamento
 Um trader passa por monitores na Bolsa de Valores de Nova Iorque a 30 de março de 2009. O Dow caiu 288 pontos nesse dia com notícias de que a Chrysler e a General Motors podiam declarar falência.
Os fabricantes de automóveis recomendam equilibrar os pneus a cada 5.000 milhas (8.047 quilómetros). O mesmo se aplica ao seu portefólio de investimentos. Cerca de uma vez por ano, deve rebalancear o seu portefólio para garantir que as alocações dos seus investimentos ainda estão onde quer que estejam.
Pode estar a perguntar: "Se não mudei as minhas alocações, por que seriam diferentes?" Porque, como investidor, só controla quanto dinheiro coloca no sistema. O mercado controla quanto dinheiro tem realmente em qualquer momento. Se investir $1.000 hoje em ações da IBM, essas mesmas ações podem valer mais ou menos dinheiro numa semana, num dia ou até numa hora.
A única forma de as suas alocações permanecerem iguais é que cada um dos seus ativos cresça ou encolha à mesma taxa. Com tantos investimentos diferentes e tantas variáveis financeiras diferentes, isso não é provável. Por isso, precisa de rebalancear periodicamente o seu portefólio para restaurar as alocações às suas percentagens originais.
Vamos ver um exemplo. Quando criou o seu portefólio há um ano, alocou 60% em ações e 40% em obrigações. Olhando para o extrato de fim de ano, o seu portefólio total cresceu 15% ao longo do ano. Parabéns! Mas, ao inspecionar mais de perto, enquanto as ações foram bem, as obrigações arrastaram-se com prejuízo. O resultado é que mais de 60% do seu dinheiro total está agora em ações e menos de 40% em obrigações.
O instinto pode dizer para deixar o portefólio como está. Afinal, não é inteligente manter mais dinheiro nos ativos que estão a correr bem? Embora essa lógica faça sentido a curto prazo, não se sustenta a longo prazo.
Leia mais sobre a lógica do rebalanceamento de portefólio na próxima secção.
A Lógica do Rebalanceamento de Portefólio
Em suma, é impossível prever o que o mercado fará de ano para ano. Desempenho passado, como dizem, não indica sucesso futuro.
Volte a pensar há um ano, quando alocou os ativos no seu portefólio pela primeira vez. Escolheu investir 60% em ações porque decidiu que era a quantidade certa de risco. Agora, devido ao desempenho dos seus investimentos ao longo do último ano, o seu portefólio contém mais de 60% do seu dinheiro em ações. Essencialmente, aumentou o seu risco. Se as ações caírem a pique no próximo ano, deixou-se vulnerável.
A lógica de rebalancear o seu portefólio pode parecer ilógica à primeira vista. Afinal, está essencialmente a vender os ativos que estão a correr bem e a comprar mais dos que estão a correr mal [fonte: The Wall Street Journal]. Ao restaurar os ativos às suas percentagens originais, está a garantir o mesmo nível de risco a longo prazo. Se não rebalanceasse o portefólio, o seu dinheiro seguiria cegamente os ventos do mercado.
Outra lógica do rebalanceamento tem a ver com o princípio central do investimento: Comprar barato e vender caro. Ao comprar mais em ativos com baixo desempenho, obtém mais pelo seu dinheiro. Por exemplo, se comprar $1.000 de ações da IBM a $1 por ação, obtém 1.000 ações. Se esperasse para comprar as mesmas ações a $10 por ação, obteria apenas 100 ações. Ao comprar quando as ações estão baixas, obtém mais ações e, portanto, mais potencial de crescimento a longo prazo.
Para a maioria dos investidores, basta rebalancear uma vez por ano [fonte: Carther]. Mas deve sempre considerar o custo do rebalanceamento. Comprar e vender ações e obrigações requer um corretor ou conta de negociação online. Ambos cobram taxas por cada negociação. Se o seu portefólio não estiver terrivelmente desequilibrado, pode querer esperar para rebalancear até valer a pena as taxas de transação.
Se toda esta conversa sobre gráficos de estilo e rebalanceamento lhe está a dar dor de cabeça, pode querer considerar fundos mútuos. Falaremos mais sobre estes poupadores de tempo de diversificação na próxima página.
Diversificação com Fundos Mútuos
Os fundos mútuos são extremamente populares entre investidores porque oferecem diversificação instantânea. Um fundo mútuo é uma coleção de ações e obrigações gerida por uma equipa de investidores profissionais e gestores de dinheiro. Os profissionais fazem toda a pesquisa por si. Escolhem ativos que alcançam uma proporção desejada de risco e potencial de crescimento. Melhor ainda, os fundos mútuos rebalanceiam-se a si próprios!
Os fundos mútuos também têm desvantagens. Nem todos os gestores de fundos mútuos são iguais, por isso não há garantia de que a sua coleção de ações e obrigações vai ganhar dinheiro. Além disso, nem todos os fundos mútuos são baratos. Muitos carregam comissões sorrateiras e taxas ocultas com nomes desarmantes como "back-end loads" [fonte: Investopedia].
Fundos de capital (equity) são fundos mútuos compostos principalmente por ações e alocados para crescimento a longo prazo. Dentro dos fundos de capital existem várias subcategorias:
- Fundos de índice são desenhados para imitar de perto um índice popular do mercado de ações como o S&P 500 ou o Dow Jones Industrial Average. Conforme o mercado vai, assim vai o fundo mútuo.
- Fundos internacionais podem incluir diferentes ações de todo o mundo ou ações concentradas numa região global específica.
- Fundos de setor focam-se numa indústria particular como saúde ou alta tecnologia. São considerados arriscados porque tantos ovos estão num só cesto.
- Se não gosta da ideia de investir em empresas que prejudicam a saúde das pessoas ou o ambiente, pode encontrar fundos especializados em negócios socialmente responsáveis ou verdes.
Fundos mútuos de rendimento (income) são menos arriscados que fundos de capital. Investem principalmente em obrigações governamentais e corporativas e são desenhados para pessoas dispostas a sacrificar potencial de crescimento por um dividendo constante. Contas de mercado monetário também são um tipo de fundo mútuo que investe apenas no título mais conservador: Obrigações do Tesouro dos EUA.
Fundos de maturidade alvo (targeted maturity) são desenhados para investidores que poupam para um objetivo sensível ao tempo como reforma ou pagar a faculdade. Com nomes como "Target Retirement 2040", estes fundos mútuos são automaticamente equilibrados e alocados para maximizar o retorno e proteger os seus ganhos até 2040 [fonte: Pulliam Weston].
Note que se investir num fundo mútuo fora de uma conta 401(k) ou IRA com benefícios fiscais, estará sujeito a imposto sobre mais-valias cada vez que o gestor do fundo vender ativos para investir noutros títulos. Os melhores fundos para evitar impostos sobre mais-valias são fundos de índice, pois requerem menos manutenção [fonte: Barker].
Agora vamos concluir considerando tanto as vantagens como as desvantagens da diversificação de investimentos.
Vantagens e Desvantagens da Diversificação
Comecemos pelas más notícias. A diversificação de investimentos garante (garante!) que não alcançará o maior retorno possível sobre o investimento. É extremamente improvável que todos os seus diferentes investimentos em várias classes de ativos disparem todos. Pelo menos um vai ter um desempenho pior que os outros, então habitue-se a isso.
Quando o mercado de ações está a correr muito bem (conhecido como mercado em alta), a diversificação de investimentos pode parecer excessivamente conservadora para alguns investidores. Afinal, por que colocar dinheiro em obrigações de juro baixo e contas de mercado monetário quando o mercado está tão quente?
Outro argumento contra a diversificação é que nem sequer é uma forma eficaz de proteger o seu dinheiro contra um verdadeiro colapso financeiro. Graças à recente crise financeira global, quase todos os 69 fundos mútuos acompanhados pela Morningstar caíram em 2008 [fonte: Updegrave]. De início de 2008 a início de 2009, tanto ações large como small cap perderam 38% do seu valor e ações internacionais perderam mais de metade do seu valor [fonte: Bernstein].
Então, se a diversificação o retém em mercados em alta e o deixa desprotegido em mercados em baixa, qual é o objetivo?
O objetivo é que a diversificação fornece um amortecedor. Pode não lucrar totalmente nos anos gordos, mas não vai à falência nos anos magros. Por exemplo, um investidor que tivesse 100% do portefólio em ações em 2008 teria perdido 40% das suas posições. Se o mesmo portefólio fosse diversificado em 60% ações, 30% obrigações e 10% liquidez, teria perdido apenas 20% do seu valor [fonte: Updegrave]. Essa é uma grande diferença.
Além disso, a diversificação de investimentos não trata das subidas e descidas a curto prazo de mercados financeiros específicos. Trata do desempenho a longo prazo de uma ampla variedade de ativos. Ao longo de todos os picos e vales económicos de uma vida, a diversificação ainda vence.
William J. Bernstein fez um ponto interessante num artigo da Money Magazine de março de 2009. Se pudesse voltar a 1998 sabendo o que sabe agora, que os mercados financeiros dos EUA sofreriam duas recessões graves na década seguinte, poderia ser tentado a colocar todo o seu dinheiro em Obrigações do Tesouro ultra-seguras. Incrivelmente, um portefólio de ações bem diversificado ainda superaria as T-Bills nessa mesma década desastrosa [fonte: Bernstein].
Passe algum tempo com os links na próxima página para mais sobre finanças pessoais e investimento.
Fontes
- Barker, Bill. The Motley Fool. "Mutual Funds: Taxes" (30 Março 2009) https://www.fool.com/school/mutualfunds/costs/taxes.htm
- Bernstein, William J. Money Magazine. "Yes, diversification works - eventually." 24 Março 2009 (26 Março 2009) https://cnnmoney.mlogic.mobi/money/personal_finance/funds/detail/134518/full;jsessionid=45A281624A107458637C404D72D8AE47#p1
- Carther, Shauna. Investopedia. "Rebalance Your Portfolio to Stay on Track." (30 Março 2009) https://www.investopedia.com/articles/pf/05/051105.asp
- Hubbard, Kelsey and Zweig, Jason. The Wall Street Journal. "Lessons on Re-Balancing Your Portfolio." 6 Março 2009 (27 Março 2009) https://online.wsj.com/video/lessons-on-re-balancing-your-portfolio/68A6B97C-8647-4133-8683-CD04EA81C555.html
- Investopedia. "Mutual Funds" (30 Março 2009) https://www.investopedia.com/university/mutualfunds/?ad=MF_Feat
- Pulliam Weston, Liz. MSN Money. "1-fund retirement: Buy and forget" (26 Março 2009) https://articles.moneycentral.msn.com/RetirementandWills/InvestForRetirement/OneFundRetirementBuyAndForget.aspx
- Updegrave, Walter. CNN Money. "Spread your money around." 28 Janeiro 2009 (26 Março 2009) https://money.cnn.com/2009/01/26/pf/expert/diversification.moneymag/index.htm
- Wells Fargo. "Five Time-Tested Investment Principle: Diversify Your Portfolio" (26 março 2009) https://www.wellsfargoadvantagefunds.com/wfweb/wf/education/investright/principle4/index.jsp
- Yahoo! Finance. "The importance of diversification" (26 março 2009) https://finance.yahoo.com/education/begin_investing/article/101163/The_Importance_of_Diversification
-
Arbitragem Financeira: Guia para Iniciantes sobre Operações Lucrativas
Comprar e revender imediatamente ingressos de eventos no eBay e outros sites de leilão pode significar lucro rápido para arbitragistas ágeis. Você já comprou algo e o vendeu imediatamente para um com
-
Trade Online para Iniciantes: Corretoras, Contas, Ordens e Prevenção a Fraudes
A lenda diz que Joseph Kennedy vendeu todas as ações antes da quebra de 1929 ao receber uma dica de um engraxate. Hoje, qualquer pessoa com computador, capital mínimo e histórico financeiro razoável
Artigos em Destaque
- Internet Banking: Guia Completo de Funcionalidades e Segurança
- Diversificação de Portfólio: Reduzir Risco e Aumentar Retornos
- Existe ação sem risco? Entenda o risco no mercado de ações
- Ações vs. Títulos: Guia Completo para Investidores
- Investindo em Ações: Guia para Iniciantes Começarem
- Diversificação de Investimentos: Guia Completo
- Seleção de ações: guia para escolher ações rentáveis
- Diversificação de Investimentos: Reduza Riscos e Maximize Retornos
-
 Entender Software de Planeamento Financeiro: Um Guia Completo
Continuem a sonhar, pessoal. Talvez possam finalmente reformar-se quando atingirem os 190 anos. Veja mais imagens sobre investimento. Se fizesse uma pesquisa na Internet sobre a importância do planeam...
-
 Diversificação de Investimentos: Reduzir Risco e Otimizar Retornos
Se jogar roleta, as suas hipóteses de ganhar aumentam se apostar em mais do que um número. Mas levará menos dinheiro para casa quando ganhar. Pense em investir como um jogo de roleta. Se apostar num ú...