
Entendendo Índice de Alavancagem: Guia para Empresas e Indivíduos
O que é o índice de alavancagem?
Dívida é vista como geralmente indesejável — mesmo se geralmente inevitável. Mas a verdade é que a maioria de nós lida com algum tipo de dívida. Temos dívida de cartão de crédito. Devemos $20 ao amigo pelas cervejas da outra noite. Os mais "adultos" têm hipoteca, ou talvez pegaram empréstimo pessoal. Mas outra forma de ver: dívida proporciona: casa, roupas, cervejas. Funciona igual para empresas. Dívida é parte crucial de fazer negócios.
Mas quando você quer investir numa empresa: quanta dívida é demais?
Alto nível de dívida significa maior risco de default, então é importante que investidores possam julgar o que a dívida da empresa indica sobre seu futuro. A melhor forma é calcular o índice de alavancagem da empresa, que avalia níveis de dívida em relação a ativos. Determinando o índice, você consegue saber quão eficientemente a empresa cumpre suas obrigações financeiras — ou se provavelmente será sufocada por dívida no futuro. Quando a empresa tem muita dívida, é mais suscetível a recessões, menos propensa a pagamentos regulares de juros, e em perigo de cessar operações, custando dinheiro e dor aos investidores.
Porém, como nas finanças pessoais, nem toda dívida é ruim. Todas empresas terão algum tipo de dívida; afinal, empresa se financia através de combinação de dinheiro próprio (patrimônio líquido) e dívida, chamado alavancagem. A chave é descobrir qual é essa razão — o índice de alavancagem.
Fórmula do índice de alavancagem financeira
A fórmula mais popular é a razão dívida/patrimônio:
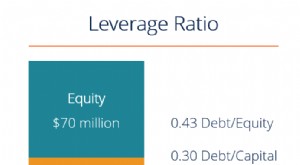
Razão dívida/patrimônio: dívida total / patrimônio líquido total
Como calcular a fórmula do índice de alavancagem
Digamos que uma empresa tem $8 milhões em dívida e $14 milhões em patrimônio. Razão dívida/patrimônio: 8/14 = 0,57 ou 57%. Significa que para cada dólar de ativos, a empresa tem $0,57 de dívida. Se a razão fosse acima de 1,0, a empresa tem mais dívida que ativos — o que, temos certeza, não precisamos dizer que é menos que ideal.
Essa informação mostra exatamente quanto do patrimônio da empresa pertence aos acionistas e quantos ativos pertencem a credores. Se a razão dívida/patrimônio é baixa, acionistas possuem a maioria dos ativos, empresa é menos alavancada. Se alta, credores possuem a maioria dos ativos, empresa é altamente alavancada. Como investidor, isso ajuda a avaliar risco do investimento e como a empresa gere seus negócios.
Essa fórmula vale para qualquer situação onde você avalia quanto passivo, ou dívida total, a empresa carrega. O básico da razão sempre será:
Razão dívida: dívida total / ativos totais
Você sempre compara dívida total (passivo) ao que a empresa possui, seja via ativos ou patrimônio, e se sua situação de dívida atual é sustentável (ou seja, se é lugar onde você quer colocar seu dinheiro). Considerando apenas a razão dívida, você quer valor abaixo de 0,5 (já que ativos incluem patrimônio mais dívida, será metade da razão dívida/patrimônio).
Porém, analistas alertam que razão muito baixa também não é desejável, pois sinaliza que o negócio depende demais de patrimônio para se sustentar, o que provavelmente será insustentável a longo prazo. Como em tudo, você quer equilíbrio.
O que é o índice de alavancagem do consumidor
O termo ganhou força após a Harvard Business Review fazer uma autópsia pós-crash de 2008 avaliando como dívida do consumidor afeta a economia. Basicamente, o índice de alavancagem do consumidor (também conhecido como razão dívida/renda) olha dívida total do lar (dívida de consumo + empréstimos hipotecários) em relação à renda disponível pessoal. A razão vê quanto do seu dinheiro está preso em dívida e quanto tem disponível para pagá-la. Fórmula básica:
Índice de alavancagem do consumidor: dívida total do lar / renda disponível pessoal
Se você tem fatura de cartão de $10.000 mas só $7.000 em conta corrente e poupança combinados, sua razão está alta (1,43). Isso demonstra quantos anos levaria em média para quitar a dívida integralmente, se toda a renda disponível anual fosse usada. Assumindo que a renda é gasta só em pagar dívida, o que é ridículo.
Provavelmente não precisamos dizer que razão alta não é boa para ninguém, incluindo a economia. Muitos bens de consumo são comprados a crédito, e se renda disponível não basta para pagar dívida contraída, negócios que venderam a crédito também estão em apuros.
Por isso aconselhamos atacar dívidas de juros altos antes de qualquer movimento de investimento. Falando da "hierarquia financeira de necessidades", a base começa com bom crédito, fundo de emergência, e passos rumo à aposentadoria. Dívida de juros altos é particularmente perigosa, pois acumula rápido e corrói mesmo pagando aos poucos.
Índice de alavancagem do consumidor também importa quando quer empréstimo maior, como hipoteca. Razão menor indica a credores que você gerencia pagamentos mensais menores de dívida e provavelmente está em dia. Razão maior sugere que sua renda não acompanha sua dívida.
Como baixar sua razão
Para qualificar para empréstimos como hipotecas, sua razão dívida/renda não pode ser maior que 43%, embora seja aconselhável manter bem menor. Digamos que você tem dívida mensal de $1.500 (hipoteca + cartão). Renda mensal $4.000, razão = 0,38 ou 38%. Não é terrível, mas poderia ser melhor. Como baixar? A boa, dolorosa, velha forma: poupar mais e gastar menos.
Há ótimos truques para desenvolver hábitos de poupança o mais indolor possível: configurar depósitos automáticos em conta poupança (preferencialmente de alto rendimento e sem mínimo), cortar assinaturas, pagar a maioria das despesas diárias em dinheiro. Muitas estratégias eficientes exigem apenas pequenas mudanças na rotina: cozinhar mais em casa em vez de comer fora, investir em garrafa reutilizável para parar de comprar água engarrafada. Outra dica ótima? Usar app que arredonda seu troco e poupa ou investe automaticamente.
O objetivo final: alcançando índice de alavancagem do consumidor menor, você não só qualifica para benefícios como hipotecas qualificadas (e mente mais calma sem montanha de dívida pesando), mas também constrói base financeira para começar a investir. Colocando sua situação financeira em ordem, você consegue guardar dinheiro para objetivos futuros — igual a uma empresa faz.
Está se perguntando se já está pronto para começar a investir? Na Wealthsimple, ajudamos a configurar conta poupança de alto rendimento para começar a construir base financeira, e damos os primeiros passos rumo ao investimento. Guiamos cada passo com portfólios personalizados para seus objetivos e tolerância a risco, além de conselhos financeiros especializados. Comece hoje.
-
Índices de Alavancagem: Entendendo Risco Financeiro e Dívida
Um índice de alavancagem é qualquer tipo de razão financeira que indica o nível de dívida incorrido por uma entidade empresarial contra várias outras contas em seu balanço patrimonial, demonstração de
-

Dívida Circulante (Current Debt): Definição e Implicações
Dívida circulante (current debt) inclui os empréstimos formais de uma empresa fora de contas a pagar. Aparece no balanço como obrigação a ser paga dentro de um ano. Portanto, é classificada como passi
Artigos em Destaque
- Razão de Segurança da Dívida: Cálculo e Importância para Segurança Financeira
- Relação Dívida-Crédito: Cálculo e Importância para o Score de Crédito
- Entendendo a Relação Dívida-Patrimônio: Um Guia Completo
- Cálculo do Índice de Alavancagem: Guia Completo para Decisões de Negócios
- Análise de Índices Financeiros Aplicada às Finanças Pessoais
- Índice Dívida Líquida/EBITDA: Compreendendo a Alavancagem Financeira
- Alavancagem Financeira: Definição, Benefícios e Riscos Explicados
- Rácio Dívida-Rendimento (DTI): Compreensão e Cálculo
-
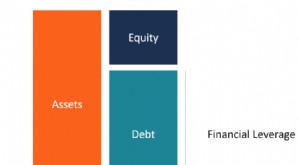 Alavancagem Financeira Explicada: Usando Dívida para Crescimento
Alavancagem financeira é o uso de dinheiro emprestado (dívida) para financiar a compra de ativos com a expectativa de que a renda ou ganho de capital do novo ativo exceda o custo do empréstimo. Na ma...
-
 Entendendo Índices de Empréstimo: Guia para Análise de Crédito
Índices de empréstimo, ou índices de qualificação, são razões usadas por bancos e outras instituições credoras na análise de crédito. Instituições financeiras atribuem uma pontuação de crédito aos mut...