
Entendendo o Desempenho de Investimentos Passivos: Evitando a Perseguição de Performance
Última atualização: dezembro de 2019
Um dos maiores erros que investidores cometem é basear decisões em performance recente. Isso pode significar comprar mais ações de uma ação que disparou, ou vender ações após o preço despencar. Pesquisas mostraram que, mais frequentemente do que não, esse comportamento de "perseguição de performance" pode ser muito prejudicial.
Por que os investidores fazem isso? Pode ser porque não entendem a volatilidade que devem esperar no curto prazo para colher ganhos no longo prazo. Para ajudar nossos clientes a evitar essa armadilha, criamos uma estrutura de três passos para pensar sobre performance para portfólios "passivos" de longo prazo como os nossos, que não são projetados para negociação ativa. Eles são projetados com o objetivo de fazer seu dinheiro crescer gradualmente ao longo do tempo.
Defina seu Horizonte de Tempo e Tolerância ao Risco — Quanto mais tempo você puder permanecer investido, menos provável é que acabe com uma perda significativa, mesmo com portfólios arriscados. Se precisar do dinheiro mais cedo e quiser reduzir o risco de perda, considere portfólios mais seguros.
Defina Expectativas. Você precisa saber que tipo de volatilidade esperar no curto prazo e por quê — especialmente para perdas. Retornos ao longo do tempo devem ser aproximadamente proporcionais ao risco que você assume, mas não é incomum perder 10%-20% em um único ano quando os mercados viram para baixo. Em ocasiões raras, portfólios mais arriscados podem perder muito mais. Espere uma ampla gama de resultados no curto prazo, mas saiba que isso deve se equilibrar ao longo do tempo. Você provavelmente perderá dinheiro em aproximadamente um de cada três anos — o que significa que provavelmente ganhará dinheiro nos outros dois.
Avalie Performance vs. Expectativas. Observe a performance no contexto da história e do que está acontecendo nos mercados globais.
Esta estrutura ajudará você a permanecer no caminho certo e evitar decisões ruins que possam prejudicar no longo prazo. A maior lição? Seja paciente. É crítico conseguir manter o curso através de altos e baixos para ser bem-sucedido.
1. Defina seu Horizonte de Tempo e Tolerância ao Risco
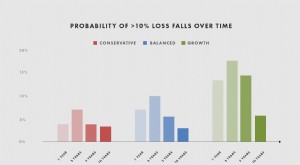
O gráfico a seguir mostra, em linhas gerais, como seriam as chances de uma perda de 10% historicamente para cada um dos portfólios voltando aos anos 1920, ajustado para o nível atual de juros baixos. Como você pode ver, o risco de perda é maior no curto prazo, mas cai ao longo do tempo.
Para o portfólio de crescimento, a probabilidade de perder 10% ou mais ainda é relativamente alta na marca de 5 anos — cerca de 15%. Após 10 anos, essa probabilidade cai para 5-6% e continua caindo a partir daí. Para os portfólios conservador e equilibrado, a probabilidade de perda material começa a cair abaixo de 5% por volta da marca de 4 a 5 anos. Observe como a probabilidade sobe antes de cair. Embora haja alguma probabilidade de ter alguns anos ruins seguidos, ter muitos anos ruins seguidos é bem improvável. (E não esqueça, a probabilidade de retornos positivos após 5 anos é muito maior que a de perdas — de 74% para o portfólio de crescimento até 84% para o conservador.)

Para informações adicionais sobre este gráfico, veja a Divulgação e Nota 1 na seção de Divulgações abaixo.
Claro, ninguém conhece as probabilidades verdadeiras — estas são apenas médias históricas — e o futuro pode ser muito diferente do passado. Mas achamos que a história é um indicador razoavelmente bom de quanto tempo você deve planejar permanecer investido para cada portfólio.
Então, por quanto tempo você pode permanecer investido? Quanta dor de curto prazo você está disposto a experimentar para ganho de longo prazo? Certifique-se de ser claro consigo mesmo sobre sua resposta e escolha o portfólio certo para você.

Apenas para fins ilustrativos. A adequação do portfólio varia de pessoa para pessoa baseada em circunstâncias individuais. Consulte seu consultor ou pergunte à Wealthsimple para mais informações sobre qual portfólio é ideal para você.
2. Defina Expectativas de Performance
Para avaliar performance de forma inteligente — tanto curto quanto longo prazo — você precisa definir expectativas claras. Primeiro, é crítico estar confortável com a gama de resultados potenciais em qualquer trimestre ou ano — ou seja, com que frequência o portfólio perderá dinheiro e quão grandes essas perdas podem ser. Segundo, é importante entender o que impulsiona a performance, para que você possa dar sentido aos seus resultados.
Espere uma Ampla Gama de Resultados
Com a maioria dos portfólios, você deve esperar uma ampla gama de resultados potenciais no curto prazo que se equilibrarão ao longo do tempo. Quanto mais arriscado seu portfólio, maior o retorno esperado no longo prazo — mas maiores serão as oscilações de curto prazo. Para ter uma noção da gama de resultados a esperar, olhamos novamente como os mercados se comportaram no passado. O gráfico a seguir mostra a gama de retornos anualizados que você poderia ter experimentado em períodos de 1 ano, 3 anos, 5 anos e 10 anos, voltando até os anos 1920, e ajustados para refletir a taxa livre de risco esperada mais baixa de hoje (cerca de 1%).

Para informações adicionais sobre este gráfico, veja a Divulgação e Nota 2 na seção de Divulgações abaixo.
Como você pode ver, quanto mais arriscado o portfólio, mais voláteis os retornos. Isso é esperado: um portfólio focado em crescimento experimentará oscilações maiores que um conservador. Além disso, os retornos são mais voláteis no curto prazo (1 ano) — podem ser muito altos ou muito baixos — e se tornam mais suaves e consistentemente positivos ao longo do tempo (10 anos). Vale notar, no entanto, que mesmo na marca de 10 anos e além, uma ampla gama de resultados é possível.
As tabelas a seguir dão zoom na performance de curto prazo. Elas mostram um trimestre e ano "típicos" para cada portfólio, bem como o melhor (top 10%) e pior (bottom 10%) de trimestres e anos. Notavelmente, 30% dos anos são negativos. Isso é normal. Um ano ruim pode facilmente significar perda de 10%-20% ou mais, dependendo do portfólio. Claro, os anos bons podem ser muito bons, e, ao longo do tempo, a história nos mostra que há mais anos bons que ruins. Usando a mesma simulação acima, aqui está a gama simulada de retornos.


Para informações adicionais sobre estas tabelas, veja a Divulgação e Nota 3 na seção de Divulgações abaixo.
Em resumo, você deve esperar uma ampla gama de resultados no curto prazo mesmo para o portfólio conservador, e especialmente para o de crescimento. Essa volatilidade é uma parte inerente de assumir risco para obter retornos positivos ao longo do tempo.
Condições Econômicas Impulsionam Retornos
Se a primeira parte de definir expectativas é saber que nível e gama de retornos esperar, a segunda parte é entender o que impulsiona esses retornos.
No curto prazo, os retornos estão conectados a condições econômicas e como a política monetária — por exemplo, como bancos centrais aumentam ou diminuem taxas de juros — se desenrola em relação ao que os mercados esperam. Se os mercados esperam crescimento econômico forte e ele é fraco, as ações provavelmente cairão e os títulos devem subir. Se a inflação deveria subir mas sobe menos que o esperado, esperaríamos que tanto ações quanto títulos se saíssem bem. Se a inflação dispara, tanto ações quanto títulos provavelmente se sairão mal. Se a política monetária é mais frouxa que o esperado — taxas de juros baixas e fácil para pessoas e empresas tomarem empréstimos — tanto ações quanto títulos devem se sair bem. Em contraste, se a política monetária é mais apertada que o esperado, tanto ações quanto títulos devem sofrer.
A performance de curto prazo do seu portfólio será impulsionada pela sua mistura de ativos. Para um portfólio de crescimento, a maior parte dos ativos — aproximadamente 80% — está em ações. Como ações são geralmente muito mais arriscadas que títulos, isso significa que crescimento será um grande impulsionador de retornos. Um portfólio conservador, em contraste, equilibra risco entre ações e títulos, então esse portfólio deve ser menos exposto a mudanças no crescimento.
Ao longo do tempo, mudanças de curto prazo nas expectativas para crescimento, inflação e política monetária não devem importar muito, pois tendem a se cancelar. Às vezes surpreendem para cima, outras para baixo. Mas essas são forças de risco conhecidas que são importantes de entender porque ajudam você a dar sentido à sua performance.
Para mais informações sobre como crescimento, inflação e política de banco central impulsionam performance, veja o Apêndice A do nosso white paper de construção de portfólio aqui.
3. Avalie Performance vs. Expectativas
O próximo passo é avaliar a performance do seu portfólio. Para uma estratégia passiva de longo prazo, é importante não verificar a performance com muita frequência. Pesquisas mostraram que, pelo menos em configurações experimentais, investidores que avaliam performance mais frequentemente "assumiram o menor risco e ganharam menos dinheiro". Isso ocorre porque todo esse acompanhamento levou investidores a entrar em pânico com perdas de curto prazo e tomar decisões imprudentes de vender quando deveriam apenas ter esperado a queda passar. Avaliar seu portfólio uma vez por trimestre (no máximo) atinge um equilíbrio razoável entre a necessidade de saber como você está indo e haver informação de performance nova suficiente para tornar a verificação útil.
Mantenha a Performance em Perspectiva
Primeiro, é crítico avaliar a performance no contexto da história. Isso significa não apenas olhar como seu portfólio performou no trimestre, mas também como ele fez ou teria feito em trimestres anteriores, o mais longe no tempo que puder. Isso dirá como é um trimestre "típico".
O gráfico a seguir mostra a performance trimestral do portfólio de crescimento da Wealthsimple a cada trimestre desde o início em 2014. 90% do tempo, a performance deve cair dentro das duas bandas mostradas, mas a cada 2 a 3 anos ou mais (1 em 10 trimestres), esperamos que os retornos caiam fora dessas bandas. Então as chances de você ter um trimestre mais alto ou mais baixo que 90% dos resultados históricos são boas — na verdade são 10%. Mas as chances de você ter 3 ou 4 trimestres assim seguidos são muito baixas — menos de 1%. Esse tipo de contexto pode ajudar a colocar um ganho ou perda recente em perspectiva.

Para informações adicionais sobre este gráfico, veja a Nota 4 na seção de Divulgações abaixo.
Embora a performance possa flutuar amplamente de trimestre a trimestre, os portfólios historicamente proporcionaram retornos atrativos ao longo do tempo. Este último gráfico mostra a performance cumulativa contra a gama de resultados que esperaríamos baseada na volatilidade e retornos de longo prazo de portfólios similares. O portfólio performou em linha com as expectativas.

Para informações adicionais sobre este gráfico, veja a Nota 5 na seção de Divulgações abaixo.
Entendendo o que Impulsionou a Performance
Então por que os ativos performaram como performaram? As expectativas de crescimento melhoraram no trimestre? Se sim, esperaríamos que as ações subissem. O Fed cortou juros inesperadamente? Se sim, esperaríamos que os títulos subissem, e provavelmente as ações também. Parte de avaliar a performance é confirmar que o portfólio está se comportando da forma que você esperaria dado o que está acontecendo no mundo.
Conclusão
Para se sentir confortável com sua performance, você precisa: (1) garantir que está no portfólio certo para você dado seu horizonte de tempo e tolerância ao risco, (2) esperar uma ampla gama de resultados no curto prazo, e (3) avaliar a performance no contexto de suas expectativas e entender os impulsionadores econômicos por trás dela. Se o que você experimenta está no reino do que espera, e faz sentido para você, você tem mais probabilidade de manter o curso.
Esperamos que este guia para pensar sobre performance ajude você a manter as coisas em perspectiva da próxima vez que vir uma queda nos retornos — mesmo que seja grande! Como sempre, entre em contato se tiver dúvidas — ficamos felizes em responder.
Divulgações
Fontes: Global Financial Data, dados Xignite, análise Wealthsimple
Divulgação: Todos os gráficos e tabelas são mostrados apenas para fins ilustrativos e não são os retornos de uma conta real. Longas histórias de retornos são para portfólios simulados de ações globais e títulos canadenses de 10 anos sobre a taxa canadense de T-bill de 3 meses desde 1925 mais uma taxa de caixa assumida de 1%, menos a taxa de gestão da Wealthsimple (0,50%) e taxas assumidas de ETF de média 0,15%, e taxa anualizada de conversão de moeda estrangeira de 0,03%, e ponderados da seguinte forma: conservador (35% ações, 65% títulos), equilibrado (50%/50%), e crescimento (80%/20%), assumindo rebalanceamento mensal e antes de custos de transação. Performance simulada passada não é necessariamente indicativa de resultados futuros, alocações reais diferem e performance e probabilidades reais diferirão.
Nota 1: Este gráfico reflete frequências de perdas de diferentes magnitudes para os portfólios simulados.
Nota 2: Este gráfico reflete a gama de retornos anualizados para os portfólios simulados.
Nota 3: As tabelas mostram os resultados históricos das simulações de portfólio.
Nota 4: Fonte: dados Xignite, análise Wealthsimple. O gráfico de retornos trimestrais do portfólio de crescimento mostra os retornos simulados do portfólio de crescimento da Wealthsimple usando alocações-alvo da Wealthsimple ao longo do tempo e lógica de rebalanceamento baseada em limiares da Wealthsimple, líquido de taxa de gestão estimada de 0,5%, taxa média ponderada de ETF de 0,15%, e taxa anualizada de conversão de moeda estrangeira de 0,03% onde aplicável, antes de outros custos de transação. Retornos mostrados não refletem a performance de nenhuma conta negociada pela Wealthsimple e retornos reais de contas podem variar devido a diferenças de timing, reinvestimento de dividendos, custos de negociação, tax-loss harvesting, taxas de moeda estrangeira, impostos e outros fatores. Retornos mostrados refletem alocações de conta registrada (RRSP); alocações reais podem variar por tipo de conta. Performance passada não é necessariamente indicativa de resultados futuros. Probabilidades são incognoscíveis, probabilidades reais podem diferir, e performance futura pode diferir materialmente das expectativas.
Nota 5: Fonte: dados Xignite, análise Wealthsimple. O gráfico mostra os retornos totais líquidos de taxas de uma conta representativa de portfólio de crescimento desde o início calculado como descrito na Nota 4 vs. expectativas cumulativas de longo prazo que assumem volatilidade de longo prazo de 10%, retornos esperados de 4% acima do caixa, taxa de caixa de 1% e distribuição normal de retornos ajustada para contabilizar caudas gordas presentes nos mercados. Não são os retornos de uma conta individual. Performance passada não é indicativa de resultados futuros e performance de contas individuais diferirá.
-
Supere a Necessidade de Agradar: Como Parar de Se Importar com a Opinião dos Outros
Você se importa com o que as pessoas pensam de você? Ou vive pensando nas ações dos outros? Bem, você não está sozinho. Embora pareça que as pessoas são egoístas, a maioria de nós se importa muito com
-
Crie um Plano de Investimento Sólido: Guia Passo a Passo
Você tem um plano de investimento? De acordo com a pesquisa mais recente, mais da metade dos jovens adultos de hoje estão investindo seu dinheiro e relatam sentir-se confiantes sobre seu futuro financ
Artigos em Destaque
- Guia de Compra de Imóvel para Investimento: Abordagem Passo a Passo
- Entenda os Fundos de Investimento Socialmente Responsáveis (SRI)
- Pesquisando Investimentos Socialmente Responsáveis: Guia Completo
- Identificando Oportunidades de Investimento Promissoras: Guia Completo
- Como Criar um Clube de Investimento: Guia Passo a Passo
- Como Escolher o Programa de Gestão de Investimentos Ideal: Guia para Investidores
- Entender Empresas de Investimento Estrangeiras Passivas (PFICs)
- Estratégias para Construir Riqueza: Um Guia Prático
-
 Além do Fundo de Emergência: Construindo um Futuro Financeiro Seguro
Quando você viveu de salário em salário, juntar dinheiro para fundo de emergência parece revelação. De repente não vive mais com nuvem escura na cabeça e contratempos parecem mais gerenciáveis. Sente ...
-
 Entendendo o Desempenho de Investimentos Passivos: Evitando a Perseguição de Performance
Última atualização: dezembro de 2019 Um dos maiores erros que investidores cometem é basear decisões em performance recente. Isso pode significar comprar mais ações de uma ação que disparou, ou vende...