
Information Ratio: Como Avaliar a Consistência do Gestor de Fundos
O Information Ratio (IR) mede o retorno ativo (alpha) por unidade de risco ativo (tracking error). Responde: "O gestor gera retorno acima do benchmark de forma consistente ou com sorte esporádica?"
Fórmula
IR = (Retorno do Fundo - Retorno do Benchmark) ÷ Tracking Error
- Retorno ativo (alpha): Diferença de retorno (fundo - benchmark).
- Tracking Error (TE): Desvio padrão do retorno ativo (volatilidade da diferença). Mede quão "diferente" o fundo se comporta vs. benchmark.
Interpretação
- IR > 1,0: Excelente. Alpha consistente com risco ativo controlado.
- IR 0,5 a 1,0: Bom. Valor agregado razoável.
- IR 0 a 0,5: Fraco. Alpha inconsistente ou TE alto.
- IR < 0: Destrói valor vs. benchmark.
Por Que Importa Mais que Sharpe para Fundos Ativos
Sharpe usa risco total (volatilidade absoluta). IR usa risco ativo (vs. benchmark). Um fundo pode ter Sharpe alto apenas por seguir o benchmark (beta), sem alpha. IR isola a habilidade do gestor (stock picking, timing).
Limitações
- Período de cálculo afeta resultado (3, 5, 10 anos).
- Benchmark inadequado distorce (ex.: fundo small cap vs. Ibovespa).
- Não captura risco de cauda (tail risk) ou estilo (value/growth/momentum).
- Gestores podem "gerenciar" TE artificialmente (closet indexing).
Uso Prático
Compare IR de fundos da mesma categoria/benchmark no mesmo horizonte. Combine com: alpha de Jensen, beta, R², turnover, custo (taxa de adm + performance), consistência de gestor. IR alto + baixo turnover + gestor estável = sinal forte.
-
Índice de Calmar: Medindo Desempenho de Investimento Ajustado ao Risco
O índice de Calmar (Calmar ratio) é uma fórmula que mede o desempenho de um fundo de investimento — como um fundo hedge — em comparação ao seu risco. É comumente usado por investidores como uma medida
-
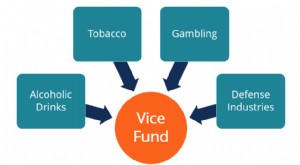
Vice Fund: Entenda os Investimentos em Indústrias Controversas
O Vice Fund, gerido pela USA Mutuals, é um fundo mútuo que investe em bebidas alcoólicas, tabaco, jogos de azar e indústrias de defesa. O termo vice refere-se a comportamentos imorais e perversos, ind
Artigos em Destaque
- Entendendo Corridas em Fundos: Causas e Consequências
- Fundos Abutre: Entendendo Investimentos de Alto Risco e Alta Recompensa
- Fundos Manager of Managers: Estratégias de Investimento Diversificadas
- Entendendo Prospectos de Fundos Mútuos: Guia para Investidores
- Fundos Feeder: Guia Completo para Investidores
- Fundos de Dívida: Guia Completo para Investidores em Busca de Renda
- Fundos de Saúde (Healthcare Funds): Vantagens e Potencial de Crescimento
- Fundos Focados: Entendendo Estratégias de Investimento Concentrado
-
 Quick Ratio (Rácio Rápido): Entenda a Liquidez Imediata do Seu Negócio
O Quick Ratio, também conhecido como Rácio de Liquidez Imediata ou Acid-Test, mede a capacidade de uma empresa pagar seus passivos de curto prazo utilizando ativos prontamente conversíveis em dinheiro...
-
 Índice de Reserva Explicado: Entendendo as Reservas Bancárias
O índice de reserva – também conhecido como índice de reserva bancária, exigência de reserva bancária ou índice de reserva em caixa – é a porcentagem de depósitos que uma instituição financeira deve m...