
Dinheiro de Emergência da Aposentadoria: Usando uma Roth IRA Durante Incerteza Econômica
O novo coronavírus fez uma dentada alarmante nas contas de aposentadoria de muitas pessoas — e rapidamente. Investidores têm corrido assustados, levando a alguns dos piores dias de sempre para ações e mercados financeiros em geral. Claro, essas quedas podem ser especialmente prejudiciais se você precisa acessar suas contas agora ou num futuro próximo.
Se você foi demitido recentemente ou possui um negócio que agora está apertado, você já pode estar sentindo o aperto e precisar de dinheiro de emergência para cobrir suas despesas. E mesmo se você está prestes a começar a aposentadoria ou acabou de entrar, pode precisar acessar fundos de aposentadoria, mas não quer prejudicar seus planos de longo prazo mexendo na sua conta demais ou cedo demais.
Para aqueles que esgotaram outras alternativas para levantar dinheiro, como contas bancárias, empréstimo pessoal ou até empréstimo de juros baixos de um cartão de crédito, aqui estão algumas estratégias para conseguir dinheiro de emergência de uma conta de aposentadoria popular — a Roth IRA — para ajudar a mantê-lo à tona em tempos difíceis.
3 maneiras de acessar sua Roth IRA para uma emergência
Digamos que você tenha uma Roth IRA e já esteja na idade de aposentadoria, que passos você pode tomar para obter algum dinheiro enquanto ainda preserva sua conta, dada a queda do mercado? Se você possui muitas ações e espera que essas posições voltem a subir no curto prazo, vai querer mantê-las por enquanto. O ponto é dar mais tempo aos ativos voláteis para se recuperar, idealmente muito tempo.
Mas se você tem que tirar dinheiro da sua Roth IRA antes de atingir a idade de aposentadoria, pode sacar quaisquer contribuições a qualquer momento sem imposto ou penalidade. (É uma das principais vantagens da Roth IRA sobre a IRA tradicional.) Enquanto isso, se você quer sacar ganhos sem imposto ou penalidade, precisará ter a conta aberta há pelo menos cinco anos.
1. Acesse qualquer dinheiro em caixa primeiro
Se você está fazendo saques da sua Roth IRA, acesse qualquer dinheiro em caixa que tenha na conta primeiro. O dinheiro pode estar investido em uma conta de mercado monetário de baixo retorno ou algum outro ativo de baixo retorno. O caixa dá a você mais opções, mas o menor retorno, e é o ativo mais seguro disponível.
Ao tirar o dinheiro em caixa da conta primeiro, você dá tempo aos seus outros ativos para apreciarem em valor novamente, embora, dada a natureza dos mercados, possa levar um tempo para que isso aconteça. Quanto mais tempo você puder dar aos seus ativos voláteis para se recuperar, mais provável que eles consigam crescer.
2. Converta ativos menos voláteis em dinheiro
Sua conta também pode ter ativos de renda fixa, como títulos ou fundos de títulos. Títulos tendem a ser menos voláteis que ações, e então podem não ter caído tanto (ou nem um pouco) quando os mercados enlouqueceram. Na verdade, taxas de juros mais baixas fazem preços de títulos subirem, então seus títulos podem estar sentados em um ganho, dependendo do que você está investido.
Títulos pagam renda regular, então pode ser melhor deixá-los na IRA para gerar dinheiro. Sua melhor aposta é colher apenas o dinheiro que eles produzem, permitindo que permaneçam no lugar. Claro, se você precisa de dinheiro, essa abordagem pode não ser viável, e você terá que vender os títulos.
Se esse for o caso, considere vender títulos ou fundos de títulos em pedaços conforme precisar do dinheiro, em vez de de uma vez só. Você pode conseguir aproveitar a média de custo em dólares nas suas vendas, reduzindo o risco de vender em um ponto baixo e perder um preço mais alto depois. Essa abordagem também deixa mais dinheiro investido para gerar dinheiro antes de você vender.
Se você precisa vender um título ou fundo, considere vender um que não tenha se movido muito ou que provavelmente não tenha muito potencial de alta. O objetivo é vender o que não oferece muito potencial de retorno.
3. Converta ações de menor potencial de alta em dinheiro
Se chegar a esse ponto, você pode ter que vender ações ou fundos baseados em ações — mas quais deve liquidar primeiro? Se você acha que suas ações de menor desempenho podem se recuperar, então uma via é vender outras ações ou fundos com potencial de alta limitado. Essas ações podem estar mais próximas do valor total e, então, pode fazer sentido tirar esse dinheiro da mesa a um preço razoável enquanto ainda pode.
Outras ações ou fundos podem pagar dividendos, e você pode preferir manter essas posições por mais tempo porque geram dinheiro para você. Embora ações de dividendos sejam provavelmente mais voláteis que títulos, podem continuar a gerar dinheiro, impedindo você de sacar outras posições. Com as ações em queda, os rendimentos de dividendos estão muito mais altos que antes, mas se os lucros caírem significativamente, as empresas podem ser forçadas a cortar seus dividendos, potencialmente prejudicando as ações ainda mais.
Como com títulos, você pode considerar vender ações aos poucos (especialmente agora que comissões de negociação são zero em todas as grandes corretoras online), permitindo que você aproveite a média de custo em dólares. Isso pode ajudar a mitigar suas perdas e ajudá-lo a evitar tentar cronometrar o mercado.
E se você não acha que as ações vão se recuperar?
Dê um passo para trás antes de vender. Você tem uma década ou mais antes de precisar do dinheiro? Você tem um portfólio amplamente diversificado de ações de alta qualidade, como o índice Standard & Poor's 500? Se você pode responder sim a ambas as perguntas, então deve considerar manter. Heck, você pode até considerar comprar mais conforme o mercado cai, por mais assustador que seja.
O S&P 500 tem um histórico invejável. Ao longo do tempo, entregou cerca de 10 por cento de retornos médios anuais para investidores que compraram e mantiveram na grossa e na fina. Então, se você tem tempo ou já mantém este índice ou outro amplamente diversificado, considere fortemente manter.
Mas se você precisa vender e não acha que as ações vão se recuperar, pode considerar liquidar primeiro todos os maus desempenhos e manter os ativos mais seguros — exatamente o oposto da abordagem detalhada acima. A lógica: se as coisas não vão melhorar daqui para frente, você vai querer se livrar dos piores ativos, que podem continuar a cair até que esta crise seja resolvida. Você pode continuar mantendo os ativos mais seguros e aqueles que geram dinheiro para você, como títulos.
Conclusão
Planejar viver de seus ativos pode ser difícil mesmo durante bons tempos, mas pode ser especialmente difícil planejar suas necessidades de aposentadoria durante uma pandemia que está tensionando severamente a economia e perturbando os mercados financeiros.
Essas questões são geralmente complicadas, e por isso também pode ser útil consultar um consultor financeiro certificado — idealmente um que seja um fiduciário fee-only — sobre o melhor curso de ação para suas circunstâncias.
-
Venda Suas Roupas Online: Guia Completo com Melhores Plataformas e Dicas
Você precisa de uma grana extra e tem roupas paradas no armário que poderia vender.Por onde começar a vender roupas online e quais plataformas dão suporte?Neste post, você conhece sites e apps para co
-
Recuperação Financeira Pós-COVID-19: Reconstruindo Seu Orçamento
Você pode se recuperar do impacto financeiro da pandemia de COVID-19 com estas dicas simples. A pandemia de COVID-19 é um desastre econômico e de saúde pública único na vida, diferente de tudo que a
Artigos em Destaque
- Herança de Imóveis Após Falecimento dos Pais: Guia Passo a Passo
- Garanta Seu Futuro: Estratégias para Aumentar a Renda da Aposentadoria Através de Investimentos
- Roth IRA para Compradores de Primeira Residência: Um Guia Completo
- Investimento para Renda: Guia para Iniciantes na Geração de Renda Passiva
- Regras de Saque do Roth IRA: Acesse Seus Fundos Livres de Impostos
- Maximize suas Contribuições para Roth IRA: Estratégias e Limites
- Maximize Sua Aposentadoria: Melhores Investimentos para Roth IRA com Crescimento Livre de Impostos
- Poupança de emergência: quanto você realmente precisa?
-
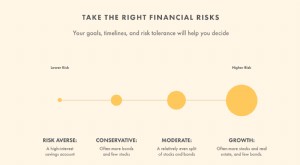 Investindo em Ações: Guia para Iniciantes - 9 Passos Essenciais
O mercado de ações é uma ferramenta poderosa para poupar para a aposentadoria e aumentar a riqueza. Aprenda os nove passos importantes para entrar no mundo das ações. Embora o mercado de ações não sej...
-
 Benefícios de Desemprego: Como Usar o Apoio Temporário para Impulsionar sua Carreira
Em alguns casos, permanecer no seguro-desemprego pode valer muito a pena. Na maioria das vezes, quem recebe seguro-desemprego ganha bem menos do que no emprego anterior. Os benefícios estaduais cobre...