
Convenções de Contagem de Dias (Day-Count): Guia Prático
A convenção de contagem de dias define como calcular o número de dias entre pagamentos de cupom para determinar juros acumulados. Usada em títulos de dívida: bonds, hipotecas, swaps, FRAs.
Componentes
Uma convenção tem dois componentes, expressos como "dias no período de acumulação / dias no ano":
- Numerador: como contar dias no período de acumulação (dias no mês)
- Denominador: base de dias no ano ou período de cupom completo
Exemplo: 30/360 = 30 dias por mês, 360 dias por ano.
Principais Tipos
Método Actual (Real)
- Actual/Actual: Dias reais no mês e no ano. Usado em Treasuries dos EUA. Contagem dia a dia.
- Actual/360: Dias reais no período, ano = 360. Comum em instrumentos de mercado monetário.
- Actual/365: Dias reais / 365.
- Actual/365L: Considera anos bissextos (366 ou 365).
Método 30/360
Não conta dias reais. Assume 12 meses de 30 dias = 360 dias/ano. Se início/fim cair no dia 31, move para dia 30. Usado em bonds corporativos.
- 30E/360 (European): Em fevereiro, usa dias reais do mês.
- 30E+/360: Dia 31 inicial → 30; dia 31 final → 1º do mês seguinte.
Exemplo Prático
Treasury bond (Actual/Actual) vs. Corporate bond (30/360). Último cupom: 01/09/2018. Próximo: 01/09/2019. Período de acumulação: 01/06/2019 a 01/09/2019.
- Corporate (30/360): 3 meses × 30 = 90 dias → fator = 90/360 = 0,25
- Treasury (Actual/Actual): Jun(30) + Jul(31) + Ago(31) = 92 dias. 2019 não é bissexto (365 dias) → fator = 92/365 = 0,252
Resumo por Tipo de Título
- Treasuries EUA: Actual/Actual
- Bonds Corporativos: 30/360
- Mercado Monetário: Actual/360
Recursos Adicionais
- Mercado Monetário – Curto prazo, alta qualidade
- Título de Dívida (Debt Security) – Estrutura e negociação
- Taxa de Cupom (Coupon Rate) – Juros anuais sobre valor facial
- Métodos de Investimento – Visão geral de abordagens
-
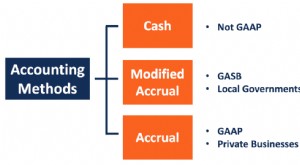
Contabilidade de Competência Modificada (Modified Accrual Accounting): Guia Completo
A contabilidade de competência modificada combina o método de caixa (cash-basis) e o de competência (accrual-basis). Usa o método de caixa para eventos de curto prazo e o de competência para eventos d
-
Entendendo Criptomoedas: Guia para Iniciantes sobre Moeda Digital
Criptomoeda é um tipo de moeda digital destinada a atuar como meio de troca. As criptomoedas se tornaram populares na última década, em particular com o Bitcoin se tornando a moeda alternativa mais am
Artigos em Destaque
- Entendendo Pagamentos Lentos no Relatório de Crédito: Impacto e Resolução
- Entendendo '90 Dias Same as Cash': Guia do Consumidor
- Viés de Ancoragem: Como Primeiras Impressões Influenciam Decisões
- Arbitragem Explicada: Compreendendo e Aproveitando Diferenças de Preço
- Entendendo Mercados de Leilão: Como os Preços São Determinados
- Entendendo a Vida Média do Empréstimo: O que é Average Life?
- Convenções de Contagem de Dias (Day-Count): Guia Prático
- Entendendo o Envelhecimento de Contas a Receber: Guia Completo
-
 Entendendo o Days Payable Outstanding (DPO): Métrica Essencial
O Days Payable Outstanding (DPO) refere-se ao número médio de dias que uma empresa leva para pagar suas contas a pagarContas a PagarContas a pagar é um passivo incorrido quando uma organização recebe ...
-
 Convenção do Semi-ano para Depreciação: Entendendo as Regras
A convenção do semi-ano (half-year convention) para depreciação assume que ativos fixos estiveram em serviço por metade de seu primeiro ano, independentemente de quando foram efetivamente adquiridos. ...