
Entendendo a Heterocedasticidade em Estatística: Causas e Detecção
O que é Heterocedasticidade?
Em estatística, heterocedasticidade (ou heteroscedasticidade) ocorre quando os desvios padrão de uma variável prevista, monitorados ao longo de diferentes valores de uma variável independente ou em relação a períodos anteriores, não são constantes. O sinal característico na inspeção visual dos resíduos é que eles tendem a se expandir ao longo do tempo, como mostrado na imagem abaixo.

Principais Conclusões
- Heterocedasticidade ocorre quando os erros padrão de uma variável, monitorados ao longo do tempo, não são constantes.
- O sinal visual característico é que os erros residuais tendem a se expandir em forma de leque ao longo do tempo.
- Viola os pressupostos da modelagem de regressão linear, podendo afetar a validade de análises econométricas ou modelos financeiros como o CAPM.
Embora a heterocedasticidade não cause viés nas estimativas dos coeficientes, ela os torna menos precisos; menor precisão aumenta a probabilidade de que as estimativas estejam mais distantes do valor populacional correto.
Fundamentos da Heterocedasticidade
Em finanças, a heterocedasticidade condicional aparece frequentemente nos preços de ações e títulos. O nível de volatilidade desses ativos não pode ser previsto ao longo de qualquer período. A heterocedasticidade incondicional aplica-se a variáveis com variabilidade sazonal identificável, como consumo de eletricidade.
Estatisticamente, refere-se à variância do erro, ou dependência da dispersão, dentro de pelo menos uma variável independente em uma amostra. Essas variações ajudam a calcular a margem de erro entre conjuntos de dados, como resultados esperados e reais, medindo o desvio dos pontos de dados em relação à média.
Para que um conjunto de dados seja considerado relevante, a maioria dos pontos deve estar dentro de um número específico de desvios padrão da média, conforme o teorema de Chebyshev (ou desigualdade de Chebyshev), que fornece diretrizes sobre a probabilidade de uma variável aleatória diferir da média.
Baseado no número de desvios padrão, uma variável aleatória tem probabilidade específica de existir dentro desses pontos. Por exemplo, pode ser exigido que um intervalo de dois desvios padrão contenha pelo menos 75% dos pontos para ser válido. Causa comum de variâncias fora do requisito mínimo é atribuída a problemas de qualidade dos dados.
O oposto de heterocedástico é homocedástico. Homocedasticidade refere-se à condição em que a variância do termo residual é constante ou quase constante. É um pressuposto da regressão linear, necessário para garantir estimativas precisas, limites de previsão válidos para a variável dependente, e intervalos de confiança e valores-p válidos para os parâmetros.
Tipos de Heterocedasticidade
Incondicional
Heterocedasticidade incondicional é previsível e pode relacionar-se a variáveis de natureza cíclica. Exemplos incluem vendas de varejo mais altas no período natalino ou aumento de chamadas para reparo de ar condicionado nos meses mais quentes.
Mudanças na variância podem vincular-se diretamente à ocorrência de eventos específicos ou marcadores preditivos se as mudanças não forem sazonais tradicionais. Exemplo: aumento nas vendas de smartphones com lançamento de novo modelo — atividade cíclica baseada no evento, não necessariamente na estação.
Também pode relacionar-se a casos onde os dados se aproximam de um limite — onde a variância deve ser necessariamente menor devido à restrição do intervalo dos dados pelo limite.
Condicional
Heterocedasticidade condicional não é previsível por natureza. Não há sinal indicativo de que os dados se tornarão mais ou menos dispersos em qualquer momento. Produtos financeiros são frequentemente sujeitos a heterocedasticidade condicional, pois nem todas as mudanças podem ser atribuídas a eventos específicos ou mudanças sazonais.
Aplicação comum é em mercados de ações, onde a volatilidade de hoje está fortemente relacionada à de ontem. Este modelo explica períodos de volatilidade persistentemente alta e baixa.
Considerações Especiais
Heterocedasticidade e Modelagem Financeira
Heterocedasticidade é conceito importante em modelagem de regressão. No mundo dos investimentos, modelos de regressão explicam desempenho de títulos e carteiras. O mais conhecido é o Modelo de Precificação de Ativos de Capital (CAPM), que explica o desempenho de uma ação em termos de sua volatilidade relativa ao mercado como um todo. Extensões adicionaram outras variáveis preditoras como tamanho, momentum, qualidade e estilo (valor versus crescimento).
Essas variáveis foram adicionadas porque explicam a variância na variável dependente. O desempenho da carteira é explicado pelo CAPM. Por exemplo, desenvolvedores do CAPM sabiam que o modelo falhava em explicar uma anomalia interessante: ações de alta qualidade, menos voláteis que as de baixa qualidade, tendiam a performar melhor que o previsto. O CAPM diz que ações de maior risco devem superar as de menor risco.
Ou seja, ações de alta volatilidade deveriam bater as de baixa volatilidade. Mas ações de alta qualidade, menos voláteis, performavam melhor que o previsto.
Posteriormente, pesquisadores estenderam o CAPM (já estendido para incluir tamanho, estilo e momentum) para incluir qualidade como fator adicional. Com esse fator, a anomalia de ações de baixa volatilidade foi contabilizada. Esses modelos, conhecidos como modelos multifatores, formam a base do investimento em fatores e smart beta.
-
Variação de Gastos de Overhead Variável: Definição e Análise
Variação de gastos (spending variance) descreve a diferença entre o valor real de uma despesa e o valor esperado. É a relação entre custos orçados (calculados por contadores de custos) e o custo real.
-
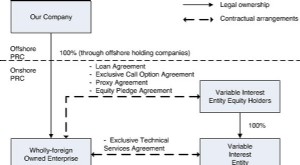
Entendendo Entidades de Interesse Variável (VIEs): Definição e Exemplos
Uma entidade de interesse variável (VIE) pode ser qualquer tipo de estrutura legal de negócio. Pode ser, por exemplo, um trust, uma parceria, uma corporação ou joint venture. É criada de forma que, me
Artigos em Destaque
- Regulação de Seguro de Vida Variável: Quem Supervisiona?
- Venda de Seguro de Vida Variável: Requisitos e Licenciamento
- Spreads no Forex: Fixo vs. Variável - Entenda a Diferença
- Entidades de Interesse Variável (VIEs): Definição, Requisitos e Implicações
- Créditos de Bónus em Anuidades Variáveis: Guia Completo
- Anuidades Variáveis: Benefícios para Planejamento de Aposentadoria
- Riscos das Anuidades de Taxa Variável: Entender as Desvantagens
- Anuidades Variáveis: Investimento e Risco
-
 Custos Variáveis: Definição, Exemplos e Análise de Ponto de Equilíbrio
Custos variáveis são despesas que variam em proporção ao volume de bens ou serviços produzidos. Aumentam quando a atividade aumenta e diminuem quando a atividade diminui. Principais Custos Variávei...
-
 Custos Indiretos Variáveis (Variable Overhead): Guia Completo
Custos indiretos variáveis (variable overhead) referem-se à flutuação nos custos de fabricação associados à operação das empresas. Para operar continuamente, as empresas gastam com produção e venda de...