
Custos Indiretos Variáveis (Variable Overhead): Guia Completo
Custos indiretos variáveis (variable overhead) referem-se à flutuação nos custos de fabricação associados à operação das empresas. Para operar continuamente, as empresas gastam com produção e venda de bens/serviços que geram receita. Custos operacionais totais incluem salários de gerentes, equipe de vendas e marketing nas instalações de produção.

Despesas de manutenção do escritório corporativo são custos indiretos (overhead) — despesas contínuas pagas independentemente de metas de vendas/lucro serem atingidas.
Resumo
- Custos indiretos variáveis referem-se à flutuação nos custos de fabricação associados à operação.
- Custos indiretos são fixos ou variáveis.
- Calcular overhead variável evita gastos excessivos, precificação correta, planejamento de capital e criação de contas de reserva.
Tipos de Custos Indiretos
Fixos: Sem volatilidade com mudanças na produção. Ex.: salários de supervisores/gerentes/administrativos, aluguel de prédios, obrigações fiscais.
Variáveis:** Movem em tandem com aumento/diminuição da produção. Flutuam com unidade produzida na fábrica. Diferente de overhead geral com orçamento fixo, overhead variável está associado a funções como tarefas administrativas.
Diferença chave: se produção para (output = 0), não há overhead variável. Custos indiretos totais = apenas overhead fixo.
Quais Custos Entram no Overhead Variável?
- Compra de suprimentos de produção e matérias-primas
- Pagamento de salários para manuseio e expedição de produtos
- Comissões de vendas
- Custos com equipe adicional em fábricas devido a aumento de produção
- Horas extras
- Custos de utilidades para equipamentos (energia elétrica, gás, água) — proporcionais à produção total, lançamentos de novos produtos, sazonalidade
- Manutenção de equipamentos, materiais, mudanças na força de trabalho
Importância de Calcular Overhead Variável
Devido à flutuação, overhead variável é difícil de orçar com precisão. Ainda assim, calculá-lo é vital para:
- Evitar gastos excessivos
- Precificar corretamente
- Planejar necessidades de capital
- Criar contas de reserva
Para calcular custo total de produção no nível atual de output, fabricantes devem incluir despesas de overhead variável além do overhead total para aumentar output futuro. Essas despesas entram no cálculo do preço de venda. Definir preços mínimos garante lucratividade.
Leituras Relacionadas
A CFI é provedora oficial do programa Financial Modeling and Valuation Analyst (FMVA)™. Para desenvolver seu conhecimento em análise financeira:
-
Variação de Gastos de Overhead Variável: Definição e Análise
Variação de gastos (spending variance) descreve a diferença entre o valor real de uma despesa e o valor esperado. É a relação entre custos orçados (calculados por contadores de custos) e o custo real.
-
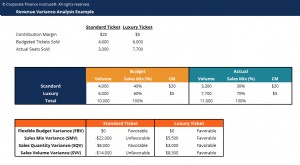
Análise de Variações (Variance Analysis): Entenda e Melhore o Desempenho
A análise de variações resume a diferença entre números planejados e reais. A soma de todas as variações mostra o desempenho geral (superavit ou déficit) em um período de apuração. Para cada item, as
Artigos em Destaque
- Orçamento de Programa: Definição, Importância e Como Criar
- Custos de Agência: Protegendo Interesses dos Acionistas
- Entendendo o Custo de Produção: Um Guia Completo
- Custeio por Absorção: Guia Completo para Empresas
- Custos Capitalizados: Definição e Exemplos Explicados
- Entendendo a Margem de Contribuição: Uma Métrica Chave de Lucro
- Alocação de Custos: Definição, Métodos e Importância
- Custos Variáveis: Definição, Exemplos e Impacto nos Negócios
-
 Custos Variáveis: Definição, Exemplos e Análise de Ponto de Equilíbrio
Custos variáveis são despesas que variam em proporção ao volume de bens ou serviços produzidos. Aumentam quando a atividade aumenta e diminuem quando a atividade diminui. Principais Custos Variávei...
-
 Variação de Eficiência de Overhead Variável: Guia Completo
A variação de eficiência de overhead variável (variable overhead efficiency variance) mede a diferença entre os custos reais para fabricar um produto e os custos orçados. Pode surgir de diferença na e...