
Reserva para Imprevistos: 5 Passos Essenciais para Criar a Sua
Este post contém links de afiliados de marcas que usamos e amamos, que nos ajudam a crescer. Veja nossas divulgações para mais informações.

Você elaborou um orçamento cuidadoso e se sente confiante. De repente, surge um gasto que não estava em nenhuma projeção. E agora? É aqui que entra sua reserva para imprevistos (o famoso "fundo para dia de chuva").
O que é uma reserva para imprevistos?
É um fundo destinado a despesas pequenas, únicas e não planejadas.
Esses gastos surpresa podem ser um problema — como trocar o aquecedor de água que vazou da noite para o dia — ou uma surpresa boa, como o convite para um casamento em Bali. (Sim, por favor!)
A reserva para imprevistos cobre esses custos de curto prazo sem bagunçar seu orçamento mensal.
Reserva para imprevistos vs. Reserva de emergência
A reserva para imprevistos é para pequenos gastos inesperados que não são catástrofes financeiras. Funciona como o primeiro nível ou a base da sua reserva de emergência.
A reserva de emergência entra em ação quando você perde o emprego, há uma crise médica na família ou outro grande impacto financeiro.
A reserva para imprevistos é menor; a de emergência deve cobrir 3 a 6 meses de despesas da família.
A primeira é quase otimista — você junta dinheiro agora para aproveitar uma oportunidade (ou resolver um perrengue) no futuro. A segunda é preparação para o pior cenário, que você espera nunca precisar usar.
Independentemente disso, ter dinheiro à mão sem se endividar dá tranquilidade e controle diante de imprevistos.
E os fundos de provisão (sinking funds)? Pense neles como uma reserva para imprevistos em escala maior, para despesas maiores e previsíveis.
Curiosidade: Você sabia que os estados dos EUA têm suas próprias reservas para imprevistos? Pois é. Se eles têm, você também deveria ter!
Quanto guardar na reserva para imprevistos?
Poupar é mais importante do que nunca. Ter essa reserva é um ótimo começo e alivia o estresse financeiro.
Geralmente, a meta é juntar de R$ 500 a R$ 2.500, dependendo do seu estilo de vida e do nível de segurança desejado.
Como começar sua reserva para imprevistos
Separar dinheiro para isso é simples e vale muito a pena. Aqui estão 5 passos práticos:
1. Abra uma conta poupança exclusiva
O primeiro passo é definir a intenção de poupar, mesmo que ainda não possa depositar. Ao abrir uma conta específica, você tem um lembrete visual do seu progresso. A maioria das contas digitais é gratuita e não exige depósito inicial.
2. Inclua a reserva no seu orçamento
Analise seu orçamento mensal para ver de onde pode sair o dinheiro. Você terá que reduzir alguma categoria para alimentar esta nova reserva. Decida também a velocidade de formação do fundo.
Exemplo: se seu filho terá um acampamento de R$ 2.000 daqui a 4 meses, de onde tirar R$ 500/mês? Se sua melhor amiga está grávida e você fará o chá de bebê com o item mais caro da lista, comece a planejar agora.
3. Comece com o que tem, por menor que seja
Defina o quanto quer se sentir preparado. Se alguns centenas de reais cobrem sua base, essa é sua meta inicial.
Se sabe que um eletrodoméstico está no fim da vida útil, acelere e aumente a meta, pois seu "dia de chuva" pode chegar cedo e custar caro.
Cada real conta. A cada real guardado, você ficará mais aliviado quando a fatura do imprevisto chegar.
4. Foque no hábito e na consistência
Poupar fica menos doloroso com o tempo. Imagine: você deixa de jantar fora uma sexta-feira por mês (economia de R$ 30) e coloca na reserva. No fim do ano, terá R$ 360 quase sem esforço.
Quando a correia do carro arrebentar, você conserta tranquilo. E como já tem o hábito, vai recompor a reserva depois de usá-la.
A consistência importa mais que o valor, especialmente no início. Trata-se de separar conscientemente um pouco ao longo do tempo para não entrar em pânico diante do imprevisível. Automatizar a transferência ajuda a manter a constância.
5. Aumente os aportes quando sua situação melhorar
Com o hábito estabelecido, revise periodicamente.
Teve aumento ou conseguiu emprego melhor? Quanto mais pode direcionar à reserva?
Grande mudança à vista (abrir negócio, mudar de casa)? Avalie o impacto no orçamento e nas necessidades da reserva.
Teve horas cortadas ou renda de freelancer secou? Verifique se o essencial está coberto e se precisa reduzir temporariamente os aportes.
Não existe valor "correto" — depende de como você quer proteger e melhorar sua posição financeira conforme a vida e a renda oscilam.
Seu guarda-chuva financeiro
Não se deixe pegar nas "tempestades" financeiras da vida. Sua reserva para imprevistos é o guarda-chuva que o protege do estresse de ficar sem dinheiro.
Prepare-se para que, quando surgir uma oportunidade de ouro, você possa aproveitar sem pestanejar, ou quando um gasto súbito desequilibrar o orçamento, você encare com calma. Comece a poupar agora para ter alívio quando a surpresa aparecer.
-
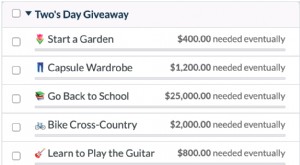
Desafio Dois's Day: 22 Ideias para Impulsionar Suas Metas
Todos nós temos aquela coisa. A coisa que queremos fazer mas ainda não começamos. Então, se você escolhesse uma coisa para começar (ou pelo menos começar a trabalhar nela) amanhã, o que seria? Para o
-
Comece a Poupar Cedo: Guia Completo para Fundos de Faculdade
A resposta curta é o mais cedo possível, mas há muito mais na história. Se você é pai, ou vai ser pai em breve, há boa chance de já ter pensado no alto custo da faculdade. Afinal, o custo médio de men
Artigos em Destaque
- Imposto de renda e seguro-saúde: dicas para o prazo de 15 de julho
- Entendendo Resgates de Fundos Mútuos: Um Guia Completo
- Lançando um Fundo Mútuo: Guia Passo a Passo
- Entenda o Prospecto do Fundo Mútuo: Guia Completo
- Entendendo Suas Opções de Fundos Mútuos: Guia Completo
- Diversifique sua Poupança de Aposentadoria: 3 Estratégias Essenciais
- Day Trade: Guia para Iniciantes sobre Operações de Alto Risco e Alta Recompensa
- Lance Seu Fundo de Private Equity: Um Guia Completo
-
 Construa Sua Rede de Segurança Financeira: Guia Completo para Fundos de Emergência
Desemprego. Um acidente de carro. Uma emergência médica. Você nunca sabe quando uma emergência financeira vai acontecer! A última coisa com que você quer se preocupar em um momento de crise é como va...
-
 Viagem a Denver no Memorial Day: 3 formas de economizar
Destino popular no Memorial Day, Denver pode ser visitado com economia. Transporte público, bicicletas e apps de carona podem substituir o aluguel de carro.Aproveite atrações gratuitas, planeje refeiç...