
Entender Tipos de Hipoteca: Guia Completo para Compradores
Como comprador potencial, é tão importante pesquisar tipos de hipotecas quanto os bairros onde quer viver. Candidatar-se a um empréstimo hipotecário pode ser complicado, e decidir qual tipo de hipoteca melhor se adapta às suas necessidades cedo ajudará a direcioná-lo para o tipo de casa que pode pagar.
Dependendo dos tipos de hipotecas para que se qualifica, pode escolher entre vários empréstimos hipotecários ao comprar propriedade. A grande variedade de opções torna ainda mais importante entender as principais vantagens e desvantagens de cada uma. Dependendo do tipo de hipoteca que escolher, terá diferentes requisitos que influenciam a sua taxa, a duração do empréstimo e o seu credor. Escolher a hipoteca certa para a sua situação pode baixar a entrada e diminuir o pagamento total de juros ao longo da vida do empréstimo.
Tipos de Hipotecas:
- Hipotecas Convencionais
- Hipotecas de Taxa Fixa
- Hipotecas de Taxa Variável (ARM)
- Empréstimos FHA
- Empréstimos USDA
- Empréstimos VA
- Empréstimos Jumbo
- Hipotecas Balão
Requisitos Para Obter Uma Hipoteca
Para encontrar a melhor hipoteca para a sua casa potencial, entenda os tipos de empréstimos que pode perseguir. Os fatores abaixo podem influenciar os tipos de hipotecas para que se qualificará:
- Entrada estimada: O tamanho da entrada pode impactar a taxa hipotecária que os credores oferecem.
- Pagamento hipotecário mensal: Credores olham para o seu rendimento e ativos para determinar o valor total do empréstimo que pode pagar. Ao calcular o orçamento para o pagamento mensal, considere o principal, juros e impostos, seguro hipotecário, utilidades e quaisquer taxas de associação de proprietários.
- Pontuação de crédito: A sua pontuação de crédito desempenha um grande papel na determinação da taxa de juro do seu empréstimo.
Tipos De Empréstimos Hipotecários
Todos os tipos de hipotecas são considerados empréstimos conformes ou não conformes. Empréstimos conformes versus não conformes são determinados por se o credor mantém o empréstimo e cobra pagamentos e juros ou vende a uma de duas empresas de investimento imobiliário — Fannie Mae ou Freddie Mac.
Empréstimos Conformes
Quando ouve um credor falar em "empréstimo conforme", estão a usar um termo hipotecário para se referir apenas a uma hipoteca convencional. Um empréstimo conforme é aquele que pode ser comprado pela Fannie Mae ou Freddie Mac. Para uma destas instituições comprar a hipoteca do seu credor, o empréstimo deve cumprir qualificações básicas definidas pela Agência Federal de Financiamento Habitacional (FHFA).
Os critérios básicos da FHFA incluem empréstimos abaixo de um limite máximo em dólares, empréstimos que não tenham já apoio de um órgão federal e empréstimos que cumpram critérios específicos do credor.
- Abaixo do limite máximo em dólares: O limite máximo na maior parte dos EUA contíguos é $548.250 em 2021. No Alasca, Havai e certos condados de alto custo, o limite é $822.375. Limites mais altos também se aplicam se comprar uma casa multifamiliar. O seu credor não pode vender o seu empréstimo à Fannie ou Freddie e não pode obter uma hipoteca conforme se o empréstimo for superior ao máximo. Em vez disso, precisará de um empréstimo jumbo para financiar uma compra acima destas limitações.
- Não é um empréstimo com apoio federal: O empréstimo não pode já ter apoio de um órgão federal. Alguns órgãos (incluindo o Departamento de Agricultura dos EUA e a Administração Federal de Habitação) oferecem seguro em empréstimos hipotecários. Se tem um empréstimo com apoio governamental, a Fannie e Freddie podem não comprar a sua hipoteca.
- Cumpre critérios específicos do credor: O seu empréstimo deve cumprir os critérios específicos do credor para qualificar para uma hipoteca conforme. Por exemplo, precisa de pontuação de crédito de pelo menos 620 para qualificar para um empréstimo conforme. Pode também precisar de considerar diretrizes de propriedade e restrições de rendimento ao candidatar-se. Um Especialista em Empréstimos Hipotecários pode ajudar a determinar se qualifica com base na sua situação financeira única.
Empréstimos conformes têm diretrizes bem definidas e há menos variação em quem qualifica. Como o credor tem a opção de vender o empréstimo à Fannie ou Freddie, empréstimos conformes também são menos arriscados que empréstimos jumbo. Isso significa que pode obter uma taxa de juro mais baixa ao escolher um empréstimo conforme.
Empréstimos Não Conformes
Se o seu empréstimo não cumpre padrões conformes, é considerado não conforme. Empréstimos não conformes têm diretrizes menos rigorosas que empréstimos conformes. Estes empréstimos podem permitir pedir emprestado com pontuação de crédito mais baixa, contrair um empréstimo maior ou obter empréstimo sem entrada. Pode até obter um empréstimo não conforme se tiver um item negativo no relatório de crédito, como falência. A maioria dos empréstimos não conformes serão empréstimos com apoio governamental ou empréstimos jumbo.
Entender Diferentes Tipos De Hipotecas
Dependendo do tipo de candidato a hipoteca que é, encontrará várias vantagens e desvantagens de empréstimos hipotecários. Seja comprador pela primeira vez, a reduzir o tamanho da casa ou a refinanciar, considere o tipo de candidato que é antes de selecionar uma hipoteca.
Hipotecas Convencionais
Um empréstimo convencional é um empréstimo conforme financiado por credores financeiros privados. Hipotecas convencionais são o tipo mais comum de hipoteca. Isto porque não têm regulamentos rigorosos sobre rendimento, tipo de casa e qualificações de localização como outros tipos de empréstimos. Dito isto, empréstimos convencionais têm regulamentos mais rigorosos na pontuação de crédito e no rácio dívida/rendimento (DTI).
Pode comprar uma casa com apenas 3% de entrada numa hipoteca convencional. Também precisa de pontuação de crédito mínima de pelo menos 620 para qualificar. Pode evitar comprar seguro hipotecário privado (PMI) se tiver entrada de pelo menos 20%. No entanto, entrada inferior a 20% significa que terá de pagar PMI. Taxas de seguro hipotecário são geralmente mais baixas para empréstimos convencionais que outros tipos (como empréstimos FHA).
Empréstimos convencionais são boa escolha para a maioria dos consumidores que não qualificam para empréstimo com apoio governamental ou querem aproveitar taxas de juro mais baixas com entrada maior. Se não puder dar pelo menos 3% de entrada e for elegível, pode considerar empréstimo USDA ou VA.
Prós Das Hipotecas Convencionais:
- O custo total do empréstimo após taxas e juros tende a ser menor que um empréstimo não convencional.
- A sua entrada pode ser tão baixa quanto 3% para empréstimos qualificados.
Contras Das Hipotecas Convencionais:
- Tem de pagar PMI se a entrada for inferior a 20%.
- Qualificações mais rigorosas que exigem pontuação de crédito mínima de 620 e DTI baixo.
Compradores Que Podem Beneficiar:
- Compradores com rendimento estável, pelo menos 3% de entrada, crédito forte e emprego.
Hipotecas de Taxa Fixa
Uma hipoteca de taxa fixa tem exatamente a mesma taxa de juro durante toda a duração do empréstimo. O valor que paga por mês pode flutuar devido a mudanças nas taxas locais de impostos e seguros, mas em geral, hipotecas de taxa fixa oferecem um pagamento mensal muito previsível.
Uma hipoteca de taxa fixa pode ser melhor escolha se está a viver na sua "casa para sempre". Uma taxa de juro fixa dá-lhe melhor ideia de quanto pagará mensalmente pela hipoteca, o que ajuda a orçamentar e planear a longo prazo.
Pode querer evitar hipotecas de taxa fixa se as taxas de juro na sua área forem altas. Uma vez que fixa, fica com a taxa durante a hipoteca a menos que refinancie. Se as taxas estão altas e fixa, pode acabar a pagar milhares de dólares extra em juros. Fale com um agente imobiliário local ou Especialista em Empréstimos Hipotecários para saber mais sobre como as taxas de mercado tendem na sua área.
Prós Das Hipotecas de Taxa Fixa:
- Pagamentos mensais não mudam ao longo da vida do empréstimo, facilitando o planeamento orçamental.
Contras Das Hipotecas de Taxa Fixa:
- Pode acabar a pagar mais juros ao longo do tempo se as taxas forem altas na sua área.
Compradores Que Podem Beneficiar:
- Compradores que estão a comprar ou refinanciar a sua casa para sempre.
Hipotecas de Taxa Variável (ARM)
O oposto de uma hipoteca de taxa fixa é uma hipoteca de taxa variável (ARM). ARMs são empréstimos de 30 anos com taxas de juro que mudam dependendo de como as taxas de mercado se movem.
Primeiro concorda com um período introdutório de juro fixo ao assinar um ARM. O período introdutório é tipicamente 5, 7 ou 10 anos. Durante este período, paga uma taxa fixa que é geralmente mais baixa que as taxas de mercado. Após o período introdutório terminar, a taxa de juro muda dependendo das taxas de mercado. O seu credor olha para um índice predeterminado para determinar como as taxas mudam. A taxa sobe se as taxas de mercado do índice subirem. Se descerem, a taxa desce.
ARMs incluem limites de taxa (rate caps) que ditam quanto a taxa de juro pode mudar num dado período e ao longo da vida do empréstimo. Limites de taxa protegem de taxas de juro a subir rapidamente. Por exemplo, as taxas podem continuar a subir ano após ano, mas quando o empréstimo atinge o limite, a taxa não continua a subir. Estes limites também funcionam no sentido oposto e limitam quanto a taxa pode descer.
ARMs podem ser boa escolha se planeia comprar uma casa inicial antes de ir para a casa para sempre. ARMs dão acesso a taxas abaixo do mercado para um período introdutório inicial. Pode aproveitar facilmente e poupar se não planeia viver na casa durante todo o prazo do empréstimo.
Estes podem ser especialmente benéficos se planeia pagar extra no empréstimo no início. ARMs começam com taxas de juro mais baixas que empréstimos de taxa fixa, o que pode dar algum dinheiro extra para pagar o principal. Pagar extra no empréstimo cedo pode poupar milhares de dólares mais tarde.
Prós Das Hipotecas de Taxa Variável:
- Dá taxas abaixo do mercado para o período introdutório inicial.
Contras Das Hipotecas de Taxa Variável:
- Se a taxa aumentar, pode aumentar dramaticamente os pagamentos mensais.
Compradores Que Podem Beneficiar:
- Compradores a comprar casa inicial e não esperam viver lá durante todo o prazo do empréstimo.
Empréstimos Com Apoio Governamental
Empréstimos com apoio governamental são segurados por órgãos governamentais. Quando credores falam em empréstimos com apoio governamental, referem-se a três tipos: FHA, VA e USDA. Estes empréstimos são menos arriscados para credores porque o órgão segurador paga se der incumprimento. Pode ter mais sucesso a obter empréstimo com apoio governamental se não conseguir empréstimo convencional.
Cada empréstimo com apoio governamental tem critérios específicos que precisa de cumprir para qualificar, junto com benefícios únicos, mas pode poupar em juros ou requisitos de entrada se qualificar.
Prós Dos Empréstimos Com Apoio Governamental:
- Possível poupar em juros e entradas.
- Requisitos de qualificação menos rigorosos que empréstimos convencionais.
Contras Dos Empréstimos Com Apoio Governamental:
- Deve cumprir critérios específicos para qualificar.
- Muitos tipos têm prémios de seguro obrigatórios que podem resultar em custos de empréstimo mais altos.
Compradores Que Podem Beneficiar:
- Compradores que não qualificam para empréstimos convencionais ou têm poucas poupanças.
Empréstimos FHA
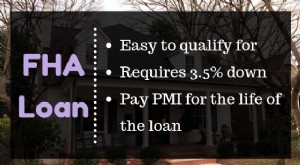
Empréstimos FHA são segurados pela Administração Federal de Habitação. Um empréstimo FHA pode permitir comprar casa com pontuação de crédito tão baixa quanto 580 e entrada de 3,5%. Com empréstimo FHA pode comprar com pontuação de 500 se tiver pelo menos 10% de entrada. A Rocket Mortgage® exige pontuação mínima de 580.
Empréstimos USDA
Empréstimos USDA são segurados pelo Departamento de Agricultura dos EUA. Empréstimos USDA têm requisitos de seguro hipotecário mais baixos que empréstimos FHA e podem permitir comprar casa sem entrada. Deve cumprir requisitos de rendimento e comprar casa em área suburbana ou rural para qualificar. A Rocket Mortgage® não oferece atualmente empréstimos USDA.
Empréstimos VA
Empréstimos VA são segurados pelo Departamento de Assuntos de Veteranos. Um empréstimo VA pode permitir comprar casa com $0 de entrada e taxas de juro mais baixas que a maioria dos outros tipos. Deve cumprir requisitos de serviço nas Forças Armadas ou Guarda Nacional para qualificar.
Empréstimos Jumbo
Um empréstimo jumbo vale mais que os padrões de empréstimos conformes na sua área. Geralmente precisa de empréstimo jumbo se quiser comprar propriedade de alto valor. Por exemplo, pode obter até $2,5 milhões num empréstimo jumbo com a Rocket Mortgage®. O limite de empréstimo conforme na maior parte do país é $548.250.
Taxas de juro de empréstimos jumbo são geralmente semelhantes a taxas de empréstimos conformes, mas são mais difíceis de qualificar que outros tipos. Precisa de pontuação de crédito mais alta e DTI mais baixo para qualificar.
Prós Dos Empréstimos Jumbo:
- Taxas de juro são semelhantes a taxas de empréstimos conformes.
- Pode pedir mais para uma casa mais cara.
Contras Dos Empréstimos Jumbo:
- Difícil qualificar, tipicamente exigindo pontuação de crédito de 700 ou mais, ativos significativos e DTI baixo.
- Precisa de entrada grande, tipicamente entre 10 e 20%.
Compradores Que Podem Beneficiar:
- Compradores que precisam de empréstimo maior que $548.250 para casa de alto padrão e têm boa pontuação de crédito e DTI baixo.
Hipotecas Balão
Hipotecas menos comuns são como hipotecas balão. Nestes empréstimos, paga juros por um período definido antes de um pagamento global ser devido. Frequentemente, faz pagamentos numa estrutura como prazo de 30 anos por curto tempo, depois no final do período especificado, faz um pagamento maior do saldo restante. Outro tipo é hipoteca de só juros onde paga só juros mensalmente até ao fim do período quando o principal é devido. A Rocket Mortgage® não oferece estes tipos de empréstimos.
Prós Das Hipotecas Balão:
- Terá pagamentos mensais mais baixos de só juros ou parcialmente amortizados.
Contras Das Hipotecas Balão:
- Exige pagamento grande no fim do prazo, risco mais alto para credores e compradores.
Compradores Que Podem Beneficiar:
- Comprador numa área onde valores imobiliários provavelmente vão subir e planeia viver na casa por curto tempo, antes do pagamento balão ser devido.
Melhor Tipo De Empréstimo Hipotecário
O melhor tipo de empréstimo hipotecário depende das suas preferências e situação individuais. Antes de escolher o empréstimo, calcule custos estimados de compra e refinanciamento com calculadora de acessibilidade habitacional.
Compradores pela primeira vez têm acesso a grande número de tipos de empréstimos. O tipo mais comum é empréstimo convencional conforme. Empréstimo conforme significa que cumpre qualificações básicas para compra por investidores hipotecários Fannie Mae e Freddie Mac. Empréstimos conformes têm critérios padronizados e taxas de juro mais baixas que outros tipos. Pode escolher hipoteca de taxa fixa com taxa que fica igual ou taxa variável. Taxas de hipotecas variáveis mudam conforme taxas de mercado.
Empréstimos não conformes incluem empréstimos com apoio governamental e jumbo. Empréstimos com apoio governamental têm critérios de qualificação mais rigorosos mas também requisitos de pontuação de crédito e entrada mais flexíveis. Empréstimos jumbo são empréstimos de alto valor que excedem limites da Fannie ou Freddie.
A sua pontuação de crédito, rendimento, dívida e localização da propriedade influenciam o processo de compra e tipos de hipotecas que pode obter.
Originalmente publicado por Rocket Mortgage
-

Entendendo as Opções de Financiamento Imobiliário: Guia Completo para Compradores
Muitas pessoas acreditam erroneamente que não podem comprar casa por não conhecerem suas opções. Felizmente, financiamentos não são tamanho único. Existem diversos tipos de hipotecas para diferentes o
-
Entendendo Tipos de Hipoteca: Guia Completo
Me vi inesperadamente comprando casa este mês (longa história), e mesmo para alguém que trabalha na indústria financeira, havia muitos termos com os quais não estava familiarizado. Um dos passos mais
Artigos em Destaque
- Usando Veículos como Garantia Hipotecária: Opções e Considerações
- Opções de Hipoteca para Mulheres Divorciadas: Reconstruindo Seu Futuro Financeiro
- Opções Hipotecárias para Enfermeiros: Programas Especiais e Benefícios
- Empréstimos Reportáveis HMDA: Guia Completo para Instituições Financeiras
- Hipoteca para LLC: Guia Completo para Empresários
- Incentivos para Compradores de Primeira Casa: Créditos Fiscais e Programas de Assistência
- Processo de Candidatura a Hipoteca: Guia Passo a Passo
- Comparando Opções de Financiamento Imobiliário: Guia Simples
-
 Financiamento de reformas: 4 opções inteligentes
Escolher a forma certa de pagar uma reforma pode evitar custos desnecessários. Pontos principais Reformas podem ser caras e exigir planejamento financeiro.Opções incluem pagamento à vista, empréstimo ...
-
 Guia para Compradores de Primeira Viagem: 23 Dicas Essenciais
Comprar uma casa pela primeira vez é uma verdadeira montanha-russa emocional. Num momento você está eufórico, imaginando como vai decorar a cozinha e como será divertido brincar com os filhos no novo ...