
P/FFO vs. P/AFFO: Entenda as Métricas de Avaliação de REITs
O P/FFO e o P/AFFO são considerados métricas mais sofisticadas para medir o desempenho de REITs. Embora o EPS (Lucro por Ação) seja frequentemente usado para medir o desempenho de um REIT, o P/FFO (Preço/Funds from Operations) e o P/AFFO (Preço/Adjusted Funds from Operations) são preferidos, pois adotam procedimentos que estimam melhor o desempenho do setor imobiliário.
O EPS pega as receitas totais do período menos todos os custos, dividido pelo número total de ações. Não considera que certos custos podem ser não monetários, como amortização e depreciação. Despesas não monetárias reduzem os dividendos pagos aos acionistas, enquanto a maioria das propriedades imobiliárias se valoriza em vez de depreciar. O P/FFO e, consequentemente, o P/AFFO levam em conta tais custos e os ignoram para dar aos acionistas seus dividendos merecidos.
Diferenças: P/FFO vs P/AFFO
Existem duas diferenças notáveis entre os dois métodos de determinar o desempenho de um REIT (Real Estate Investment Trust):
- Padronização: O P/FFO vem com uma fórmula comum usada por diferentes empresas, enquanto o P/AFFO carece de fórmula padrão. Diferentes empresas usam fórmulas diferentes e incluem vários fatores no cálculo do P/AFFO. Isso torna o P/AFFO difícil de comparar entre diferentes empresas e REITs.
- Ajuste por CapEx: O P/AFFO é uma versão ajustada do P/FFO. É ajustado subtraindo quaisquer despesas de capital (CapEx) do P/FFO. O P/FFO ignora despesas de capital e outros custos de manutenção rotineira, como pintura e substituição de telhado. São custos vitais que mantêm a propriedade em sua melhor condição e a tornam atraente para investidores e inquilinos. O P/AFFO também subtrai a receita de aluguel em linha reta (straight-line rent), o que diminui o caixa disponível para distribuição.
Semelhanças: P/FFO vs P/AFFO
O P/FFO é o lucro líquido mais amortização e depreciação. Esses custos são adicionados de volta porque, ao calcular o lucro líquido, deduzimos os custos totais da receita total. Depreciação e amortização são despesas não monetárias que não afetam os fluxos de caixa da empresa. Deduzir despesas não monetárias da receita resulta em lucro menor. Portanto, os dividendos distribuídos aos acionistas são reduzidos pela soma das despesas não monetárias.
Tanto o P/FFO quanto o P/AFFO adicionam de volta os custos não monetários ao lucro líquido para eliminar os efeitos da depreciação e amortização, que não afetam o fluxo de caixa. Ambos os métodos funcionam melhor que procedimentos convencionais, como o EPS, na medição do desempenho do setor imobiliário.
Ambas as métricas também são comuns na medição de REITs, mas ainda não são definidas nas normas de reporte financeiro. Atualmente, as Normas Internacionais de Relato Financeiro (IFRS) não reconhecem oficialmente os dois procedimentos como medidas qualificadas para o setor imobiliário.
P/FFO vs. P/AFFO: Qual é Mais Adequado?
Entre as duas métricas, a mais apropriada para avaliar o setor imobiliário depende da situação. Ao comparar REITs entre múltiplas empresas, a métrica preferida é o P/FFO, pois é padronizado e múltiplos REITs usarão a fórmula padrão.
O P/AFFO carece de fórmula padronizada. Os fundos ajustados das operações podem, no entanto, ser considerados um estimador melhor do desempenho do REIT, pois elimina custos não monetários da fórmula. O P/AFFO é preciso, pois subtrai despesas de capital e outras despesas de manutenção rotineira.
Ambos os métodos oferecem a possibilidade de dar uma estimativa comum em circunstâncias raras. Se um REIT não incorrer em depreciação, amortização e despesas de capital, ambos chegarão a números semelhantes na medição do desempenho. Por exemplo, o P/FFO pega o lucro líquido e adiciona depreciação e amortização, que neste caso estão ausentes, tornando ambas as fórmulas idênticas. O P/AFFO pega o P/FFO e subtrai despesas de capital e outras despesas rotineiras, que neste caso estão ausentes.
Leituras Relacionadas
A CFI é a provedora oficial do programa de certificação Financial Modeling and Valuation Analyst (FMVA)®. Para continuar aprendendo e desenvolvendo seu conhecimento em análise financeira, recomendamos os seguintes recursos da CFI:
- Cap Rate (REITs) — Métrica financeira usada por investidores imobiliários para analisar investimentos e determinar seu potencial de retorno.
- Resultado Operacional — Receita restante após deduzir custos operacionais diretos e indiretos da receita de vendas.
- REITs Privados vs. Publicamente Negociados — Classificação de REITs em privados ou públicos, negociados ou não negociados.
- Despesa de Aluguel — Custo total do uso de propriedade alugada para cada período de reporte.
-

Entender o Regulamento Z: Os Seus Direitos como Mutuário
O Regulamento Z é uma regulamentação de proteção ao consumidor que obriga os credores a divulgar o custo do crédito de forma clara para os consumidores. Quer esteja a candidatar-se a uma hipoteca ou a
-
Entendendo o Índice Preço/Lucro (P/L): Um Guia Completo
O índice preço/lucro (P/L) é uma fórmula amplamente utilizada para medir o valor de mercado de uma empresa em relação ao seu lucro por ação. Investidores e analistas recorrem a esse indicador para de
Artigos em Destaque
- Índice S&P/TSX Composite: Entendendo as Principais Ações do Canadá
- Entendendo e Calculando o Índice Preço/Lucro (P/L ou P/E Ratio)
- Entendendo o Índice Preço/Lucro (P/L): Guia para Iniciantes
- Rendimento dos Lucros vs. Índice P/L: Uma Comparação Completa
- P/L vs. PEG: Qual Indicador Usar para Avaliar Ações?
- Índice P/L (Price-to-Earnings): Guia Essencial para Investidores
- Entendendo o Índice Composto S&P/TSX: Um Guia Completo
- Entendendo Índices P/L (P/E): Guia Completo
-
 P/AFFO Explicado: Entenda a Saúde Financeira dos REITs
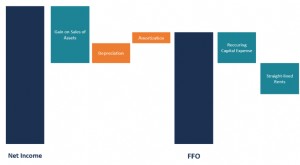
O P/AFFO é calculado adicionando o P/FFO a eventuais aumentos de aluguel e subtraindo despesas de capital (CapEx) e custos de manutenção rotineira. O P/AFFO é uma medida do desempenho financeiro de um...
-
 FFO Explicado: Entenda Funds From Operations para Investidores Imobiliários
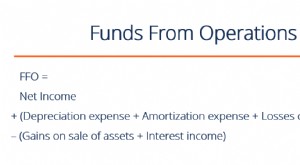
Funds from Operations (FFO) é o valor real do fluxo de caixa gerado pelas operações de negócio de uma empresa. Para calcular o FFO líquido, deve-se adicionar ao lucro líquido as despesas ou perdas nã...