
Cálculo do Fluxo de Caixa Livre para o Patrimônio (FCFE): Guia Completo
O Fluxo de Caixa Livre para o Patrimônio (FCFE) é a quantidade de caixa que uma empresa gera e que pode ser potencialmente distribuída aos acionistas. É calculado como Caixa das Operações menos Despesas de Capital (Capex). Este guia fornece uma explicação detalhada de por que é importante, como calculá-lo e várias abordagens.
O FCFE é uma métrica crucial em um dos métodos do modelo de avaliação por Fluxo de Caixa Descontado (DCF). Usando o FCFE, um analista pode determinar o Valor Presente Líquido (VPL) do patrimônio de uma empresa, que pode ser subsequentemente usado para calcular o preço teórico da ação.
O FCFE difere do Fluxo de Caixa Livre para a Firma (FCFF), que indica a quantidade de caixa gerada para todos os detentores de títulos da empresa (tanto investidores quanto credores).

Fórmula do FCFE a partir do LAJIR (EBIT)
O Lucro Antes de Juros e Impostos (LAJIR/EBIT) é uma das métricas mais cruciais da rentabilidade de uma empresa. Avalia todas as receitas e despesas da empresa, excluindo despesas com juros e impostos.
Um dos métodos de cálculo do FCFE envolve o uso do LAJIR. Lembre-se de que o lucro líquido da empresa está relacionado ao LAJIR pela equação:
Lucro Líquido = LAJIR – Juros – Impostos
Assim, podemos substituir o lucro líquido na fórmula do FCFE a partir do lucro líquido pela equação acima:
FCFE = LAJIR – Juros – Impostos + Depreciação & Amortização – ΔCapital de Giro – Capex + Captação Líquida
Onde:
- FCFE – Fluxo de Caixa Livre para o Patrimônio
- LAJIR (EBIT) – Lucro Antes de Juros e Impostos
- ΔCapital de Giro – Variação no Capital de Giro
- Capex – Despesa de Capital
A abordagem acima fornece uma visão mais detalhada da composição dos fluxos de caixa livres para o patrimônio. Note que esse nível de granularidade nem sempre é necessário em um modelo financeiro. Em alguns casos, pode complicar a compreensão do modelo. No entanto, é aceitável aplicar esta variação quando a avaliação da rentabilidade das atividades operacionais regulares da empresa é essencial.

Fórmula do FCFE a partir do FCO e Demonstrações Financeiras
Um analista que calcula os fluxos de caixa livres para o patrimônio em um modelo financeiro deve ser capaz de navegar rapidamente pelas demonstrações financeiras. A razão principal é que todas as entradas necessárias para o cálculo da métrica são extraídas das demonstrações financeiras. A orientação abaixo ajudará você a incorporar rapidamente e corretamente o cálculo do FCFE a partir do LAJIR em um modelo financeiro.
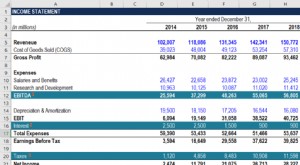
- LAJIR (EBIT): Os lucros antes de juros e impostos da empresa estão registrados na demonstração de resultados.
- Juros: As despesas com juros da empresa estão localizadas na demonstração de resultados após o LAJIR.
- Impostos: Os pagamentos de impostos também podem ser encontrados na demonstração de resultados após o lucro antes de impostos (LAIR/EBT).
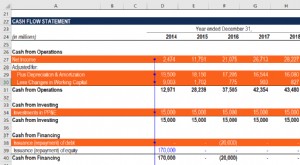
- Depreciação & Amortização: A despesa com depreciação e amortização está registrada na demonstração de resultados na seção de Despesas, após o lucro bruto. Assim como o lucro líquido, também está listada na demonstração de fluxo de caixa, na seção Caixa das Operações.
- Capex: A despesa de capital pode ser encontrada na demonstração de fluxo de caixa, na seção Caixa dos Investimentos.
- Variação no Capital de Giro (ΔCapital de Giro): Calculada na demonstração de fluxo de caixa, na seção Caixa das Operações.
- Dívida Líquida: O valor da dívida líquida também está na demonstração de fluxo de caixa, na seção Caixa dos Investimentos.
Recursos Adicionais
O CFI oferece o programa de certificação Financial Modeling & Valuation Analyst (FMVA) para quem deseja levar sua carreira ao próximo nível. Para continuar aprendendo e avançando na carreira, os seguintes recursos do CFI serão úteis:
- Custo de Capital Próprio
- LAJIR vs. LAJIDA (EBIT vs EBITDA)
- Renda Operacional
- Métodos de Avaliação
-
Calculando FCFE a partir do Lucro Líquido: Guia Passo a Passo
O Fluxo de Caixa Livre para o Patrimônio (FCFE) pode ser calculado usando o lucro líquido, bem como usando a fórmula do Fluxo de Caixa Livre para a Firma (FCFF). É a quantidade de caixa gerada por uma
-

Cálculo do Fluxo de Caixa de Atividades de Investimento: Guia Passo a Passo
O fluxo de caixa de atividades de investimento é parte da demonstração de fluxo de caixa da sua empresa e é usado para exibir atividades de investimento e seu impacto no fluxo de caixa. Aprenda como c
Artigos em Destaque
- Adiantamento em Dinheiro no Cartão de Crédito: Como Funciona e Custos
- Adiantamento em Dinheiro no Cartão de Crédito: Como Levantar Dinheiro e Taxas
- Adiantamento em Dinheiro Visa: Entendendo Taxas, Juros e Como Acessar Fundos
- APR vs. EAR: Como Calcular a Taxa Anual Percentual a Partir da Taxa Efetiva Anual
- Como Calcular a Taxa de Juros Mensal: Guia Simples
- Como Sacar um Cheque do PayPal: Guia Passo a Passo
- Dívida Nacional: Como Calcular a Relação Dívida/PIB
- Entendendo e Calculando o Risco Financeiro: Guia Completo
-
 Vantagem Líquida de Arrendamento (NAL): Guia de Cálculo Completo
A vantagem líquida de arrendamento (NAL - Net Advantage to Leasing) ajuda a determinar se deve comprar ou arrendar certo ativo. Para encontrar o valor NAL, primeiro calcule o valor presente líquido (V...
-
 Calculando FCFE a partir do EBITDA: Guia Passo a Passo
Você pode calcular o FCFE a partir do EBITDA subtraindo juros, impostos, variação no capital de giro líquido e despesas de capital – e então adicionar captação líquida. O Fluxo de Caixa Livre para o ...