
Teoria da Entidade: Separando Finanças Empresariais e Pessoais - Definição e Benefícios
A teoria da entidade é um conceito que defende a separação entre transações do negócio e transações de seus proprietários. A teoria estabelece que ativos dos proprietários não devem ser misturados aos do negócio, pois estes não podem ser pessoalmente responsáveis pelas dívidas da empresa. A teoria da entidade permite determinar com precisão a posição financeira do negócio, distinguindo ativos e passivos pessoais dos empresariais.

Entendendo a Teoria da Entidade
A teoria da entidade está amplamente associada ao conceito de responsabilidade limitada, que se aplica a corporações e sociedades de responsabilidade limitada (LLCs), em oposição à estrutura de empresa individual. Estabelece que proprietários têm identidade separada da empresa e não são pessoalmente responsáveis perante credores por dívidas da companhia.
A teoria é essencial para o funcionamento suave do comércio através da separação entre propriedade e controle. As finanças dos proprietários não devem estar atreladas ao negócio para eliminar responsabilidade perante credores.
A teoria da entidade é frequentemente comparada à teoria patrimonial (proprietary theory), que é essencialmente o oposto. A teoria patrimonial afirma que não há diferença fundamental entre proprietários do negócio e o próprio negócio. Basicamente, a entidade não existe separadamente de seus proprietários.
A teoria patrimonial aplica-se a empresas individuais, onde ativos e passivos do negócio pertencem ao proprietário. Não há responsabilidade limitada sob a teoria patrimonial. A equação contábil sob essa teoria é:
Ativos – Passivos = Patrimônio do Proprietário
A equação implica que o proprietário possui os ativos e passivos da operação empresarial.
Características de uma Entidade
Uma corporação pode ser descrita com os seguintes atributos:
- Possui nome próprio e existe como entidade separada ou como indivíduo.
- É uma entidade em funcionamento contínuo (going concern), com existência contínua independentemente de mudanças nos acionistas.
- Acionistas têm responsabilidade limitada.
- Obrigações surgem apenas de atos de agentes e/ou dirigentes do negócio.
- Lucros pertencem à corporação até que dividendos sejam declarados.
Origens da Teoria da Entidade
Entende-se que a teoria da entidade começou por volta de 1600, promulgada por Lord Coke, que declarou que uma corporação é uma entidade separada ou pessoa artificial criada por poder soberano. Foi plenamente expressa pelo Chefe de Justiça John Marshall no famoso caso Dartmouth College v Woodward, 4 Wheat (US 7 51S). Não havia consenso se a entidade era criada por lei ou relação contratual.
O caso Salomon v Salomon & Co. Ltd (1897) é outro marco. Salomon era empresário individual que formou sociedade limitada para incorporar seu negócio. Nomeou dois filhos e a si mesmo como diretores. Adquiriu ações e debêntures da empresa, tornando-se credor garantido.
Em menos de um ano, a empresa enfrentou dificuldades e entrou em liquidação. Salomon estava tranquilo, pois se considerava credor garantido. O liquidante nomeado deveria pagar credores não garantidos antes de Salomon, após estes argumentarem que a empresa era apenas agente de Salomon. Salomon discordou, pois se considerava credor garantido com prioridade de pagamento.
Teoria da Entidade e Seu Tratamento Contábil
A contabilidade desenvolveu-se em três fases de crescimento. A primeira, centrada no proprietário, que também era gestor. Essa fase é relevante à teoria patrimonial.
A segunda fase: expansão rápida dos negócios, necessidade de dívida para expandir, aumento de creditores, contadores precisavam de mais informações de proprietários-gestores.
A última fase, relevante à teoria da entidade: separação entre propriedade e gestão. Contadores preparam demonstrações financeiras úteis a amplo grupo de stakeholders.
A teoria da entidade apoia clara separação entre finanças do proprietário e atividade empresarial. O tratamento contábil reflete tal distinção e autonomia. As contas da entidade excluem ativos e passivos dos proprietários em sua capacidade pessoal. A demonstração de resultado calcula receita para período e entidade específicos. A relação contábil do balanço sob a teoria da entidade é:
Ativos = Patrimônio Líquido
Ativos = Passivos + Patrimônio Líquido dos Acionistas
Ativos são direitos que fluem para a entidade e são por ela possuídos. A fonte dos ativos é o patrimônio dos acionistas e os passivos. O patrimônio também pode ser representado como diferença entre ativos e passivos. Acionistas e credores são detentores de patrimônio, mas com direitos diferentes sobre renda, liquidação, risco e controle.
A renda auferida pela entidade é propriedade desta até ser distribuída aos detentores de patrimônio, geralmente via dividendos. A teoria enfatiza como o lucro é determinado. O lucro é prestado contas aos acionistas e a entidade é responsável por satisfazer direitos dos detentores de patrimônio. Isso torna a teoria da entidade orientada para a demonstração de resultado.
A teoria é mais aplicável a corporações onde proprietários têm responsabilidade limitada e há distinção clara entre empresa e seus donos.
Conclusão
Segundo a teoria da entidade, uma entidade corporativa é comissionada por um país ou estado e goza de todos os direitos e privilégios concedidos pela lei. Existe independentemente de acionistas, dirigentes, credores, empregados, clientes, governo e sociedade em geral.
Apesar de críticas, a teoria moldou a contabilidade de sociedades de responsabilidade limitada e seus requisitos de divulgação. Houve também comparação entre teoria da entidade e teoria patrimonial sobre a conexão entre proprietários e entidades.
Recursos Adicionais
- Estrutura Corporativa
- Continuidade Operacional (Going Concern)
- Propriedade Passiva
- Acordo de Acionistas
-
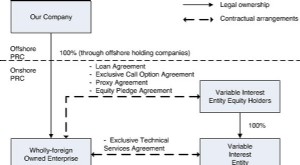
Entendendo Entidades de Interesse Variável (VIEs): Definição e Exemplos
Uma entidade de interesse variável (VIE) pode ser qualquer tipo de estrutura legal de negócio. Pode ser, por exemplo, um trust, uma parceria, uma corporação ou joint venture. É criada de forma que, me
-

Entender o Regulamento Z: Os Seus Direitos como Mutuário
O Regulamento Z é uma regulamentação de proteção ao consumidor que obriga os credores a divulgar o custo do crédito de forma clara para os consumidores. Quer esteja a candidatar-se a uma hipoteca ou a
Artigos em Destaque
- Teoria de Precificação por Arbitragem (APT): Visão Geral Completa
- Teoria da Irrelevância dos Dividendos: Entendendo Suas Implicações
- Entendendo Entidades de Pass-Through (Flow-Through): Vantagens Tributárias e Tipos
- Jumbo CDs: Taxas Mais Altas e Depósitos Explicados
- Teoria do Mosaico: Abordagem Completa para Valoração de Títulos
- Entidades de Interesse Variável (VIEs): Definição, Requisitos e Implicações
- Teoria Moderna de Portfólio (MPT): Uma Visão Abrangente
- Aposentadoria com Anuidades: Guia Simples para Renda Vitalícia
-
 Entidades Empresariais: Tipos, Estruturas Legais e Responsabilidade Limitada
Uma entidade é uma organização criada por um ou mais indivíduos para realizar as funções de um negócio, e que mantém uma existência legal separada para fins fiscais. Pode ser criada no nível local ou ...
-
 Empresário Individual (Sole Proprietorship): Definição, Vantagens e Desvantagens
O empresário individual (sole proprietorship) — também conhecido como empreendedorismo individual, comerciante único ou simplesmente proprietário único — é um tipo de entidade não incorporada pertence...