
Jumbo CDs: Taxas Mais Altas e Depósitos Explicados
Um Jumbo CD é semelhante a um CD convencional, embora o primeiro geralmente exija um depósito mais elevado e acumule juros a uma taxa mais alta. Um CD (Certificate of Deposit) é um certificado de depósito oferecido por bancos para dinheiro depositado numa conta específica que oferece uma taxa de juro em troca de investimentos mantidos por um prazo fixo. Os prazos podem ser mensais ou mesmo anuais.

Frequentemente, cooperativas de créditoCooperativa de CréditoUma cooperativa de crédito é um tipo de organização financeira que pertence e é governada pelos seus membros. As cooperativas de crédito fornecem aos membros uma variedade de serviços financeiros, incluindo contas correntes e de poupança e empréstimos. São organizações sem fins lucrativos que visam fornecer serviços financeiros de alta qualidade e bancos competem entre si pelas taxas de juro, pelo que os investidores podem, por vezes, negociar aumentos de taxa para reter negócios e obter taxas mais competitivas. Corretores e vendedores independentes costumam negociar as taxas competitivas, mas qualquer comprador de um Jumbo CD pode negociar a taxa a que é pago.
Os Jumbo CDs podem ser utilizados como parte de acordos de empréstimos colateralizados, especificamente por empresas que contraem grandes empréstimos e procuram acumular juros sobre a garantia de caixa que mantêm no banco.
Resumo
- Os Jumbo CDs são semelhantes aos CDs convencionais, embora geralmente exijam um depósito mais elevado e acumulem juros a uma taxa mais alta.
- Um certificado de depósito (CD) é oferecido por bancos para dinheiro depositado numa conta específica que oferece uma taxa de juro em troca de investimentos mantidos por um prazo fixo.
- Os Jumbo CDs podem ser utilizados como parte de acordos de empréstimos colateralizados para empresas garantirem colateral e continuarem a ganhar juros sobre eles.
Jumbo CD vs. CD Regular
Algumas das diferenças entre um Jumbo CD e um CD regular são dadas abaixo:
- Saldo da conta – Geralmente, um Jumbo CD exige um saldo mínimo de $100.000 USD, mas o valor pode variar com base no tipo de CD e na instituição emissora.
- Penalizações mais fortes – Penalizações por quebra dos termos do depósito aplicam-se por vezes aos Jumbo CDs. Uma dessas penalizações pode ser três meses de juros para um CD de 1 ano.
- Rendimento percentual anual (APY) mais elevado com Jumbo CDs
Jumbo CDs e as suas Implicações Fiscais
Sem compreender adequadamente as implicações fiscais e o impacto potencial das taxas de juro num Jumbo CD, pode encontrar-se com uma conta fiscal maior do que o esperado. Ao comparar um Jumbo CD com outras formas de investimento, deve entender que outros investimentos podem incorrer em tributação apenas à taxa apropriada de ganhos de capital; no entanto, os Jumbo CDs são tributados da mesma forma que todas as outras formas de rendimento.
Os certificados de depósito são geralmente não negociáveis e não podem ser revendidos, devendo ser mantidos pelo titular da conta. No entanto, CDs negociáveis podem ser vendidos e transacionados num mercado secundário aberto. CDs geralmente comprados através de corretores podem ser vendidos no mercado secundário.
Riscos nos Jumbo CDs
Os Jumbo CDs apresentam risco mínimo, pois são segurados pela Federal Deposit Insurance Corp (FDIC)Federal Deposit Insurance Corporation (FDIC)A Federal Deposit Insurance Corporation (FDIC) é uma instituição governamental que fornece seguro de depósito contra falência bancária. O organismo foi criado.. O maior risco que o comprador do Jumbo CD corre é que o seu investimento não acumule juros suficientes para acompanhar a inflação. Se a inflação subir mais rapidamente do que a taxa de juros auferida num Jumbo CD ao longo de três anos, o custo de oportunidade terá tornado o seu investimento em CD não a escolha mais estratégica.
Além disso, caso um investidor precise de liquidar o CD se se encontrar em dificuldades financeiras, pode incorrer em penalizações e taxas de levantamento antecipado. Em alguns casos, pode causar a perda de parte do principal, um cenário potencialmente devastador para quem acaba em dificuldades financeiras.
Saiba Mais
A CFI é a fornecedora oficial do programa de certificaçãoCapital Markets & Securities Analyst (CMSA)Página do Programa - CMSAInscreva-se no programa CMSA® da CFI e torne-se um Analista Certificado de Mercados de Capitais e Valores Mobiliários. Avance na sua carreira com os nossos programas de certificação e cursos., concebido para transformar qualquer pessoa num analista financeiro de classe mundial.
Para continuar a aprender e a desenvolver o seu conhecimento de análise financeira, recomendamos vivamente os recursos adicionais abaixo:
- Juros AcumuladosJuros AcumuladosJuros acumulados referem-se a juros gerados sobre uma dívida pendente durante um período de tempo, mas o pagamento ainda não foi feito ou
- InflaçãoInflaçãoA inflação é um conceito económico que se refere a aumentos no nível de preços de bens ao longo de um período definido. O aumento no nível de preços significa que a moeda numa dada economia perde poder de compra (ou seja, menos pode ser comprado com a mesma quantia de dinheiro).
- Certificado de Depósito Negociável (NCD)Certificado de Depósito Negociável (NCD)Um certificado de depósito negociável (NCD) refere-se a um certificado de depósito com valor nominal mínimo de $100.000, embora, tipicamente, os NCDs tenham um
- Custo de OportunidadeCusto de OportunidadeO custo de oportunidade é um dos conceitos-chave no estudo da economia e é prevalente em vários processos de tomada de decisão. O
-
Entendendo Criptomoedas: Guia para Iniciantes sobre Moeda Digital
Criptomoeda é um tipo de moeda digital destinada a atuar como meio de troca. As criptomoedas se tornaram populares na última década, em particular com o Bitcoin se tornando a moeda alternativa mais am
-

Entender o Regulamento Z: Os Seus Direitos como Mutuário
O Regulamento Z é uma regulamentação de proteção ao consumidor que obriga os credores a divulgar o custo do crédito de forma clara para os consumidores. Quer esteja a candidatar-se a uma hipoteca ou a
Artigos em Destaque
- CDs Jumbo: Taxas, Benefícios e Requisitos
- PC Banking: Guia Completo para Segurança e Recursos do Online Banking
- CDs em IRA: Poupança para Aposentadoria Segura com Seguro FDIC
- Empréstimos Jumbo em Nova Jersey: Definição e Requisitos
- Finanças Descentralizadas (DeFi): Uma Visão Geral Abrangente
- Planos DB(k): Solução Híbrida de Aposentadoria para Empregadores e Empregados
- DeFi Explicado: Guia para Iniciantes em Finanças Descentralizadas
- 0x: Guia Completo para Negociação Descentralizada de Ethereum
-
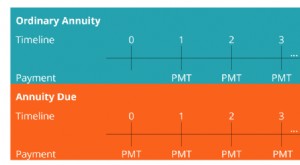 Anuidade Antecipada (Annuity Due): Pagamentos no Início de Cada Período
Anuidade antecipada (annuity due) refere-se a uma série de pagamentos iguais feitos no mesmo intervalo no início de cada período. Períodos podem ser mensais, trimestrais, semestrais, anuais ou qualque...
-
 Entendendo as Contas de Apropriação: Distribuição de Fundos e Lucros
Uma conta de apropriação demonstra como os fundos de uma organização são distribuídos entre sócios, acionistas e departamentos. Para empresas, a conta de apropriação mostra como os lucros da companhia...