
Lei de Transferência Eletrônica de Fundos (EFTA): Direitos e Regulamentações
A Lei de Transferência Eletrônica de Fundos (EFTA, Electronic Fund Transfer Act), promulgada originalmente em 1978, é uma lei de proteção ao consumidor dos Estados Unidos que estabelece direitos, responsabilidades e obrigações das partes envolvidas em transferências eletrônicas de dinheiro. A legislação original passou por várias emendas, principalmente para acompanhar a evolução tecnológica.

A supervisão, regulamentação e autoridade de normatização da EFTA eram originalmente do Conselho do Federal Reserve. Contudo, a Lei Dodd-Frank de Reforma de Wall Street e Proteção ao Consumidor de 2010 transferiu a autoridade para o Bureau de Proteção Financeira ao Consumidor (CFPB), com efeito a partir de julho de 2011.
O propósito básico da legislação EFTA era duplo: proteger os direitos dos consumidores – indivíduos que realizam transferências eletrônicas de dinheiro – e esclarecer as regras que regem as transferências monetárias eletrônicas.
Resumo
- A EFTA é uma lei de proteção ao consumidor dos EUA que estabelece direitos, responsabilidades e obrigações em transferências eletrônicas de dinheiro.
- Regula transferências como saques em caixas eletrônicos, transações com cartões de crédito e débito, e cheques eletrônicos.
- Parte da EFTA detalha os direitos dos consumidores relativos a transferências eletrônicas de fundos.
Entendendo a Lei de Transferência Eletrônica de Fundos
A EFTA, também conhecida como "Regulamento E", estabelece todas as regras aplicáveis a transferências eletrônicas de dinheiro. Suas disposições visam bancos e instituições financeiras que processam transferências eletrônicas, bem como consumidores que desejam enviar ou receber dinheiro eletronicamente.
Transferências eletrônicas de fundos incluem transações entre computadores, celulares e transações cotidianas onde consumidores usam cartões de crédito ou débito para compras. Áreas principais cobertas pela EFTA incluem transações em caixas eletrônicos (ATM), depósitos diretos e outras transferências pré-autorizadas, transações de câmara de compensação automatizada (ACH) e transações de ponto de venda com cartões de crédito ou débito.
Uma das principais disposições da EFTA permite que consumidores contestem cobranças errôneas ou não autorizadas em seus cartões de crédito ou débito, estabelecendo o procedimento para isso. Também define regras de responsabilidade limitada para consumidores em transações não autorizadas ou cartões perdidos/roubados.
Por outro lado, a EFTA delineia os requisitos que bancos e instituições financeiras devem cumprir ao lidar com tais situações, aplicando-se também às informações que emissores de cartões devem fornecer aos consumidores.
Áreas Reguladas pela EFTA

1. Depósitos Diretos e Pagamentos Recorrentes de Contas
A EFTA regula tanto transferências eletrônicas de entrada (depósitos) quanto de saída (pagamentos) que representam transações pré-autorizadas pelos consumidores. Exemplo: pagamentos automáticos de contas recorrentes, como contas de serviços públicos.
Os fundos são debitados automaticamente da conta designada do consumidor – corrente, poupança ou mercado monetário – em data específica mensalmente e transferidos à entidade credora. Sob a EFTA, consumidores podem cancelar tais transferências automáticas a qualquer momento contatando sua instituição financeira.
2. Transações pela Internet
A EFTA também estabelece como consumidores podem acessar suas contas financeiras online e realizar transferências, seja para outras contas – como transferir de corrente para poupança – ou para compras e pagamento de contas.
3. Cheques Eletrônicos
A EFTA regula como consumidores acessam contas online para transferências, seja entre contas ou para compras e pagamentos.
Direitos do Consumidor
Grande parte da EFTA trata dos direitos do consumidor em transferências eletrônicas. Exige que instituições financeiras forneçam informações claras sobre taxas relacionadas a TEFs (como taxas de ATM), responsabilidade do consumidor em transações não autorizadas ou cartões roubados, direitos do consumidor (como receber extratos periódicos regulares) e circunstâncias limitadas em que a instituição pode compartilhar informações do consumidor com terceiros.
Os regulamentos da EFTA detalham a responsabilidade do consumidor quando ocorre erro em transação eletrônica ou em casos de transações não autorizadas. A lei estabelece responsabilidade variável em três prazos:
- Se o consumidor reportar transação não autorizada ou cartão perdido/roubado dentro de 2 dias, sua responsabilidade total é limitada a $50.
- Se não reportar dentro de 2 dias, mas o fizer dentro de 60 dias, a responsabilidade é limitada a $500.
- Se não reportar dentro de 60 dias, a responsabilidade por perdas decorrentes de uso não autorizado é ilimitada.
Uma vez notificada, a instituição emissora deve concluir a investigação em 10 dias (em circunstâncias limitadas, até 45 dias). Uma cláusula de proteção ao consumidor que muitos consideram problemática limita o valor que pode ser sacado da conta em 24 horas, tipicamente definido pelos bancos entre $200-$300. Embora destinada a proteger contra roubo, muitos acham a restrição incômoda ao transferir valores maiores entre contas.
Saiba Mais
- Câmara de Compensação Automatizada (ACH)
- Cheque de Transferência de Depósito (DTC)
- Lei de Cobrança Justa de Crédito (FCBA)
- Lei de Melhoria dos Mercados de Valores Mobiliários Nacionais (NSMIA)
-
ACH vs. Transferência Bancária (Wire): Entenda as Principais Diferenças
Mover dinheiro eletronicamente é a forma mais segura e rápida de transferir fundos. Elimina o risco de correspondência perdida ou interceptação dos valores. Você tem duas opções principais ao transfe
-
Entendendo a Lei de Transferência Eletrônica de Fundos (EFTA): Proteção ao Consumidor
Implementada há mais de 40 anos para proteger consumidores transferindo fundos eletronicamente, a Lei de Transferência Eletrônica de Fundos (EFTA) continua relevante hoje. O consumidor de hoje depende
Artigos em Destaque
- Lei Celler-Kefauver: História, Propósito e Impacto no Antitruste
- Lei Clayton Antitruste: Visão Geral Completa, Definições Legais e Impacto
- Lei Dodd-Frank Explicada: Impacto e Principais Disposições
- Rede de Pagamentos Eletrônicos (EPN): Guia para Transações ACH
- Lei Bancária de Emergência de 1933: História, Propósito e Impacto
- Taxas de Administração: Entendendo as Despesas de Fundos de Investimento
- Lei Glass-Steagall: História, Impacto e Significado
- Lei Hart-Scott-Rodino (HSR Act): Revisão Antitruste Explicada
-
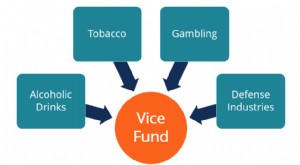 Vice Fund: Entenda os Investimentos em Indústrias Controversas
O Vice Fund, gerido pela USA Mutuals, é um fundo mútuo que investe em bebidas alcoólicas, tabaco, jogos de azar e indústrias de defesa. O termo vice refere-se a comportamentos imorais e perversos, ind...
-
 Fundos de Receita Especiais: Definição e Finalidade para Entidades Governamentais
Um fundo de receita especial (special revenue fund) é utilizado por entidades governamentais para acumular receitas de fontes específicas cujo uso é restrito a finalidades ou atividades determinadas. ...